Part AMO et AMC : ce qui reste à votre charge quand on additionne les deux
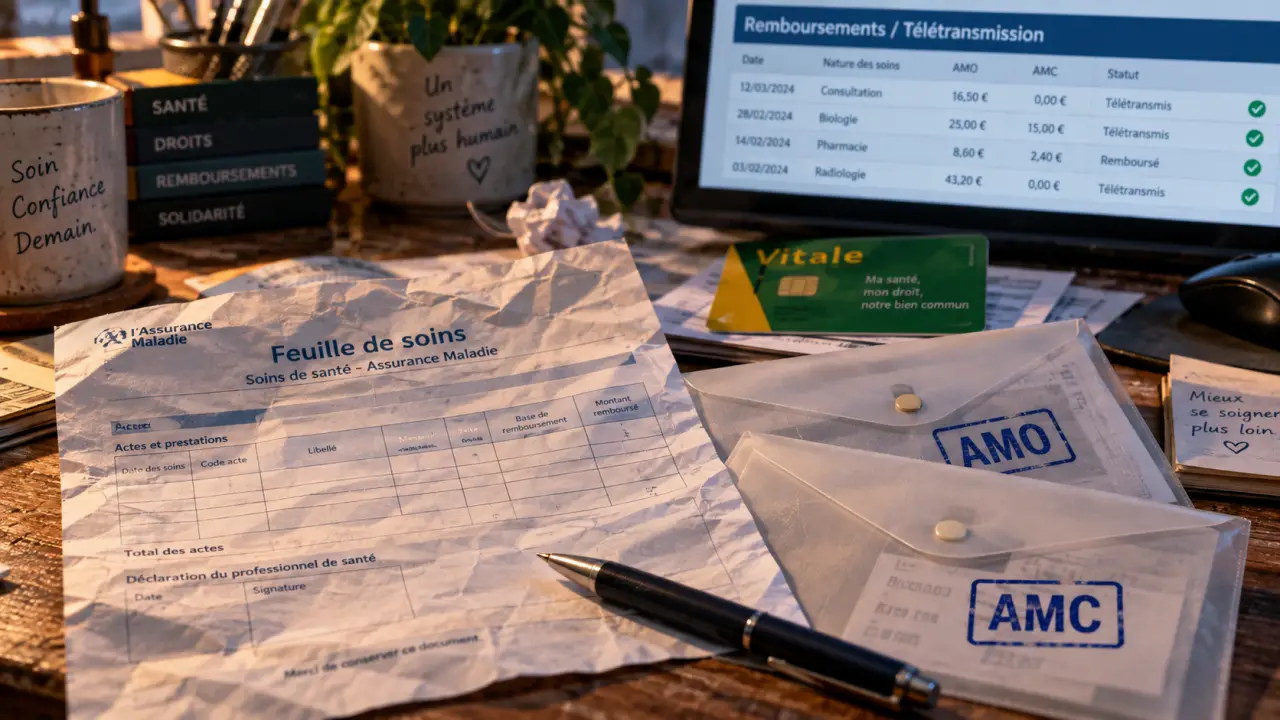
Quand une feuille de soins est prise en charge, elle transite presque toujours par deux circuits distincts : celui de la Sécurité sociale, puis celui de la mutuelle. Comprendre la part que joue chacun, l’AMO d’un côté, l’AMC de l’autre, permet de savoir précisément ce qui sera remboursé, ce qui restera à charge, et pourquoi certains actes déclenchent une prise en charge à 100 % alors que d’autres laissent un reste à payer non négligeable.
AMO et AMC : deux acteurs, deux périmètres bien distincts
L’Assurance maladie obligatoire (AMO) désigne le régime de base géré par la Sécurité sociale, via la CPAM pour la majorité des assurés. Elle repose sur un principe de solidarité nationale : chaque cotisant contribue, et chacun est remboursé selon les mêmes règles, indépendamment de son état de santé ou de ses revenus. L’affiliation à l’AMO n’est pas une option, elle découle automatiquement du statut professionnel ou, depuis la mise en place de la Protection universelle maladie (PUMA), du simple fait de résider en France de manière stable et régulière.
Quiz : AMO et AMC, avez-vous bien compris le mécanisme ?
L’Assurance maladie complémentaire (AMC), elle, désigne les contrats de mutuelle ou d’assurance santé qui viennent compléter les remboursements de l’AMO. Contrairement à l’AMO, l’AMC n’est pas un régime unique : c’est un marché de contrats, individuels ou collectifs, avec des niveaux de garanties très variables d’un organisme à l’autre. C’est cette différence de nature, un régime universel d’un côté, une multitude de contrats de l’autre, qui explique pourquoi deux personnes ayant la même AMO peuvent avoir des restes à charge totalement différents selon leur AMC.
Ce que rembourse l’AMO en pratique
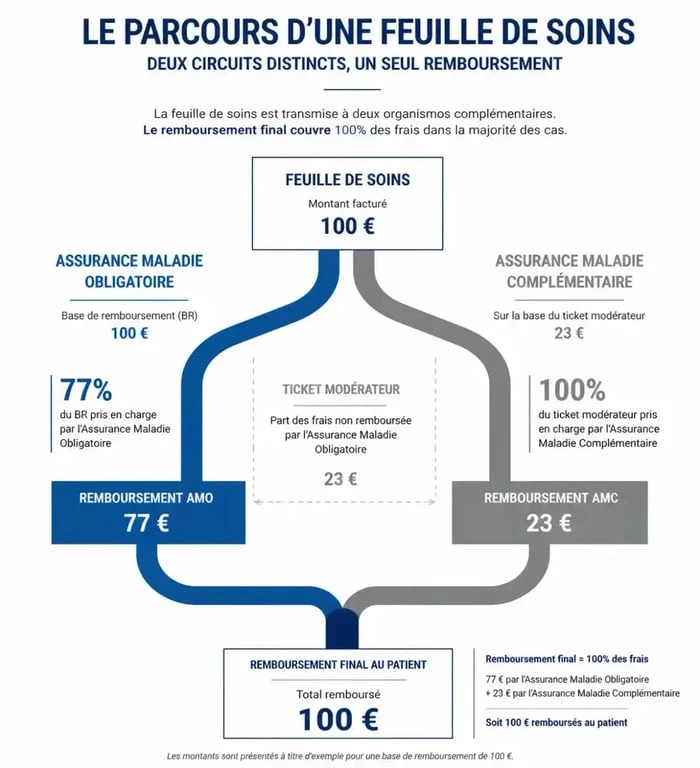
Le taux de remboursement de la Sécurité sociale varie selon la nature de l’acte, mais un chiffre revient très souvent pour les consultations et actes médicaux courants : 77 % du montant de l’acte pris en charge par la Sécurité sociale. Le reste, appelé ticket modérateur, correspond à la part qui reste théoriquement à la charge du patient, c’est précisément ce que l’AMC est censée absorber, en tout ou partie, selon les garanties souscrites. Ce mécanisme explique pourquoi l’AMO seule ne suffit presque jamais à couvrir intégralement une dépense de santé, sauf dans des situations particulières comme l’exonération pour affection de longue durée (ALD) ou certaines périodes de maternité.
Le rôle de l’AMC : bien au-delà du remboursement
L’AMC ne se limite pas à un complément de remboursement. Une bonne complémentaire santé prend aussi en charge des postes que l’AMO ne couvre pas du tout ou très partiellement : dépassements d’honoraires , forfait journalier hospitalier lors d’une hospitalisation, ou une partie des soins optiques et dentaires dans le cadre du panier 100 % santé . C’est sur ces postes que le choix de l’AMC fait une vraie différence sur le budget santé annuel d’un foyer. Même en cas d’exonération pour une affection longue durée, le forfait journalier hospitalier, les franchises médicales et la participation forfaitaire peuvent rester dus, ce qui explique les frais résiduels en ALD.
Une obligation pour les salariés, un choix pour les autres
Depuis l’Accord national interprofessionnel (ANI), les employeurs du secteur privé ont l’obligation de proposer une complémentaire santé collective à leurs salariés, avec une participation financière minimale de l’employeur. Cette obligation ne s’étend cependant pas aux indépendants, aux retraités ou aux personnes sans activité professionnelle, pour qui la souscription à une AMC reste une démarche individuelle et volontaire. Pour les personnes aux ressources modestes qui ne peuvent pas souscrire de contrat classique, la Complémentaire santé solidaire (CSS) joue ce rôle d’AMC, avec une participation financière réduite ou nulle selon les revenus.
Cette distinction entre obligation collective et démarche individuelle explique une bonne partie des situations de non-couverture rencontrées en pratique : un indépendant qui n’a pas anticipé sa couverture complémentaire se retrouve dans la même situation qu’un salarié sans mutuelle d’entreprise, à devoir avancer ou assumer seul une part de frais que l’AMO ne prend pas en charge.
Comment l’AMO et l’AMC s’articulent concrètement au moment du remboursement
Le lien entre les deux régimes ne se limite pas à une addition de pourcentages : il repose sur un mécanisme technique appelé télétransmission. Lorsque le professionnel de santé transmet la feuille de soins électronique, celle-ci part d’abord vers la CPAM pour le calcul de la part AMO, puis les informations nécessaires sont automatiquement relayées vers la mutuelle pour le calcul de la part AMC. C’est ce circuit qui permet, dans la majorité des cas, de ne recevoir qu’un seul virement regroupant les deux remboursements, sans démarche supplémentaire de l’assuré.
Le tiers payant, ou la dispense d’avance de frais
Le tiers payant est le dispositif qui permet de ne pas avancer les frais de santé, ni sur la part AMO, ni sur la part AMC, lorsque les deux tiers payants sont activés. Il n’est pas systématique : certains professionnels de santé ne le pratiquent que sur la part obligatoire, d’autres l’étendent à la part complémentaire selon les accords passés avec les mutuelles. Il existe toutefois des situations où le tiers payant est un droit, pas une option : c’est le cas à partir du premier jour du sixième mois de grossesse et jusqu’au douzième jour après l’accouchement, période durant laquelle les femmes enceintes bénéficient d’une prise en charge à 100 % de leurs dépenses de santé liées à la grossesse. Les patients en exonération pour ALD bénéficient d’un droit comparable sur la part liée à leur affection.
Le numéro AMC : la clé technique qui fait fonctionner tout le système
Derrière chaque remboursement automatique se cache un identifiant peu connu du grand public mais central pour les professionnels de santé et les logiciels de facturation : le numéro AMC. Ce code identifie précisément l’organisme complémentaire de l’assuré et permet au système de télétransmission de savoir où adresser la demande de remboursement de la part complémentaire. Sans ce numéro correctement enregistré, ou en cas d’erreur de saisie, la télétransmission échoue : c’est l’une des causes les plus fréquentes de rejet de feuille de soins électronique côté professionnel de santé, obligeant alors l’assuré à envoyer lui-même sa feuille de soins papier à sa mutuelle pour obtenir son remboursement. Pour limiter les erreurs d’identification lors des échanges avec les complémentaires, les informations du cabinet doivent rester cohérentes avec ses identifiants professionnels dans le référencement Viamedis en ligne.
Le remboursement final résulte de la fusion de deux flux d’information : celui de l’Assurance maladie et celui de l’organisme complémentaire. Si l’un des deux manque, numéro AMC obsolète, mutuelle changée sans mise à jour, carte Vitale non actualisée, la chaîne se bloque et c’est au patient de relancer lui-même la démarche. Vérifier régulièrement que son numéro AMC est à jour auprès de son pharmacien, de son médecin traitant ou sur l’espace en ligne de sa mutuelle évite ainsi la majorité des blocages de remboursement.
Ce numéro figure généralement sur la carte de mutuelle ou l’attestation de tiers payant envoyée à la souscription. En cas de doute, un appel au service client de l’organisme complémentaire permet de le retrouver rapidement, tout comme un contrôle via les outils de vérification des droits utilisés par les professionnels de santé (contrôle ADRi), qui permettent de confirmer en quelques secondes qu’un contrat AMC est bien actif.
Bien choisir son AMC pour limiter le reste à charge réel
Face à la diversité des contrats, la question n’est pas de savoir si une AMC est utile, elle l’est presque systématiquement au-delà de quelques consultations par an, mais de savoir laquelle correspond réellement à son profil de soins. Une personne portant des lunettes ou ayant besoin de soins dentaires réguliers n’a pas les mêmes priorités qu’une personne jeune et en bonne santé qui cherche surtout une couverture hospitalière solide.
Les critères à croiser avant de souscrire
Comparer des contrats AMC suppose de regarder au-delà du tarif d’appel affiché en façade. Les postes de dépenses les plus disparates d’un contrat à l’autre restent l’optique, le dentaire et les dépassements d’honoraires en secteur 2 : deux contrats au prix mensuel proche peuvent afficher des niveaux de remboursement du simple au triple sur ces postes précis. Il est également utile de vérifier si le contrat est dit « responsable », un statut qui conditionne certains avantages fiscaux et impose un socle minimal de garanties, notamment sur le panier 100 % santé qui garantit un accès sans reste à charge à certains équipements optiques, dentaires et auditifs.
Pour les salariés bénéficiant d’un contrat collectif d’entreprise, il vaut la peine de comparer ce contrat obligatoire aux offres individuelles avant de renoncer à une éventuelle surcomplémentaire : dans certains cas, notamment pour les foyers avec des besoins dentaires ou optiques importants, une couverture additionnelle reste pertinente malgré la mutuelle d’entreprise. À l’inverse, pour les indépendants ou les personnes sans emploi, la comparaison doit se faire sans base de référence collective, ce qui justifie de prendre le temps d’étudier plusieurs devis avant de s’engager.
Connaître l’articulation entre AMO et AMC permet d’anticiper précisément ce qui sera remboursé, de repérer une AMC mal calibrée par rapport à ses besoins réels, et de réagir vite en cas de blocage de télétransmission, plutôt que de découvrir un reste à charge inattendu sur son relevé de compte.

- Dépose de couronne : pourquoi le remboursement diffère de celui d’une nouvelle prothèse - 22 octobre 2026
- Le remboursement de l’hypnose dépend du praticien et du contrat de mutuelle - 21 octobre 2026
- Assurance dépendance : ce que l’UFC-Que Choisir reproche aux contrats censés protéger - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle sans emploi : C2S, portabilité ou contrat privé pour payer le juste prix
 Loi Evin pour les mutuelles : prix plafonnés, délais à respecter et erreurs à éviter
 Facture d’hôpital impayée : 5 solutions concrètes pour gérer votre dette
 Les lunettes de soleil sont remboursées seulement si la correction répond à un besoin médical