Les lunettes de soleil sont remboursées seulement si la correction répond à un besoin médical
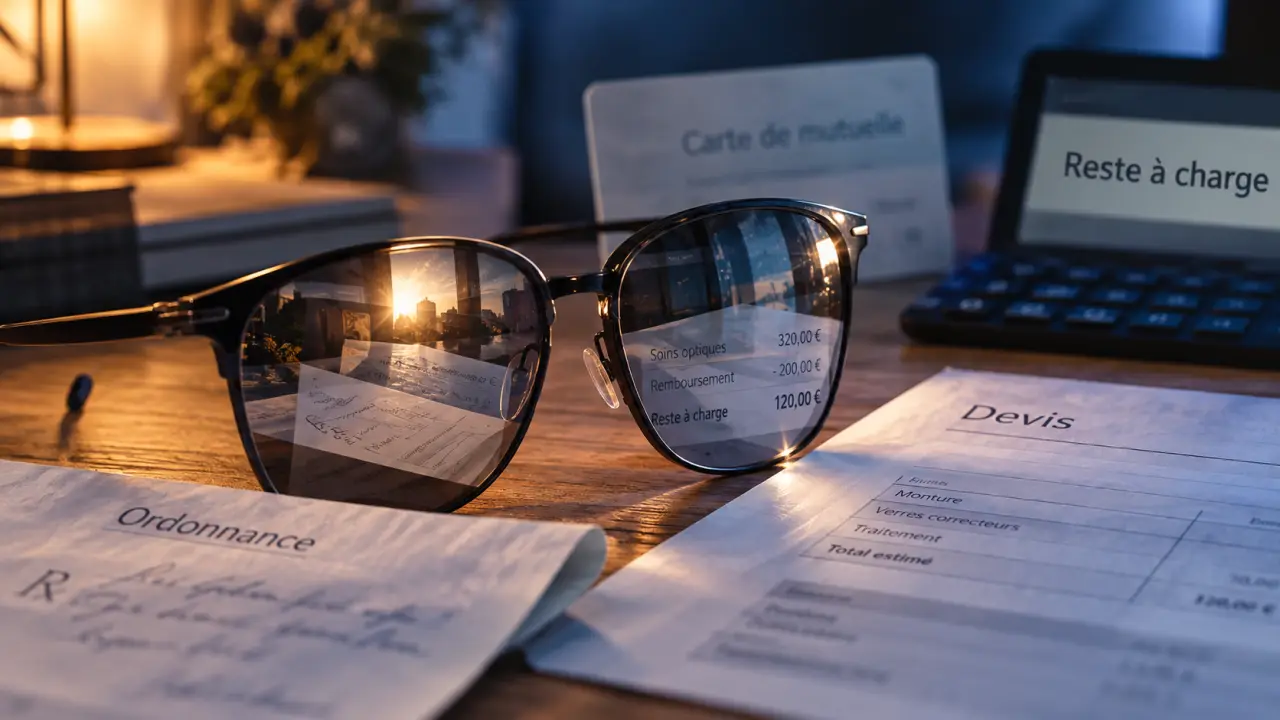
Une mutuelle peut rembourser des lunettes de soleil correctrices, mais pas une paire choisie uniquement pour le confort. Les lunettes sans correction restent généralement à votre charge. En revanche, des verres solaires prescrits pour corriger un trouble visuel ou compenser une sensibilité pathologique à la lumière peuvent être pris en charge par l’Assurance Maladie, puis par votre complémentaire santé, selon les garanties du contrat.
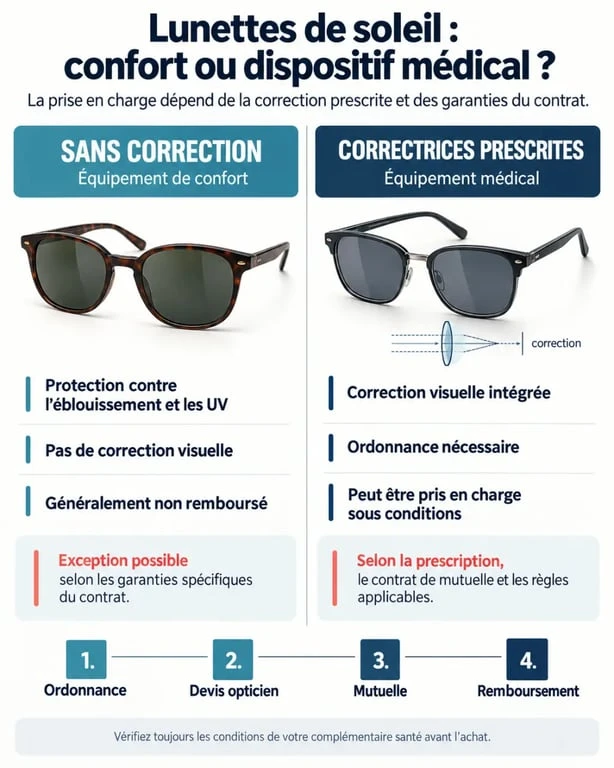
La distinction décisive : confort, correction ou nécessité médicale
Pour savoir si vos lunettes de soleil peuvent être remboursées, commencez par identifier leur statut. Une monture qui protège des UV, des verres polarisés ou le marquage CE ne suffit pas à ouvrir un droit au remboursement. La prise en charge dépend surtout de la correction et de l’indication médicale mentionnées sur l’ordonnance.
| Type d’équipement | Prise en charge habituelle | Point à vérifier |
|---|---|---|
| Lunettes de soleil sans correction | Généralement non remboursées | Il s’agit d’un équipement de confort, même avec un filtre UV. |
| Lunettes de soleil avec verres correcteurs | Possible sous conditions | Une ordonnance est nécessaire. La teinte doit être justifiée lorsqu’elle est demandée au remboursement. |
| Lunettes à visée thérapeutique | Possible selon la prescription et le contrat | L’indication médicale doit être clairement établie. |
| Équipement hors panier 100 % Santé | Variable selon la mutuelle | Le forfait optique, les plafonds et les exclusions déterminent le reste à charge. |
Les lunettes sans correction restent un achat personnel
Des lunettes solaires de catégorie de teinte 0 à 4, des verres polarisés ou une monture de marque peuvent améliorer le confort visuel. Ils ne constituent toutefois pas, à eux seuls, un motif de remboursement. L’Assurance Maladie ne prend normalement pas en charge une paire achetée uniquement pour conduire, partir en vacances ou pratiquer un sport.
Certaines mutuelles proposent des réductions ou des avantages commerciaux chez des opticiens partenaires. Ces offres ne correspondent pas à un remboursement de soins optiques. Une paire non corrective reste donc généralement un achat personnel, même si elle filtre efficacement les UV.
Une correction ne donne pas automatiquement droit au remboursement de la teinte
Une personne myope, hypermétrope ou astigmate peut avoir besoin de verres correcteurs au soleil. Toutefois, pour que les verres teintés soient pris en compte comme équipement médical, l’ordonnance doit justifier la correction et, lorsque c’est nécessaire, la teinte solaire. Une préférence esthétique ou le souhait d’avoir une seconde paire foncée ne suffit pas toujours.
Dans quels cas des verres solaires prescrits peuvent-ils être pris en charge ?
Le remboursement devient envisageable lorsque les lunettes répondent à un besoin médical réel. L’ophtalmologiste est le professionnel le mieux placé pour l’évaluer et préciser la prescription. Un médecin généraliste peut orienter vers un spécialiste, mais une ordonnance ophtalmologique offre généralement un cadre plus clair pour l’opticien et la mutuelle. Avant de remplacer une monture récente, il faut vérifier à la fois l’écart de dioptrie constaté et la durée de validité de l’ordonnance dans les règles du renouvellement anticipé.
Photophobie et pathologies oculaires
La photophobie désigne une sensibilité excessive ou douloureuse à la lumière. Elle peut être associée à une maladie oculaire ou à une forte myopie. Les situations citées comprennent notamment la rétinopathie, certaines cataractes, la kératite, l’iritis, une conjonctivite intense ou une forte myopie accompagnée de photophobie.
Dans ces cas, des verres teintés peuvent avoir une fonction de protection et de confort thérapeutique, à condition que le prescripteur mentionne cette nécessité. La présence d’une pathologie ne suffit donc pas toujours à elle seule. Le contenu de l’ordonnance et les règles du contrat restent déterminants.
La gêne peut apparaître dans différents environnements, pas seulement en plein soleil. La lumière réfléchie par l’eau, la neige, un sol clair ou un pare-brise peut accentuer l’éblouissement, même par temps couvert. Décrivez précisément ces situations lors de la consultation. Cela aide le professionnel à choisir une teinte, une filtration ou une polarisation adaptée à votre sensibilité visuelle.
Protection UV et remboursement : deux sujets différents
Une bonne protection contre les UV reste essentielle pour les yeux, que les lunettes soient remboursées ou non. Les verres doivent filtrer les UV et correspondre à l’usage prévu. Une catégorie élevée convient à une forte luminosité, mais peut ne pas être adaptée à la conduite selon les conditions.
Les verres photochromiques foncent selon la lumière. Les verres polarisés réduisent certains reflets. Ces caractéristiques peuvent améliorer le confort et la sécurité d’utilisation, mais elles ne créent pas, à elles seules, un droit au remboursement.
Ce que remboursent l’Assurance Maladie et la mutuelle
Le remboursement des lunettes de soleil correctrices peut associer deux niveaux de prise en charge. L’Assurance Maladie intervient sur une base réglementée très faible par rapport au prix réel d’une monture et des verres. La mutuelle complète ensuite, dans les limites prévues par le contrat. Le niveau de garantie optique influence donc souvent davantage le reste à charge.
Forfait en euros ou pourcentage : ne les confondez pas
Un remboursement de 100 % de la base de remboursement de la Sécurité sociale peut sembler élevé, mais cette base reste modeste. Un forfait optique en euros est souvent plus lisible : il indique la somme maximale que la complémentaire peut consacrer à l’équipement pendant la période prévue.
Selon les contrats, les forfaits indicatifs peuvent aller de 50 à 150 € en entrée de gamme, de 150 à 300 € pour une formule intermédiaire, et jusqu’à 400 € ou davantage pour des garanties renforcées. Certains contrats peuvent dépasser 500 €, avec des conditions spécifiques.
Exemple : si le devis atteint 320 € et que votre mutuelle prévoit un forfait optique de 200 €, le complément versé ne dépassera pas ce plafond, après prise en compte de la part obligatoire. Le solde restera à payer. Vérifiez si le forfait couvre la monture et les verres, s’il distingue les verres simples des verres complexes et s’il s’applique chaque année ou selon une autre périodicité.
100 % Santé et Complémentaire santé solidaire
Le dispositif 100 % Santé concerne les équipements de classe A. Avec un contrat responsable et sous certaines conditions, il permet d’accéder à des montures et à des verres sans reste à charge. Il ne transforme pas automatiquement toute paire solaire en équipement intégralement remboursé. Pour obtenir des lunettes sans reste à charge, il faut sélectionner une monture et des verres de classe A auprès d’un opticien, avec un contrat responsable : équipements optiques éligibles.
Les verres teintés et leur indication doivent correspondre à la prescription et aux règles applicables. La Complémentaire santé solidaire peut aussi faciliter l’accès aux soins optiques, mais le choix d’une paire solaire doit être validé avec l’opticien au regard de l’ordonnance et des équipements disponibles.
Avant l’achat : le parcours qui évite les mauvaises surprises
Ne choisissez pas votre monture avant d’avoir estimé la prise en charge. Un échange avec l’opticien et la mutuelle peut éviter un reste à charge important après l’achat.
- Consultez un professionnel de santé pour obtenir une ordonnance précisant la correction et, si nécessaire, l’indication des verres teintés.
- Demandez un devis détaillé à l’opticien, avec une séparation entre la monture, les verres correcteurs, les traitements et les options.
- Lisez le tableau de garanties pour vérifier le plafond, le forfait disponible, le délai de renouvellement, le réseau partenaire et les exclusions.
- Transmettez le devis à votre mutuelle avant l’achat afin d’obtenir une estimation de la prise en charge.
- Présentez votre carte Vitale et votre carte de tiers payant si l’opticien et votre contrat permettent de limiter l’avance de frais.
Conservez l’ordonnance, le devis accepté et la facture acquittée. En cas de télétransmission, l’opticien peut souvent effectuer les démarches nécessaires. Sinon, votre espace assuré permet généralement d’envoyer les justificatifs.
Une perte, un vol ou une casse ne déclenchent pas automatiquement un nouveau remboursement. Seule une garantie spécifique du contrat peut couvrir ces situations ou autoriser un remplacement anticipé. Vérifiez aussi les conditions applicables avant de commander un nouvel équipement.
Comparer une mutuelle optique selon votre besoin réel
Si vous portez régulièrement des lunettes de soleil correctrices, comparez les contrats sur des critères concrets, pas uniquement sur le montant affiché. Un forfait élevé est utile s’il correspond au prix de vos verres, à votre fréquence de renouvellement et à votre liberté de choix chez l’opticien.
- le montant du forfait optique et son mode de calcul ;
- la prise en charge des verres teintés prescrits ;
- les plafonds applicables à la monture et aux traitements ;
- l’accès à un réseau de soins proposant des tarifs négociés ;
- les garanties couvrant la perte, la casse ou le vol ;
- les délais et conditions de renouvellement.
Comparez également le niveau de cotisation avec le remboursement réellement attendu. Un forfait supérieur peut être intéressant, mais il ne compense pas toujours une cotisation beaucoup plus élevée. Le tableau de garanties, le devis de l’opticien et l’estimation fournie par la mutuelle permettent de faire ce calcul.
Enfin, ne présentez jamais une paire de confort comme un équipement médical. Une fausse déclaration peut entraîner un refus de remboursement et des conséquences contractuelles. La démarche la plus sûre repose sur une ordonnance cohérente, un devis transmis avant l’achat et une garantie optique adaptée à vos besoins visuels.

- Dépose de couronne : pourquoi le remboursement diffère de celui d’une nouvelle prothèse - 22 octobre 2026
- Le remboursement de l’hypnose dépend du praticien et du contrat de mutuelle - 21 octobre 2026
- Assurance dépendance : ce que l’UFC-Que Choisir reproche aux contrats censés protéger - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle sans emploi : C2S, portabilité ou contrat privé pour payer le juste prix
 Loi Evin pour les mutuelles : prix plafonnés, délais à respecter et erreurs à éviter
 Facture d’hôpital impayée : 5 solutions concrètes pour gérer votre dette
 Tablier abdominal pris en charge : le recouvrement du pubis ne suffit pas à lui seul