Carte Avance Santé : le débit intervient après les remboursements
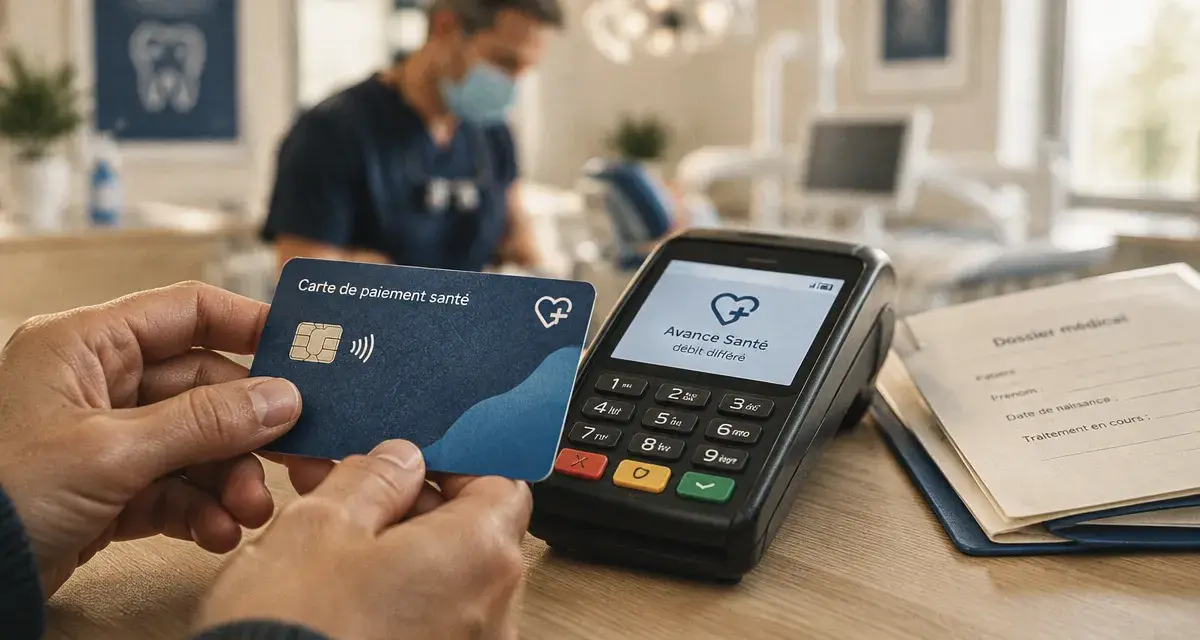
Une consultation imprévue, des lunettes ou des soins dentaires peuvent déséquilibrer un budget lorsque le paiement intervient avant les remboursements. La carte Avance Santé décale ce débit : le professionnel est payé avec une carte dédiée, tandis que le compte bancaire est débité après le traitement des remboursements, selon les conditions du contrat.
Une carte de paiement santé, pas un tiers payant classique
La carte Avance Santé ressemble à une carte bancaire classique, mais elle est réservée aux dépenses de santé. Elle est proposée avec certaines complémentaires santé, notamment dans des offres du Crédit Mutuel, du CIC et des ACM. Son principe est simple : le professionnel reçoit le paiement au moment du soin, mais l’assuré n’est pas débité immédiatement sur son compte bancaire.
Calcul du reste à charge et du délai de remboursement
Saisissez vos montants et vos dates pour obtenir une estimation pédagogique de votre reste à charge et du décalage de trésorerie.
Résultats de l’estimation
Les résultats sont une estimation fondée sur les montants et les dates saisis. Ils ne constituent ni une garantie de prise en charge, ni une garantie quant à la date réelle du débit ou du remboursement. La date réelle du débit dépend notamment du contrat Avance Santé et des modalités applicables.
Il ne faut pas la confondre avec le tiers payant. Avec le tiers payant, le patient ne règle pas, ou seulement en partie, la somme prise en charge par l’Assurance Maladie et la complémentaire santé. Avec une carte Avance Santé, le paiement est bien effectué auprès du professionnel, mais le débit bancaire est repoussé jusqu’à la réception des remboursements. Il s’agit donc d’un débit post-remboursement, et non d’une dispense automatique de paiement.
| Solution | Au moment du soin | Effet sur le compte bancaire |
|---|---|---|
| Tiers payant | La part prise en charge n’est généralement pas réglée par le patient. | Pas de débit pour cette part. |
| Carte Avance Santé | Le professionnel est payé par carte. | Débit différé après les remboursements, selon le contrat. |
| Paiement bancaire habituel | Le patient règle la totalité immédiatement. | Débit immédiat, puis réception des remboursements. |
Le parcours de remboursement en 4 étapes
Le fonctionnement repose sur la coordination entre le professionnel de santé, la Sécurité sociale et la complémentaire santé. Lorsque la télétransmission est possible, le traitement est plus fluide. Présenter sa carte Vitale lors d’une consultation ou d’un achat remboursable reste donc essentiel.
- Le soin ou l’achat est réalisé. Chez le médecin, le dentiste, l’opticien ou le pharmacien, l’assuré présente sa carte Vitale lorsque cela est pertinent.
- La dépense est réglée avec la carte Avance Santé. Le professionnel encaisse le paiement comme avec une carte bancaire, à condition de disposer d’un terminal de paiement électronique.
- Les remboursements sont traités. La Sécurité sociale verse sa part, puis la complémentaire intervient selon les garanties souscrites.
- Le compte est débité. Le débit intervient après la réception des remboursements, dans le cadre défini par l’organisme et le contrat.
Cette mécanique n’efface pas le coût du soin. Elle décale seulement le moment où la dépense pèse sur le budget. Elle peut être utile à une famille qui cumule plusieurs rendez-vous ou à une personne confrontée à une dépense ponctuelle élevée. En revanche, elle ne permet pas de connaître automatiquement le montant qui restera à payer : celui-ci dépend du niveau de prise en charge.
Le circuit financier comporte plusieurs étapes : télétransmission, régime de base, complémentaire et, si nécessaire, transmission d’un justificatif. Consulter l’historique des paiements et des remboursements dans l’espace client aide à rapprocher ces opérations. Une somme dont le débit est différé n’est pas forcément une somme définitivement prise en charge.
Où utiliser la carte Avance Santé ?
La carte est utilisable auprès des professionnels équipés d’un terminal de paiement. Dans la pratique, elle peut servir pour de nombreuses dépenses courantes : consultation chez un médecin généraliste ou spécialiste, achat en pharmacie, soins dentaires, équipement optique, analyses en laboratoire ou séance chez certains praticiens comme l’ostéopathe.
- médecins, cabinets et centres de soins équipés ;
- pharmacies ;
- dentistes et autres professionnels dentaires ;
- opticiens ;
- laboratoires d’analyses ;
- certains professionnels non conventionnés, sous réserve de leur équipement et des règles du contrat.
La présence d’un terminal de paiement est la condition pratique décisive. Si le professionnel ne peut pas accepter la carte, il faudra régler autrement et suivre la procédure habituelle de remboursement. Une facture peut aussi être nécessaire lorsque le soin ne donne pas lieu à une télétransmission automatique.
Les fonctionnalités annexes varient selon l’offre : paiement sans contact, paiement mobile ou consultation des opérations depuis une application. Le paiement sans contact peut être possible jusqu’à 50 € selon l’offre du Crédit Mutuel. Le CIC indique une utilisation en France et dans la zone euro, mais cette possibilité ne doit pas être étendue à toutes les cartes Avance Santé. Avant un déplacement, il faut vérifier le périmètre exact prévu par son contrat.
Remboursement incomplet : ce qui reste réellement à payer
Le débit différé ne transforme pas une dépense non remboursée en dépense gratuite. Si la Sécurité sociale ne prend pas en charge l’acte, si la complémentaire ne couvre qu’une partie du montant ou si le professionnel applique un dépassement d’honoraires, la part non remboursée reste à la charge de l’assuré. La carte facilite le décalage du paiement, mais elle ne modifie pas les garanties souscrites.
Pourquoi une facture acquittée peut être demandée
Lorsque la carte Vitale n’a pas été présentée, qu’un acte est peu ou pas remboursé, ou qu’un dépassement doit être justifié, l’organisme peut demander une facture nominative et acquittée. Ce document indique le bénéficiaire, le professionnel, la date et le montant réglé. Le conserver dès le paiement évite de retarder le remboursement complémentaire et facilite le suivi du reste à charge.
Les vérifications utiles avant de payer
Pour une dépense importante, demander un devis et consulter les garanties permet d’éviter les mauvaises surprises. Il faut distinguer le tarif du professionnel, la base de remboursement éventuelle, la part versée par la complémentaire et le reste à charge. Cette vérification est particulièrement utile en optique, en dentaire ou lors de consultations comportant des honoraires libres.
Accéder au service et comparer les offres sans se tromper
La carte Avance Santé n’est pas disponible auprès de toutes les mutuelles. Son accès dépend de la souscription à une complémentaire santé éligible et des modalités prévues par l’organisme. Les offres associées au Crédit Mutuel, au CIC et aux ACM mentionnent ce dispositif, mais les fonctionnalités, les bénéficiaires et les usages autorisés peuvent différer.
| Point à comparer | Pourquoi c’est important |
|---|---|
| Éligibilité de la complémentaire | La carte doit être incluse ou proposée avec le contrat choisi. |
| Garanties santé | Elles déterminent le niveau de remboursement, pas la carte elle-même. |
| Ayants droit | Une carte peut être prévue pour le conjoint ou les enfants selon l’offre. Le CIC évoque une attribution possible à partir de 16 ans. |
| Suivi en ligne | Il aide à vérifier les paiements, les remboursements et les débits attendus. |
| Usage hors de France | Les conditions peuvent être limitées ou propres à un organisme. |
Les fonctionnalités de paiement mobile, de suivi dans l’application ou de transmission de documents peuvent aussi dépendre de l’offre souscrite. Il est donc préférable de vérifier les services inclus avant de comparer les complémentaires santé, plutôt que de considérer la carte comme un dispositif identique d’un organisme à l’autre.
Pour choisir, il faut mettre en regard le niveau de couverture et l’intérêt concret du débit différé. Pour une personne qui avance régulièrement des frais médicaux, ce service peut faciliter la gestion du budget. Pour un assuré qui bénéficie déjà largement du tiers payant et engage peu de dépenses, la qualité des garanties et le reste à charge prévisible restent les critères prioritaires.

- Dépose de couronne : pourquoi le remboursement diffère de celui d’une nouvelle prothèse - 22 octobre 2026
- Le remboursement de l’hypnose dépend du praticien et du contrat de mutuelle - 21 octobre 2026
- Assurance dépendance : ce que l’UFC-Que Choisir reproche aux contrats censés protéger - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Courtier en mutuelle senior : pourquoi l’humain surpasse l’algorithme pour votre santé
 Deuxième avis médical : remboursement à 70 %, mutuelle et pièges hors parcours
 100% Santé optique : comment obtenir vos lunettes sans reste à charge ?
 Bouchons d’oreille sur mesure : la mutuelle peut couvrir une partie, sous conditions