Assurance dépendance : ce que l’UFC-Que Choisir reproche aux contrats censés protéger
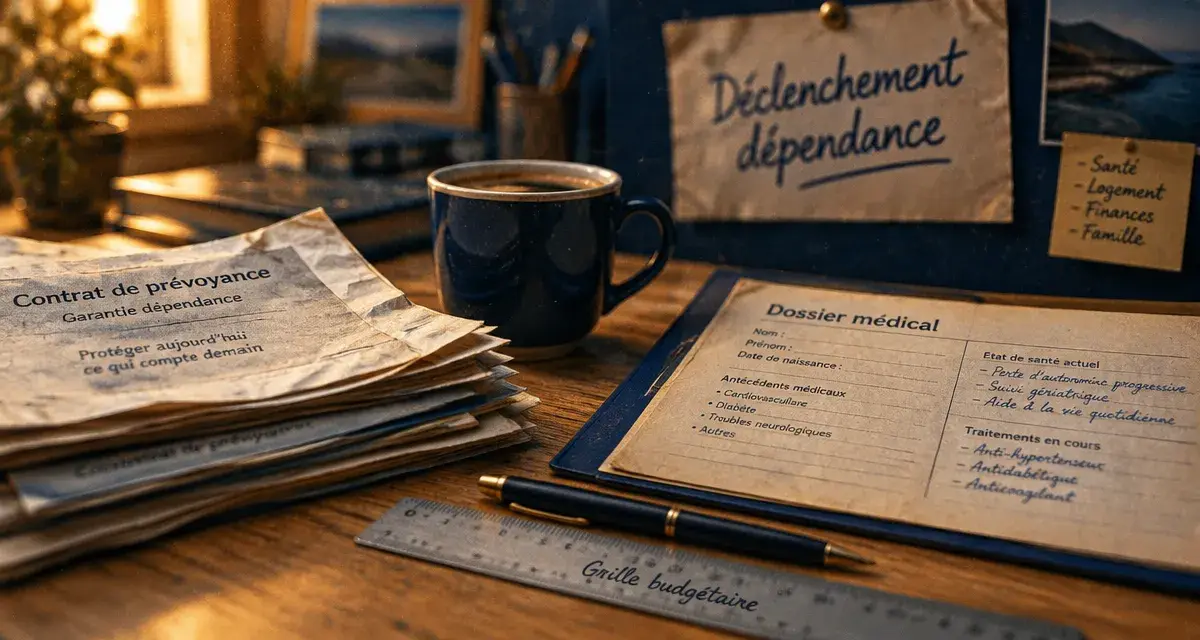
L’assurance dépendance promet une rente lorsque la perte d’autonomie survient. Pourtant, l’UFC-Que Choisir critique des contrats parfois difficiles à lire, des cotisations susceptibles d’augmenter et des conditions de déclenchement restrictives. Avant de souscrire, il faut donc comparer la garantie avec l’APA, l’épargne disponible et les autres solutions de prévoyance.
Pourquoi l’UFC-Que Choisir critique l’assurance dépendance privée
Pour l’association, l’assurance dépendance ne devrait pas devenir la réponse principale au financement du grand âge. La perte d’autonomie est un risque collectif qui concerne les personnes âgées, leurs proches et l’organisation des soins. Elle appelle un socle de solidarité nationale, plutôt qu’un transfert massif du risque vers des contrats individuels.
La critique porte surtout sur des produits jugés illisibles et imprévisibles. Le versement de cotisations pendant plusieurs années ne garantit pas une rente importante. Celle-ci dépend de la définition contractuelle de la dépendance, du délai de carence et des exclusions. Selon l’estimation citée, parmi les 5,5 millions de personnes annoncées comme couvertes, seules 1,5 à 2 millions pourraient percevoir une rente significative. Certaines garanties ne verseraient qu’environ 50 € par mois, un montant trop faible pour modifier réellement le budget d’une personne dépendante.
Un reste à charge qui dépasse largement les petites rentes
La question est concrète : il faut parfois financer des heures d’aide à domicile, adapter une salle de bains, acheter du matériel médical ou payer un établissement. Le coût moyen cité pour un EHPAD atteint 2 214 € par mois. Le reste à charge peut représenter 1 000 € par mois à domicile et 2 000 € en établissement. Une rente de 300 € peut alléger une dépense, mais elle ne suffit pas à assurer une protection complète.
L’UFC-Que Choisir défend l’idée d’un bouclier dépendance. Après 3 ou 4 ans de dépendance, l’aide publique serait renforcée pour plafonner davantage le reste à charge. Cette proposition, conçue dès 2011 par Que Choisir Ensemble, vise à éviter qu’une dépendance longue épuise l’épargne, pèse sur les aidants ou oblige une famille à choisir entre accompagnement et préservation du patrimoine.
Ce que couvre réellement un contrat dépendance
Une assurance dépendance est un contrat de prévoyance. Lorsque les conditions prévues sont réunies, elle verse le plus souvent une rente mensuelle, parfois un capital. Les sommes peuvent financer l’accompagnement quotidien, l’aide à domicile, un hébergement ou du matériel médical. Elles ne sont pas toujours affectées à une dépense précise.
Dépendance totale ou partielle : deux protections très différentes
La dépendance totale correspond généralement à l’impossibilité d’accomplir seul plusieurs actes essentiels de la vie quotidienne : se laver, s’habiller, se nourrir, se déplacer ou aller aux toilettes. La dépendance partielle peut être couverte, mais avec une rente réduite et des critères différents selon le contrat. La grille AGGIR, utilisée notamment pour l’Allocation personnalisée d’autonomie (APA), sert fréquemment de repère. Elle ne suffit toutefois pas à présumer l’indemnisation, car l’assureur applique sa propre définition.
Cette différence est décisive. Une personne peut obtenir l’APA et ne pas atteindre, au même moment, le niveau de dépendance exigé par son contrat. Il faut donc distinguer l’évaluation médico-sociale qui ouvre droit à une aide publique de l’évaluation assurantielle qui déclenche une rente privée. Les conditions générales précisent aussi les actes concernés, le nombre de critères à remplir et les justificatifs à fournir.
Une colonne de dépenses plutôt qu’un seul « coût de la dépendance »
Pour évaluer une garantie, il est utile de raisonner comme sur une colonne de budget : aide humaine, portage de repas, téléassistance, protections, transports adaptés, adaptation du logement, puis éventuellement hébergement. Cette lecture montre qu’une rente fixe ne suit pas automatiquement la progression des besoins. Vérifiez si son montant est indexé sur l’inflation, s’il varie selon le lieu de vie et s’il peut s’ajouter aux aides existantes. Cette approche est souvent plus parlante qu’un capital affiché isolément.
Les clauses qui peuvent réduire la valeur de la garantie
Le prix mensuel ne suffit pas pour comparer deux assurances dépendance. Les conditions générales déterminent la qualité réelle de la couverture. Elles doivent être lues avant la signature, et non lorsque la perte d’autonomie est déjà installée.
- Délai de carence : il peut durer de 1 à 3 ans selon l’origine de la dépendance. Durant cette période, une situation relevant ensuite de la garantie peut ne pas être indemnisée.
- Exclusions médicales : les maladies préexistantes ou certaines pathologies peuvent être exclues, entraîner une surprime ou limiter les droits.
- Révision des cotisations : certains contrats autorisent des hausses. Des augmentations de 50 % ou plus ont été observées, ce qui peut fragiliser une couverture souscrite pour le long terme.
- Rente non indexée : si elle reste identique alors que les coûts progressent, son pouvoir d’achat diminue. Une garantie de 300 € peut donc couvrir une part de moins en moins importante des dépenses.
- Décès sans dépendance : dans un contrat de prévoyance classique, les cotisations peuvent être perdues. Un capital transmissible existe parfois, mais généralement grâce à une option spécifique et coûteuse.
Demandez aussi comment l’assureur organise l’expertise, quels justificatifs médicaux sont requis, si une contre-expertise est possible et à quelle date la rente commence. Une garantie viagère n’est utile que si son déclenchement reste accessible et si son montant correspond aux dépenses prévisibles. Le questionnaire de santé mérite une attention particulière : une omission ou une réponse incomplète peut avoir des conséquences sur la prise en charge.
APA, épargne, prévoyance : comparer sans opposer mécaniquement
L’assurance dépendance n’est qu’une pièce possible d’une stratégie. L’APA constitue un socle public pour les personnes de 60 ans ou plus en perte d’autonomie, mais elle ne couvre pas nécessairement tous les frais. L’épargne et les contrats patrimoniaux offrent une souplesse que la prévoyance pure ne propose pas. La solidarité familiale peut également intervenir, avec des limites financières et pratiques pour les aidants.
| Solution | Atout principal | Limite à anticiper |
|---|---|---|
| APA | Aide publique liée au niveau de perte d’autonomie | Ne finance pas tout le reste à charge |
| Épargne personnelle | Disponible et transmissible aux héritiers | Montant potentiellement insuffisant face à une dépendance longue |
| Assurance-vie ou PER | Outil patrimonial modulable selon le projet | Ne verse pas automatiquement une rente dépendance |
| Assurance dépendance | Rente dédiée si les conditions sont remplies | Carence, exclusions, cotisations et perte sèche possibles |
| Contrat mixte | Associe épargne et prévoyance | Coût et mécanisme à examiner avec attention |
Une épargne dédiée peut convenir à une personne qui souhaite garder la disponibilité de ses fonds, préserver une transmission ou limiter l’effet des exclusions. Elle ne garantit toutefois pas que le capital suffira face à une dépendance longue. À l’inverse, une rente peut avoir du sens si un budget régulier est difficile à constituer et si les garanties sont clairement adaptées à la situation personnelle.
La méthode à suivre avant de souscrire
La bonne décision ne repose pas sur le seul montant de la rente annoncée. Elle suppose de mesurer son exposition : revenus à la retraite, patrimoine mobilisable, présence d’aidants, souhait de rester à domicile, héritiers, état de santé et capacité à supporter les cotisations sur la durée.
- Estimez les dépenses mensuelles possibles à domicile et en établissement, puis déduisez les aides auxquelles vous pourriez prétendre.
- Demandez la définition exacte de la dépendance totale et partielle, ainsi que le barème de rente correspondant à chaque niveau.
- Vérifiez noir sur blanc les exclusions, le questionnaire de santé, le délai de carence et les modalités d’expertise.
- Contrôlez l’évolution possible des cotisations et l’indexation éventuelle de la rente.
- Comparez enfin le coût cumulé des cotisations avec l’effort d’épargne que vous pourriez réaliser au même rythme.
Dans cette logique, l’assurance dépendance peut rester un complément, mais rarement une solution autonome. La position de l’UFC-Que Choisir invite à distinguer une promesse de protection d’une protection effective. Une couverture utile est celle dont les critères, le montant et la durée correspondent réellement au risque financier lié à la perte d’autonomie.

- Dépose de couronne : pourquoi le remboursement diffère de celui d’une nouvelle prothèse - 22 octobre 2026
- Le remboursement de l’hypnose dépend du praticien et du contrat de mutuelle - 21 octobre 2026
- Assurance dépendance : ce que l’UFC-Que Choisir reproche aux contrats censés protéger - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Remboursement kiné mutuelle : comment 100 %, 150 % et 200 % changent le reste à charge
 Numéro AMC : où le trouver et à quoi il sert pour vos remboursements
 Mobilité Mutuelle : le site officiel, les remboursements et le lien avec Mutuelle Renault
 Taxe complémentaire santé : 2,05 % annoncés, qui paie et quel impact sur votre cotisation ?