Le remboursement de l’hypnose dépend du praticien et du contrat de mutuelle
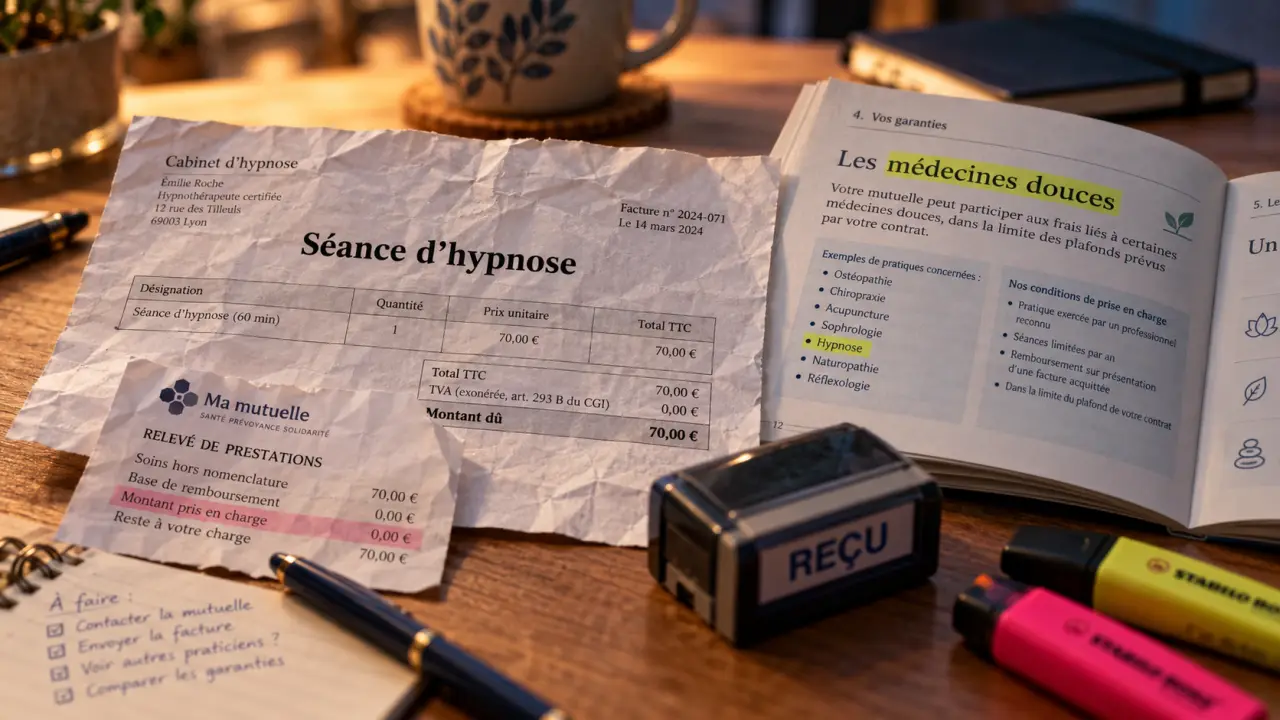
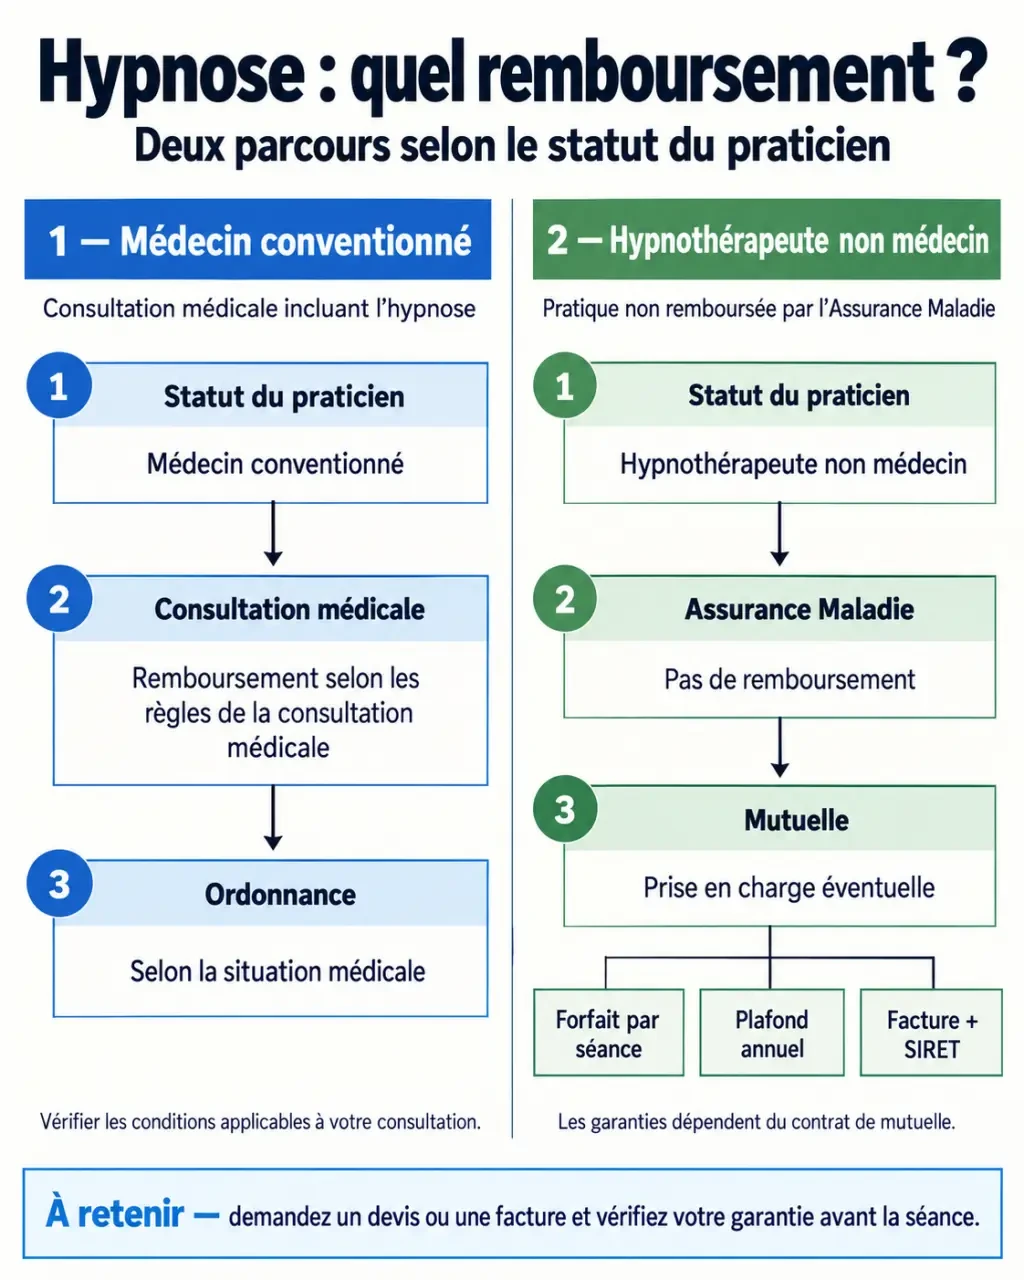
Une séance d’hypnose peut être remboursée, mais jamais automatiquement. Tout dépend d’abord du professionnel consulté : une consultation chez un médecin conventionné formé à l’hypnose peut entrer dans le circuit habituel de l’Assurance Maladie, tandis qu’un rendez-vous chez un hypnothérapeute non médecin relève le plus souvent d’un forfait de mutuelle. Avant de prendre rendez-vous, vérifiez donc le statut du praticien, la garantie souscrite et les justificatifs demandés.
Assurance Maladie et mutuelle : deux remboursements très différents
Le remboursement de l’hypnose ne fonctionne pas comme celui d’une consultation médicale classique. L’Assurance Maladie rembourse des actes médicaux réalisés dans son cadre de prise en charge. Elle ne rembourse pas l’hypnose en tant que pratique isolée, quel que soit le motif de consultation.
| Situation | Assurance Maladie | Rôle possible de la mutuelle |
|---|---|---|
| Médecin conventionné utilisant l’hypnose pendant une consultation | Remboursement selon les règles de la consultation médicale | Peut compléter le ticket modérateur et, selon le contrat, une partie des dépassements |
| Médecin de secteur 2 formé à l’hypnose | Remboursement sur la base du tarif conventionnel | Peut intervenir sur les dépassements d’honoraires si la garantie le prévoit |
| Hypnothérapeute non médecin | En règle générale, pas de remboursement | Possible via un forfait médecines douces, thérapies brèves ou bien-être |
Dans le parcours de soins coordonnés, une consultation chez un médecin conventionné est habituellement remboursée à hauteur de 70 % du tarif conventionnel, après déduction de la participation forfaitaire de 1 €. Hors parcours de soins, le taux peut descendre à 30 % du tarif de remboursement de la Sécurité sociale. La mutuelle intervient alors selon les garanties prévues au contrat, et non selon le seul fait que le médecin pratique l’hypnose.
Le statut du praticien est le premier point à contrôler
Le médecin conventionné : une consultation avant d’être une séance
Un médecin généraliste ou spécialiste peut être formé à l’hypnose et l’intégrer à sa prise en charge. Si la facturation correspond à une consultation médicale, l’Assurance Maladie applique ses règles habituelles : parcours de soins, conventionnement et base de remboursement. En secteur 1, les honoraires sont en principe alignés sur le tarif conventionnel. En secteur 2, le remboursement de base reste identique, mais les dépassements d’honoraires peuvent augmenter le reste à charge.
Certains contrats annoncent une couverture à 200 % ou 300 % du tarif de remboursement de la Sécurité sociale. Cela ne signifie pas que 200 % ou 300 % du prix réellement payé seront remboursés : le pourcentage se calcule sur la base de remboursement. Vérifiez également si ce niveau inclut déjà la part versée par l’Assurance Maladie, ce qui est généralement le cas.
L’hypnothérapeute non médecin : la garantie « médecines douces » devient décisive
Un hypnothérapeute non médecin peut proposer un accompagnement en hypnothérapie, notamment pour le stress, le sommeil, l’anxiété, la gestion du poids ou l’arrêt du tabac. Sa séance n’est toutefois pas, en elle-même, un acte médical remboursable par l’Assurance Maladie. La prise en charge éventuelle dépend alors exclusivement de la complémentaire santé.
Recherchez dans le tableau de garanties les mentions médecines douces, thérapies brèves, pratiques non conventionnelles ou forfait bien-être. L’hypnose doit être expressément citée ou admise dans la liste des disciplines couvertes. Une garantie réservée à l’ostéopathie, par exemple, ne couvre pas nécessairement l’hypnothérapie.
Lire un forfait d’hypnose sans se tromper de montant
Une mutuelle peut prévoir un remboursement exprimé en euros par séance, en nombre de séances ou sous la forme d’un plafond annuel global. Ces trois présentations ne produisent pas le même résultat. Un forfait de 30 € par séance peut être avantageux pour quelques rendez-vous. À l’inverse, un plafond annuel partagé entre plusieurs médecines douces peut être rapidement consommé si vous consultez aussi un ostéopathe ou un psychologue non remboursé dans le cadre habituel.
- Forfait par séance : la complémentaire rembourse une somme définie pour chaque rendez-vous éligible.
- Plafond annuel : elle rembourse jusqu’à un montant maximal sur l’année, toutes séances ou pratiques concernées confondues.
- Nombre de séances limité : le contrat peut autoriser seulement un certain nombre de remboursements par an.
- Garantie médicale en pourcentage : elle complète la consultation d’un médecin sur la base du tarif conventionnel.
Ne regardez pas uniquement le montant affiché. Le point à surveiller est le moment où votre forfait annuel passe de « disponible » à « épuisé ». Une première séance peut être correctement remboursée, puis les suivantes ne plus l’être si le même budget couvre aussi d’autres disciplines. Demandez à votre mutuelle le solde restant, la période de renouvellement du forfait et les pratiques qui y sont rattachées. Vous éviterez ainsi de confondre une garantie théorique avec une enveloppe réellement utilisable.
Exemple : pour une séance facturée 70 €, un forfait de 30 € laisse 40 € de reste à charge. Si ce forfait de 30 € est limité à trois séances par an, la quatrième séance peut être entièrement à votre charge, même si l’accompagnement se poursuit.
Ordonnance, facture et SIRET : ce qu’il faut préparer
Une ordonnance peut être utile, voire exigée par certaines complémentaires, mais elle ne transforme pas automatiquement une séance d’hypnose en acte remboursable. Elle ne remplace ni la garantie contractuelle ni les conditions concernant le professionnel. Une prescription médicale peut appuyer la cohérence d’un parcours de soins, sans garantir la prise en charge d’un hypnothérapeute non médecin.
Les informations attendues sur la facture
Après la séance, demandez une facture détaillée. Elle doit permettre à la mutuelle d’identifier le praticien, la prestation et son règlement. Selon le contrat, les éléments suivants peuvent être demandés :
- le nom et les coordonnées du praticien ;
- son numéro SIRET ;
- la date de la séance et son montant ;
- la nature de la prestation, par exemple « séance d’hypnose » ;
- un justificatif de paiement ;
- une ordonnance, si votre garantie la réclame.
Transmettez les documents via l’espace assuré ou selon la procédure indiquée par votre complémentaire santé. Conservez une copie de la facture. Elle peut être redemandée si le libellé est imprécis ou si le praticien ne figure pas parmi les profils acceptés par le contrat.
Estimer le prix et choisir une garantie adaptée
Le prix d’une séance d’hypnose varie selon la durée, l’expérience du praticien, la localisation et le motif de consultation. Les tarifs généralement observés se situent entre 45 et 65 € hors métropoles, et entre 60 et 85 € dans les métropoles. D’autres praticiens facturent entre 50 et 100 € la séance. Un parcours consacré à l’arrêt du tabac, au sommeil ou à l’anxiété peut nécessiter plusieurs rendez-vous. Il est donc plus pertinent de calculer le coût total envisagé que de raisonner sur une seule séance.
Pour choisir une mutuelle couvrant l’hypnose, comparez la discipline réellement couverte, le montant par séance, le plafond annuel, le nombre de séances et les conditions liées au praticien. Vérifiez aussi si l’enveloppe est partagée avec d’autres médecines douces et si une facture avec SIRET suffit. Enfin, contactez la mutuelle avant le premier rendez-vous avec le nom, le statut et le tarif du professionnel. Une réponse écrite sur l’éligibilité de la séance est la meilleure façon d’anticiper votre reste à charge.

- Dépose de couronne : pourquoi le remboursement diffère de celui d’une nouvelle prothèse - 22 octobre 2026
- Le remboursement de l’hypnose dépend du praticien et du contrat de mutuelle - 21 octobre 2026
- Assurance dépendance : ce que l’UFC-Que Choisir reproche aux contrats censés protéger - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Ayant droit mutuelle : qui peut être rattaché, comment le déclarer et à quel coût ?
 Papiers de mutuelle : 2 ans, 10 ans ou jusqu’à la résiliation ?
 Mutuelle pour concubin : vie commune, justificatifs et refus à anticiper
 Complémentaire santé hospitalière : les garanties qui limitent vraiment le reste à charge