Complémentaire santé hospitalière : les garanties qui limitent vraiment le reste à charge
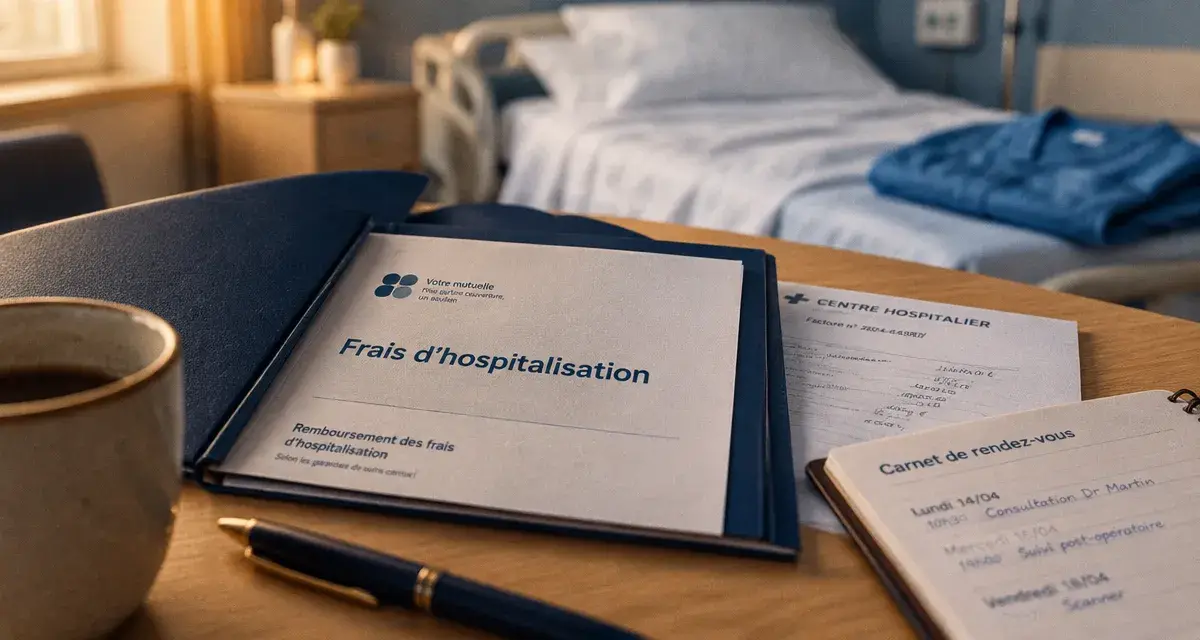
Pour un agent ou un professionnel hospitalier, une complémentaire santé ne se choisit pas uniquement selon le montant de la cotisation. Lors d’une hospitalisation, les frais de séjour ne sont qu’une partie de la facture. Honoraires, dépassements, forfait journalier, chambre particulière ou accompagnement d’un enfant peuvent aussi augmenter le reste à charge. Le bon contrat doit correspondre à votre établissement, à votre statut et à vos habitudes de soins.
Ce que couvre réellement une complémentaire santé hospitalière
La complémentaire santé intervient après l’Assurance maladie. Celle-ci rembourse une partie des soins sur la base d’un tarif de responsabilité. La mutuelle prend ensuite en charge, selon le contrat, tout ou partie des sommes restantes. Elle complète donc le régime obligatoire pour réduire le ticket modérateur, certains dépassements d’honoraires et des frais de confort.
Une couverture destinée aux hospitaliers ne se limite pas aux frais d’hospitalisation. Elle comprend généralement les soins courants, le dentaire, l’optique et les aides auditives. Certains contrats incluent aussi la prévention ou le soutien psychologique. Les contrats responsables intègrent le dispositif 100% Santé, qui permet une prise en charge intégrale de certains équipements d’optique, dentaires et auditifs dans les paniers réglementés.
Santé et prévoyance : deux protections différentes
La mutuelle rembourse des dépenses de santé. La prévoyance protège le revenu lorsqu’un arrêt de travail, une incapacité ou une invalidité réduit la rémunération. Cette différence compte particulièrement dans la fonction publique hospitalière. Une bonne prise en charge médicale ne garantit pas le maintien du salaire ni celui des primes de nuit, de dimanche ou de la NBI.
Certaines offres associent santé et prévoyance. D’autres proposent une garantie de revenu séparée. Il faut donc examiner les deux protections lorsque la perte de rémunération serait difficile à absorber. Une complémentaire santé peut réduire une facture médicale, mais elle ne compense pas automatiquement une baisse de salaire.
Hospitalisation : les garanties à vérifier avant de comparer les prix
Le tableau de garanties doit être lu ligne par ligne. Un remboursement affiché à 100%, 150% ou 250% ne signifie pas que tous les frais seront remboursés. Ce pourcentage s’applique généralement au tarif de base de l’Assurance maladie, et non au montant librement facturé par un praticien.
| Poste de dépense | Ce qu’il faut contrôler dans le contrat | Risque de reste à charge |
|---|---|---|
| Frais de séjour et salle d’opération | Niveau de prise en charge et éventuelles limites | Variable selon l’établissement et l’acte |
| Forfait journalier hospitalier | Prise en charge intégrale ou durée limitée | À payer chaque jour s’il n’est pas couvert |
| Honoraires chirurgicaux et anesthésie | Pourcentage du tarif de base, plafond et praticien adhérent à l’OPTAM ou à l’OPTAM-CO | Élevé en cas de dépassements |
| Chambre particulière | Forfait par jour, nombre de jours couverts et exclusions | Fréquent si le forfait est insuffisant |
| Lit d’accompagnement | Forfait quotidien, souvent réservé à certaines situations | À prévoir pour l’accompagnant |
Forfait journalier, chambre et accompagnant
Le forfait journalier hospitalier correspond aux frais d’hébergement et d’entretien pendant le séjour. Il fait partie des garanties minimales citées pour la protection sociale complémentaire des agents hospitaliers. La chambre particulière est différente : il s’agit d’une prestation de confort facturée à la journée. Sa prise en charge dépend d’un forfait précis.
Selon les formules, ce forfait peut atteindre 30, 50, 75 ou 100 euros par jour. Vérifiez s’il correspond au tarif pratiqué par l’établissement et consultez la durée maximale d’indemnisation. Certaines garanties limitent, par exemple, la chambre particulière à 90 jours par an en neuropsychiatrie. Les conditions peuvent aussi varier selon le type d’établissement.
Le lit d’accompagnement obéit à la même logique. Le contrat peut prévoir un montant quotidien, mais uniquement dans certaines situations ou pour certains bénéficiaires. Avant une intervention programmée, demandez un devis détaillé à l’établissement et aux praticiens. Comparez chaque ligne avec le plafond prévu, plutôt que de vous fier à une formule générale comme « hospitalisation renforcée ».
Dépassements d’honoraires : l’indicateur le plus sensible
Les praticiens adhérents aux dispositifs de pratiques tarifaires maîtrisées, notamment l’OPTAM ou l’OPTAM-CO en chirurgie et en obstétrique, encadrent davantage leurs dépassements. Les contrats responsables prévoient une minoration réglementaire de 20% pour certains dépassements réalisés hors de ces dispositifs.
Lors de la comparaison, examinez donc le pourcentage remboursé, le plafond applicable et les règles prévues pour les praticiens non adhérents. Une garantie à 250% peut être utile, mais elle ne supprime pas automatiquement le reste à charge lorsque les honoraires sont très éloignés du tarif de référence. Le devis de l’anesthésiste et du chirurgien permet de vérifier ce point avant l’intervention.
Fonction publique hospitalière : ce qui évolue avec la participation employeur
Les fonctionnaires et les agents contractuels de la fonction publique hospitalière sont concernés par la réforme de la protection sociale complémentaire. À compter du 1er janvier 2027, l’établissement employeur doit participer à hauteur d’au moins 50% de la cotisation de complémentaire santé, selon le cadre présenté par Service-Public. Cette participation réduira la somme payée par l’agent, sans rendre inutile le choix d’un niveau de garanties adapté.
Les garanties minimales citées comprennent notamment la prise en charge à 100% du ticket modérateur sur les consultations, actes et prestations remboursables, sous exceptions, ainsi que celle du forfait journalier hospitalier. Elles prévoient aussi des planchers pour le dentaire et l’optique : 125% du tarif conventionnel pour les prothèses et l’orthodontie, au moins 100 euros pour une correction optique simple sur deux ans, jusqu’à 150 euros, voire 200 euros, pour une correction complexe.
Contrat collectif ou individuel : ne pas comparer à périmètre différent
Un contrat collectif peut être proposé par l’employeur, tandis qu’un contrat individuel est souscrit directement auprès d’un organisme. Avant de résilier une couverture existante, vérifiez les conditions d’adhésion, la couverture du conjoint et des enfants, les options d’hospitalisation, les éventuels délais de carence et la date effective de la nouvelle protection.
La participation de l’employeur doit être distinguée du niveau de remboursement. Une cotisation moins élevée grâce à l’employeur peut rester insuffisante pour une chambre particulière ou des dépassements réguliers. Comparez donc les garanties à périmètre égal, en tenant compte des bénéficiaires, des plafonds et des exclusions.
Comparer les formules sans se laisser tromper par les pourcentages
Pour les soins courants et l’hospitalisation, les niveaux proposés peuvent aller de 100% à 250% du tarif de base selon les formules. Ce repère est utile, mais il doit être associé aux plafonds annuels et aux forfaits exprimés en euros. En optique, les forfaits peuvent aller de 100 à 800 euros selon l’équipement et la formule. En dentaire, les plafonds annuels mentionnés varient de 600 à 1 700 euros.
Ces écarts expliquent pourquoi deux contrats affichant une cotisation proche peuvent protéger très différemment une famille. Un contrat peut offrir une bonne couverture des consultations, mais un forfait limité pour la chambre. Un autre peut mieux couvrir les honoraires tout en prévoyant des plafonds plus faibles en optique ou en dentaire.
- Hospitalisation : examinez séparément les honoraires, la chambre, le lit d’accompagnement et l’hospitalisation à domicile.
- Soins récurrents : comparez les consultations de spécialistes, les actes paramédicaux et les médicaments peu ou pas remboursés.
- Dentaire et optique : contrôlez les plafonds, la fréquence de renouvellement et l’accès au panier 100% Santé.
- Services : le tiers payant limite l’avance de frais. Certains organismes annoncent un remboursement sous 48 heures après réception d’un dossier complet.
- Limites : recherchez les exclusions, les franchises, les plafonds par bénéficiaire et les restrictions dans les établissements médico-sociaux, parfois limitées à 30 jours.
Choisir une protection cohérente avec votre vie professionnelle
Commencez par votre risque réel plutôt que par une formule présentée comme « premium ». Un agent jeune, sans spécialiste à honoraires libres et sans besoin de chambre seule, ne fera pas les mêmes choix qu’un parent de jeunes enfants, qu’un professionnel suivi régulièrement ou qu’une personne souhaitant choisir sa clinique et son chirurgien.
La couverture familiale, la fréquence des soins dentaires et optiques, le type d’établissement fréquenté et la possibilité d’une hospitalisation programmée sont des critères concrets. Le statut compte aussi : fonctionnaire ou contractuel, agent médical ou non médical, les besoins de protection ne sont pas toujours identiques.
Enfin, rapprochez la complémentaire santé d’une solution de prévoyance lorsque la perte de revenu serait difficile à absorber. Certaines protections annoncent un maintien de 85% du revenu réel, avec prise en compte de certaines primes et de la NBI. D’autres prévoient une allocation journalière. Demandez un devis détaillé, relisez le tableau de garanties et conservez les estimations de frais de l’établissement. Cette méthode permet de choisir une complémentaire santé hospitalière sur des coûts plausibles, et non sur une promesse générale de remboursement.

- Dépose de couronne : pourquoi le remboursement diffère de celui d’une nouvelle prothèse - 22 octobre 2026
- Le remboursement de l’hypnose dépend du praticien et du contrat de mutuelle - 21 octobre 2026
- Assurance dépendance : ce que l’UFC-Que Choisir reproche aux contrats censés protéger - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Frais d’obsèques : la mutuelle santé suffit-elle vraiment à protéger vos proches ?
 Opticien mutualiste : comment réduire l’avance de frais et le reste à charge
 Parcours Prévention Santé : fin du certificat médical, mode d’emploi et obligations réelles
 Lunettes remboursées par la CMU : la classe A à 0 euro, le piège de la classe B