Assurance appareil auditif : protéger vos aides sans doubler les garanties
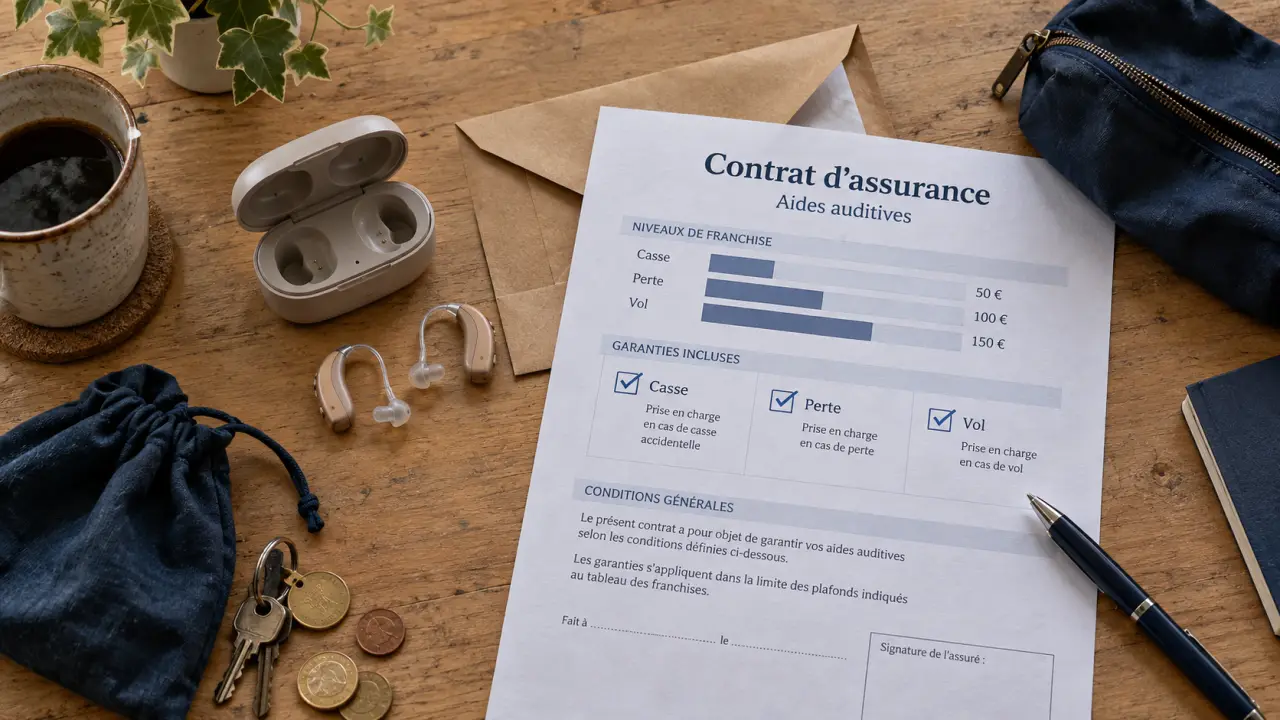
Une assurance appareil auditif n’est pas obligatoire. Elle peut toutefois éviter une dépense imprévue après une perte, un vol ou une casse accidentelle. Avant de souscrire, vérifiez ce qui relève déjà de la garantie de l’équipement, de votre complémentaire santé ou de votre assurance habitation. Une couverture utile rembourse un risque probable dans votre situation, sans faire doublon avec des garanties existantes.
Commencer par vérifier ce qui protège déjà vos appareils
Un appareil auditif neuf bénéficie généralement de garanties commerciales ou contractuelles proposées par le fabricant et l’audioprothésiste. Elles peuvent couvrir les défauts de fonctionnement, certaines réparations ou une période définie de prise en charge. Elles ne protègent pas nécessairement contre les incidents du quotidien, comme une chute dans un lavabo, une perte lors d’un déplacement, un vol dans un sac ou un dommage lié à l’humidité.
La prise en charge obtenue à l’achat, notamment dans le cadre du dispositif 100 % Santé lorsqu’il s’applique, concerne l’équipement et son remboursement initial. Elle ne vaut pas automatiquement assurance contre la perte, le vol ou la casse après la délivrance. Relisez les documents remis par l’audioprothésiste : durée de garantie, exclusions, plafond de réparation, possibilité de remplacement et montant restant à payer.
Garantie et assurance ne répondent pas au même problème
La garantie intervient lorsqu’un appareil présente une panne ou un défaut couvert par ses conditions. L’assurance vise plutôt les accidents et les sinistres extérieurs : casse accidentelle, disparition, vol ou oxydation selon le contrat. Un appareil qui cesse de fonctionner sans avoir subi de choc peut relever de la garantie. Un appareil écrasé, tombé ou perdu nécessite généralement une protection différente.
Les risques à évaluer selon vos habitudes
Le niveau de couverture dépend moins de l’âge que du mode de vie. Une personne très active, qui pratique un sport, voyage souvent ou manipule ses appareils hors de chez elle est davantage exposée à la perte ou à l’accident. La présence d’enfants ou d’animaux, une activité professionnelle en extérieur et des séjours fréquents près de l’eau sont aussi à prendre en compte. À l’inverse, une couverture étendue peut être superflue si les aides auditives restent principalement dans un environnement stable et déjà bien protégé.
Les garanties qui font la différence en cas de sinistre
Le mot « casse » ne suffit pas pour comparer deux contrats. Une assurance appareil auditif se juge sur la définition précise des événements couverts, les exclusions et le coût réel du remplacement après application de la franchise.
- La casse accidentelle : vérifiez si les chocs, les chutes et les dommages causés par un tiers sont inclus.
- La perte : cette garantie est importante, car elle n’est pas systématiquement prévue.
- Le vol : certains contrats exigent un dépôt de plainte ou des circonstances précises, comme une effraction ou une agression.
- L’humidité et l’oxydation : elles peuvent être exclues si le dommage résulte d’un mauvais entretien ou d’un usage non conforme.
- Le remplacement : vérifiez si l’assureur finance un appareil équivalent, une réparation ou une indemnité plafonnée.
Franchise, plafond et vétusté : les trois lignes à lire
La franchise correspond à la somme qui reste à votre charge après un sinistre. Le plafond limite l’indemnisation maximale. La vétusté peut réduire le remboursement lorsque l’appareil a déjà plusieurs années. Un contrat apparemment généreux peut donc laisser un reste à payer important si le plafond est inférieur au prix d’un équipement équivalent ou si la décote est rapide. Demandez une simulation écrite pour un remplacement complet, pas seulement pour une petite réparation.
Pour comparer les offres, notez d’un côté la valeur de remplacement de vos deux aides et, de l’autre, les montants réellement récupérables après application de la franchise, du plafond et de la vétusté. Cette comparaison montre si l’option protège l’équipement entier ou seulement une partie du risque. Ajoutez le coût annuel de la cotisation pour obtenir un repère concret, au lieu de vous fier à la seule promesse d’une « couverture complète ».
Assurance dédiée, mutuelle ou habitation : comparer sans supposer
Trois solutions peuvent être examinées. L’assurance proposée par l’audioprothésiste est souvent conçue pour les aides auditives et peut simplifier les démarches de réparation ou de remplacement. Une complémentaire santé peut inclure une assistance ou une garantie spécifique, mais ce n’est pas systématique. Enfin, une assurance habitation peut couvrir certains biens hors domicile ou les objets nomades, avec des conditions parfois restrictives pour les équipements de santé.
| Solution | Atout principal | Point de vigilance |
|---|---|---|
| Assurance dédiée | Garanties pensées pour l’appareil et interlocuteur spécialisé | Vérifier la perte, la franchise et la durée de couverture |
| Complémentaire santé | Possibilité de centraliser certaines protections | Les garanties auditives ne sont pas toujours incluses |
| Assurance habitation | Contrat déjà en place, parfois extensible | Exclusions, couverture hors domicile et plafonds souvent déterminants |
Ne présumez jamais que votre multirisque habitation couvre un appareil perdu à l’extérieur. Certains contrats protègent les biens dans le logement, mais pas lors d’une promenade, d’un séjour ou d’un voyage. D’autres couvrent le vol uniquement dans des circonstances précises. Consultez la notice d’information ou demandez une confirmation à l’assureur. Vous obtiendrez une réponse précise, plus fiable qu’une mention générale sur les « effets personnels ».
Choisir un contrat adapté et réagir vite si l’appareil disparaît
Avant de souscrire, réunissez la facture, la référence des appareils, leur date d’achat et les garanties déjà actives. Demandez notamment si les appareils de plus de quatre ans sont acceptés, s’il existe un délai de carence, si la couverture fonctionne à l’étranger et si les accessoires sont inclus. Les chargeurs, embouts, écouteurs et boîtiers peuvent être soumis à des règles distinctes.
Une méthode de comparaison en cinq questions
- Quels sinistres sont couverts : casse, perte, vol et humidité ?
- Quel montant restera à payer après la franchise et l’éventuelle vétusté ?
- Le remplacement est-il possible rapidement et auprès de quel professionnel ?
- La couverture s’applique-t-elle hors domicile et pendant les déplacements ?
- Quelles preuves seront exigées pour déclarer le sinistre ?
En cas de perte, de vol ou de casse
Prévenez rapidement l’assureur ou l’audioprothésiste, selon les modalités prévues au contrat. Conservez la facture, le numéro de série, les photographies éventuelles et tout document décrivant les circonstances. En cas de vol, un dépôt de plainte peut être requis. Ne jetez pas un appareil endommagé avant l’accord de l’organisme concerné : il peut être demandé pour une expertise ou une réparation.
La meilleure assurance appareil auditif est celle dont les limites sont comprises avant l’incident. Une couverture ciblée, cohérente avec vos garanties existantes et votre quotidien, protège votre budget sans multiplier les cotisations.

- 100% Santé optique : comment obtenir vos lunettes sans reste à charge ? - 19 septembre 2026
- Mutuelle ou complémentaire santé : le contrat détermine vos remboursements - 17 septembre 2026
- Assurance appareil auditif : protéger vos aides sans doubler les garanties - 16 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle d’entreprise à la retraite : 6 mois pour agir, 3 ans de tarifs encadrés
 ALD à 100 % : pourquoi conserver une mutuelle santé reste indispensable
 Capital ou prestations : la vraie différence chez AÉSIO Prévoyance Obsèques pour soulager vos proches
 Changer ses lunettes avant 2 ans : seuils de dioptrie, ordonnance valide et remboursement