Mutuelle pour professions libérales : protégez votre santé et optimisez vos impôts avec la loi Madelin
Avec plus de 2,8 millions d’actifs en France en 2024, le secteur des professions libérales est un pilier de l’économie. Pourtant, en tant que travailleur non salarié (TNS), votre protection sociale est souvent moins couvrante que celle des salariés. Face à des restes à charge qui pèsent sur votre trésorerie, souscrire une mutuelle santé dédiée devient une nécessité pour pérenniser votre activité.
Pourquoi une mutuelle spécifique est indispensable pour les TNS
Le système de santé français repose sur une prise en charge par l’Assurance Maladie qui laisse des zones d’ombre. Pour un professionnel libéral, ces lacunes se traduisent par des dépenses imprévues. Sans une couverture complémentaire adaptée, les frais d’hospitalisation, les consultations spécialisées et les soins dentaires ou optiques impactent votre budget.
Calculateur Loi Madelin
La réalité du reste à charge et des dépassements d'honoraires
La plupart des spécialistes pratiquent des dépassements d'honoraires. Si votre mutuelle ne propose pas un remboursement supérieur à 100 % de la base de remboursement de la Sécurité sociale (BRSS), le différentiel reste à votre charge. Pour un architecte ou un avocat, cette somme devient significative sur une année, surtout en cas de soins récurrents ou d'intervention chirurgicale.
Les risques spécifiques liés aux métiers libéraux
Les professions libérales sont exposées à des risques comme le stress chronique, les troubles musculo-squelettiques (TMS) ou la fatigue visuelle. Ces pathologies nécessitent un accès rapide à des médecines douces comme l'ostéopathie ou un suivi psychologique, des actes faiblement remboursés par le régime obligatoire. Une mutuelle TNS performante inclut des forfaits dédiés à ces pratiques.
Loi Madelin : le levier fiscal pour optimiser vos cotisations
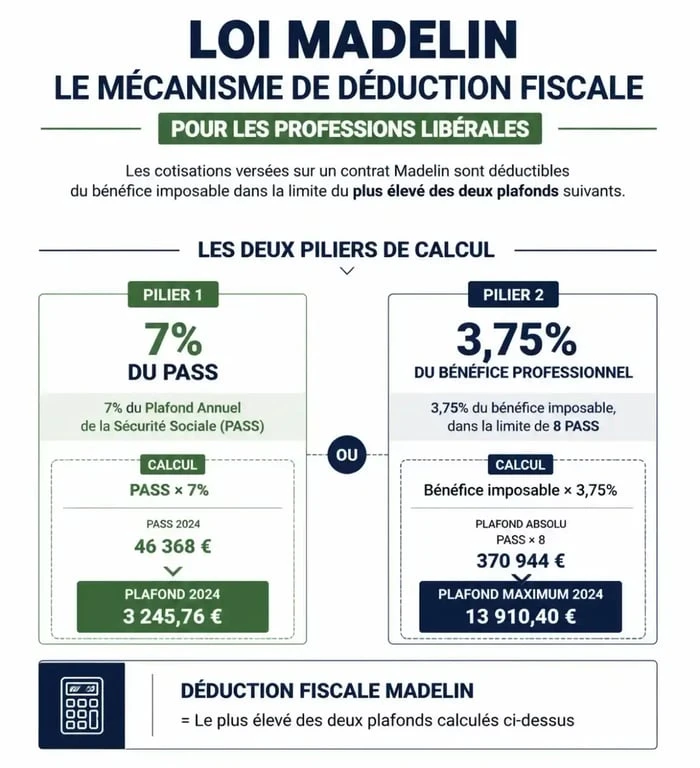
Le statut TNS offre l'avantage du dispositif de la loi Madelin. Ce cadre fiscal permet aux indépendants de déduire de leur bénéfice imposable les cotisations versées pour leur protection santé. C'est un outil pour réduire votre pression fiscale tout en sécurisant votre santé.
Comprendre le mécanisme de déduction
Pour l'année 2025, le plafond de déduction est précis : vous pouvez déduire 7 % du Plafond Annuel de la Sécurité Sociale (PASS), soit 3 297 €, auxquels s'ajoutent 3,75 % du bénéfice imposable, dans la limite de 3 % de 8 PASS, soit 11 304 €. Ce mécanisme transforme une dépense de santé en une optimisation fiscale concrète.
Conditions pour bénéficier des avantages fiscaux
Pour être éligible, votre contrat doit être qualifié de « responsable ». Il respecte un cahier des charges strict, incluant le panier 100 % Santé (zéro reste à charge sur certains équipements dentaires, optiques et audiologiques). En souscrivant à un tel contrat, vous validez votre éligibilité fiscale.
Comment structurer vos garanties selon votre activité
Le choix de votre contrat ne doit pas se faire par défaut. La modularité est la clé pour ne pas payer pour des garanties inutiles.
Les postes de santé incontournables
Au-delà du 100 % Santé, examinez les forfaits hospitalisation. La chambre particulière, les frais d'accompagnant et le forfait journalier sont des coûts qui s'accumulent vite. Un bon contrat doit offrir une prise en charge réelle des dépassements d'honoraires des chirurgiens et anesthésistes.
Services additionnels : téléconsultation et réseaux de soins
La valeur d'une mutuelle moderne réside dans ses services. La téléconsultation médicale 24/7 est un atout pour les libéraux dont l'emploi du temps est saturé. De même, l'accès à des réseaux de soins partenaires permet de bénéficier de tarifs négociés chez les opticiens et dentistes, maîtrisant ainsi vos coûts.
Considérez votre contrat d'assurance comme un élément structurel de votre entreprise. À l'image d'un joint d'étanchéité sur une machine de précision, votre mutuelle empêche les fuites de capital vers des dépenses de santé imprévues. Si ce lien est bien dimensionné, il assure la fluidité de votre activité sans que les aléas extérieurs ne viennent gripper votre productivité.
Le coût réel d'une mutuelle libérale : fourchettes et variables
Le prix d'une complémentaire santé TNS varie selon votre âge, votre localisation et la composition de votre famille. Selon les données d'octobre 2025, pour un niveau de garantie fort couvrant les dépassements d'honoraires, le coût mensuel se situe entre 57 € et 84 €.
Certains assureurs proposent des politiques tarifaires attractives pour les nouveaux entrants. Des réductions dégressives sur trois ans (environ -20 % la première année, -10 % la seconde, -5 % la troisième) sont parfois appliquées pour accompagner les créateurs d'entreprise.
Choisir le bon contrat : méthodologie de comparaison
Ne vous contentez pas du premier devis. Suivez ces étapes pour comparer efficacement :
Définissez vos priorités en évaluant votre historique de santé et vos besoins réels. Utilisez un comparateur spécialisé pour obtenir des simulations basées sur votre profil TNS et la loi Madelin. Vérifiez les délais de carence : privilégiez les offres sans délai si vous avez des besoins immédiats. Enfin, analysez la facilité de résiliation : depuis la réforme de la résiliation infra-annuelle, vous pouvez changer de contrat après un an de souscription sans frais ni justification.
La protection de votre santé est le socle de votre réussite professionnelle. En sélectionnant une mutuelle adaptée, vous investissez dans votre capacité à travailler sereinement sur le long terme.

- Mutuelle pour professions libérales : protégez votre santé et optimisez vos impôts avec la loi Madelin - 15 septembre 2026
- Agirc-Arrco et mutuelle santé : deux protections distinctes, même lorsqu’un même groupe les gère - 14 septembre 2026
- Parcours Prévention Santé : fin du certificat médical, mode d’emploi et obligations réelles - 10 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Remboursement kiné mutuelle : comment 100 %, 150 % et 200 % changent le reste à charge
 Numéro AMC : où le trouver et à quoi il sert pour vos remboursements
 Contrat mutuelle labellisé : 3 ans de validité, participation employeur et points à vérifier
 Bracelet alarme sans abonnement : économie, autonomie, limites, que vaut le compromis ?