Remboursement du caisson hyperbare : la prescription ne suffit pas à garantir la prise en charge
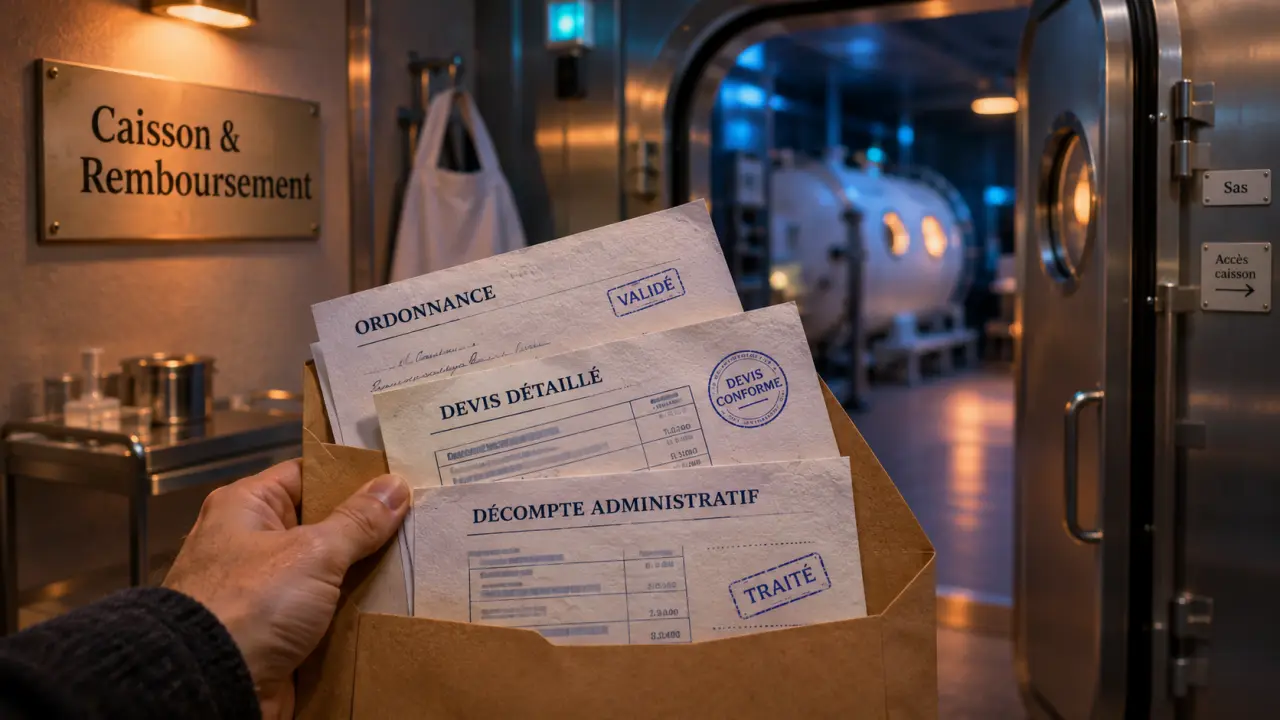
En France, une séance en caisson hyperbare peut être prise en charge par l’Assurance maladie lorsqu’elle correspond à un traitement médical reconnu et respecte les conditions de facturation applicables. En revanche, une séance proposée pour le bien-être, la récupération sportive ou une promesse « anti-âge » n’ouvre pas automatiquement droit à un remboursement. Une prescription, à elle seule, ne garantit donc pas la prise en charge.
Pour connaître votre reste à charge, il faut vérifier l’indication médicale, le statut du centre et les frais réellement facturés. Ces démarches sont à effectuer avant de commencer les séances, sauf urgence médicale.
Ce qui distingue un traitement remboursable d’une séance de bien-être
L’oxygénothérapie hyperbare consiste à administrer de l’oxygène dans une enceinte où la pression est supérieure à la pression atmosphérique. Son utilisation médicale relève d’une décision clinique : le bénéfice attendu, les risques et les modalités du traitement doivent être évalués par une équipe compétente. Le nom « caisson hyperbare » ne suffit donc pas à définir un soin remboursable.
L’indication médicale est le premier critère
L’oxygénothérapie hyperbare peut notamment être utilisée dans certaines intoxications au monoxyde de carbone, les accidents de décompression, les embolies gazeuses ou certaines lésions tissulaires. Ces exemples ne constituent ni une liste exhaustive des indications ni une garantie de remboursement pour chaque situation. La décision dépend du diagnostic précis et des conditions applicables à l’acte réalisé.
Pour une plaie chronique, par exemple, la seule présence d’une difficulté de cicatrisation ne permet pas de conclure qu’un traitement hyperbare sera indiqué ou remboursé. Le service spécialisé examine le dossier, les soins déjà entrepris et la place éventuelle de cette technique dans le parcours thérapeutique.
Les prestations commerciales suivent une autre logique
Des établissements proposent des séances sous des appellations telles que « oxygénation », « récupération » ou « hyperbarie douce ». Ces offres ne sont pas nécessairement équivalentes à une oxygénothérapie hyperbare médicale, que ce soit par leur équipement, leur protocole ou leur encadrement. Une promesse d’amélioration de la fatigue ou des performances ne constitue pas une preuve d’éligibilité au remboursement.
Si une prestation est vendue comme du bien-être, partez du principe que son financement reste à vérifier intégralement. La présence d’un professionnel de santé ou l’emploi d’un vocabulaire médical ne remplacent pas les critères de prise en charge de l’Assurance maladie.
Les vérifications à faire avant la première séance
La démarche la plus sûre consiste à partir du problème de santé, et non d’un forfait commercial. Votre médecin peut vous orienter vers un service de médecine hyperbare, qui déterminera si le traitement est adapté. Cette consultation permet également de rechercher les contre-indications et de préciser les modalités de surveillance.
Avant de vous engager financièrement, demandez au centre une réponse claire sur les points suivants :
- L’intitulé exact du traitement et son indication dans votre situation.
- La possibilité de facturer ce traitement à l’Assurance maladie et, lorsque cela s’applique, le code de l’acte utilisé.
- Le cadre de réalisation : consultation externe, hospitalisation ou autre organisation.
- Les honoraires, les éventuels dépassements et les prestations facturées séparément.
- Les formalités nécessaires, notamment une éventuelle demande d’accord préalable.
Ne supposez pas qu’un accord préalable est toujours obligatoire, ni qu’il ne l’est jamais. Le service facturation et votre caisse peuvent vous préciser les règles correspondant au traitement envisagé. Si une formalité est requise, faites confirmer qui doit l’effectuer et à quel moment.
Utilisez ensuite un contrôle en miroir : transmettez à votre caisse et à votre complémentaire le même document que celui établi par le centre, avec l’intitulé du soin, son éventuel code et son prix. Si le centre parle de « traitement médical » mais que le devis mentionne seulement un « forfait récupération », cette discordance doit être éclaircie avant tout paiement. Faire correspondre les mots du prescripteur, du devis et de la facturation évite de demander un remboursement pour une prestation différente de celle que vous pensiez recevoir.
Le reste à charge dépend de plusieurs lignes de frais
Il n’existe pas de montant unique valable pour toutes les séances de caisson hyperbare. Le coût supporté par le patient dépend du cadre de soins, des tarifs applicables, de sa situation administrative et de son contrat de complémentaire santé. Un tarif affiché par un centre ne correspond donc pas nécessairement à la base de remboursement retenue.
| Poste de dépense | Point à vérifier |
|---|---|
| Traitement hyperbare | Éligibilité à la prise en charge et base de remboursement applicable. |
| Consultation spécialisée | Facturation distincte, respect du parcours de soins et éventuels dépassements. |
| Frais liés à l’hospitalisation | Participation du patient, forfaits éventuels et prestations de confort. |
| Transport | Prescription et conditions spécifiques de remboursement. |
Une prise en charge à 100 % n’efface pas tous les frais
Si vous bénéficiez d’une affection de longue durée, les soins en rapport avec cette affection peuvent être pris en charge à 100 % de la base de remboursement, sous réserve des règles applicables. Cela ne signifie pas que toute séance hyperbare sera automatiquement couverte : son lien avec l’affection et son éligibilité restent à vérifier.
De même, la mention « 100 % » ne signifie pas nécessairement absence de reste à charge. Des dépassements d’honoraires, certaines participations ou des prestations non remboursables peuvent subsister selon votre situation.
La mutuelle intervient dans les limites du contrat
Une complémentaire peut couvrir tout ou partie de certains frais restant après l’intervention de l’Assurance maladie. En revanche, elle ne rembourse pas systématiquement une prestation que celle-ci ne prend pas en charge. Une éventuelle garantie de bien-être ou de soins non remboursés doit être vérifiée dans le contrat, sans supposer qu’elle inclut l’hyperbarie.
Demandez une estimation écrite sur la base du devis. Vérifiez aussi si un plafond annuel, une limitation du nombre de séances ou une exclusion particulière s’applique.
Les démarches pour obtenir une réponse et éviter un refus
Conservez la prescription, le devis détaillé, les informations de facturation et les réponses écrites des organismes. Après les soins, gardez également les factures acquittées et les décomptes. Ces pièces permettent de comprendre une différence entre le remboursement attendu et le montant effectivement versé.
Pour interroger votre caisse, formulez une demande précise : diagnostic ou indication médicale, établissement concerné, intitulé du traitement et code de facturation s’il vous a été communiqué. Une question générale sur « le remboursement du caisson » risque d’aboutir à une réponse trop vague pour sécuriser votre dépense.
Les transports doivent faire l’objet d’une vérification séparée. Le remboursement des séances n’entraîne pas automatiquement celui des déplacements. Une prescription et, dans certaines situations, un accord préalable peuvent être nécessaires. Si plusieurs trajets sont prévus, abordez ce point avec l’équipe avant le début du traitement.
En cas de refus, demandez d’abord son motif exact : prestation non remboursable, formalité manquante, problème de codage ou garantie contractuelle insuffisante. Une erreur administrative peut parfois être corrigée par le centre. Si vous contestez une décision de votre caisse, suivez les voies et délais de recours indiqués dans sa notification.
Enfin, ne reportez pas une prise en charge urgente pour obtenir un devis ou une confirmation de remboursement. Pour un traitement programmé, en revanche, une vérification écrite auprès du centre, de la caisse et de la complémentaire reste la meilleure façon d’anticiper votre budget.

- Remboursement du caisson hyperbare : la prescription ne suffit pas à garantir la prise en charge - 4 novembre 2026
- Changement de contrat mutuelle : partir après un an sans créer de trou de couverture - 3 novembre 2026
- Pot de chambre adulte : la stabilité compte autant que la capacité - 2 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Papiers de mutuelle : combien de temps les conserver pour éviter les litiges ?
 Après 60 ans, une assurance prêt immobilier senior se joue sur les garanties et les âges limites
 Mutuelle Viamedis : comment réussir votre référencement de professionnel de santé en ligne
 Carte Avance Santé : le débit intervient après les remboursements