Changement de contrat mutuelle : partir après un an sans créer de trou de couverture
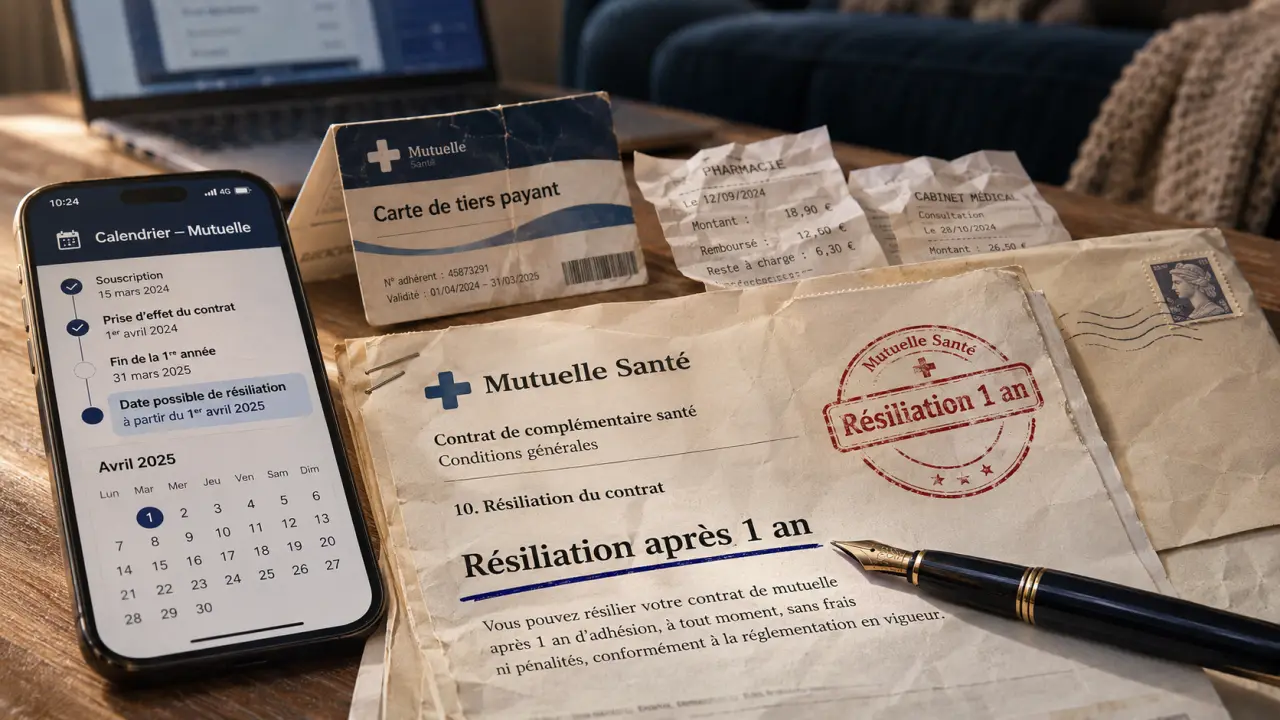
Un changement de contrat mutuelle peut généralement se faire sans frais après la première année de souscription, pour les contrats de complémentaire santé concernés par la résiliation infra-annuelle. Mais résilier ne suffit pas : il faut aussi coordonner les dates, vérifier les garanties réellement utiles et anticiper les soins en cours. L’objectif est de remplacer une couverture par une autre, sans période non assurée ni mauvaise surprise sur les remboursements.
Changer de formule ou changer d’organisme : deux démarches différentes
L’expression « changement de contrat mutuelle » recouvre plusieurs situations. Vous pouvez vouloir augmenter vos remboursements chez votre assureur actuel, souscrire une offre moins chère ailleurs ou rejoindre la complémentaire obligatoire de votre entreprise. La bonne procédure dépend d’abord de ce que vous souhaitez modifier.
Adapter les garanties auprès de votre mutuelle actuelle
Passer à une formule supérieure ou inférieure ne suppose pas toujours de résilier. Votre organisme peut proposer une modification par avenant ou la souscription d’un nouveau contrat. Demandez à quelle date les nouvelles garanties s’appliqueront, si des délais d’attente sont prévus et quelles conséquences cette modification aura sur votre possibilité de résiliation ultérieure. Les conditions de changement de niveau varient selon les contrats : une baisse de garanties peut notamment être encadrée.
Remplacer votre complémentaire par une autre
Si vous changez d’organisme, vous devez articuler la fin de l’ancien contrat avec le début du nouveau. Avant toute démarche, identifiez le souscripteur, les bénéficiaires couverts et la nature individuelle ou collective de votre protection. Un salarié ne peut pas quitter librement la mutuelle obligatoire de son entreprise pour une offre individuelle, sauf à relever d’un cas de dispense applicable.
Vérifiez aussi le sort de votre conjoint et de vos enfants. Leur couverture peut prendre fin avec la vôtre : leur rattachement au nouveau contrat doit donc être expressément prévu, et non supposé automatique.
À quelle date pouvez-vous mettre fin au contrat ?
La date de souscription est le premier repère à retrouver. Elle figure dans les documents contractuels, avec les dispositions relatives à la résiliation. Ne confondez pas cette date avec celle de votre dernier prélèvement ou d’une simple actualisation de cotisation.
Après la première année : une résiliation possible à tout moment
Pour les contrats de complémentaire santé éligibles, la résiliation est possible à tout moment après un an, sans frais ni pénalité. Elle prend effet un mois après la réception de la notification par l’organisme. Il ne faut donc pas considérer l’envoi de la demande comme une rupture immédiate de la couverture.
Lorsque vous souscrivez une nouvelle complémentaire pour remplacer l’ancienne, le nouvel organisme peut accomplir les formalités de résiliation pour votre compte. Cette solution facilite la coordination des dates. Demandez néanmoins une confirmation écrite de la prise d’effet du nouveau contrat et de la fin de l’ancien.
Avant un an : vérifier le motif et les conditions applicables
Avant le premier anniversaire, une simple envie de payer moins cher ne permet généralement pas de partir à n’importe quel moment. Certaines situations peuvent ouvrir une possibilité de résiliation anticipée, notamment un changement de situation ayant une incidence sur les risques garantis ou l’adhésion à une couverture collective obligatoire, selon le cadre applicable.
Les justificatifs et délais dépendent du motif invoqué. Un déménagement ou un changement professionnel ne suffit donc pas systématiquement à lui seul. Faites confirmer par écrit votre droit à résilier, la procédure à suivre et la date d’effet retenue avant de souscrire une couverture de remplacement.
Comparer les remboursements avant de comparer les cotisations
Une mensualité plus basse peut masquer des plafonds réduits ou des exclusions gênantes. Pour choisir, partez de vos dépenses de santé et de celles de vos bénéficiaires : consultations avec dépassements d’honoraires, hospitalisation, lunettes, prothèses dentaires ou appareils auditifs.
| Point à comparer | Vérification utile |
|---|---|
| Consultations | Niveau de remboursement des dépassements et éventuelles différences selon le praticien. |
| Hospitalisation | Honoraires, forfait hospitalier, chambre particulière et limites de durée. |
| Optique et dentaire | Forfaits, plafonds, périodicité de renouvellement et actes exclus. |
| Délais d’attente | Garanties qui ne seraient pas mobilisables dès la prise d’effet. |
| Budget global | Cotisation annuelle et reste à charge probable sur les soins envisagés. |
Un remboursement annoncé à 100 % de la base de remboursement ne signifie pas que la totalité de la facture sera prise en charge. Dans les tableaux de garanties, ce pourcentage inclut généralement la part de l’Assurance maladie : vérifiez la convention de présentation. Des dépassements peuvent rester à payer. Pour un soin coûteux, transmettez le devis au futur organisme et demandez une estimation écrite.
Le changement peut aussi servir de tremplin pour construire votre calendrier de soins. Notez les actes déjà programmés et les dépenses probables, puis confrontez-les aux dates d’activation des garanties et aux plafonds du nouveau contrat. Vous repérerez ainsi un décalage entre une opération prévue et une garantie encore indisponible, sans reporter pour autant un soin médicalement nécessaire.
Examinez enfin les avantages liés à l’ancienneté. Un plafond renforcé acquis dans votre contrat actuel ne sera pas nécessairement retrouvé dès l’adhésion ailleurs. À garanties apparemment identiques, ce détail peut modifier sensiblement votre reste à charge.
Organiser la transition sans interruption de couverture
Le bon ordre consiste à valider les conditions du nouveau contrat, puis à coordonner la résiliation. N’interrompez jamais simplement les prélèvements : le blocage bancaire ne vaut pas résiliation et peut entraîner des impayés.
- Rassemblez les documents utiles : numéro d’adhérent, date de souscription, tableau de garanties et liste des bénéficiaires.
- Obtenez une proposition écrite : cotisation, garanties, exclusions, délais d’attente et date de prise d’effet.
- Confiez la résiliation au nouvel organisme lorsque cela est possible : transmettez les informations nécessaires et conservez la preuve de votre demande.
- Contrôlez les deux dates : la nouvelle couverture doit prendre le relais de l’ancienne sans journée non couverte.
- Vérifiez la mise en service : espace adhérent, carte de tiers payant, bénéficiaires et télétransmission avec l’Assurance maladie.
La télétransmission peut nécessiter la déconnexion de l’ancienne complémentaire avant l’activation de la nouvelle. Pendant cette transition technique, conservez les décomptes de l’Assurance maladie et les factures. L’absence temporaire de transmission automatique ne signifie pas nécessairement une absence de garanties : les demandes peuvent devoir être adressées manuellement.
Surveillez aussi les derniers prélèvements. Les cotisations correspondant à une période postérieure à la date effective de résiliation doivent être régularisées selon les règles applicables. Gardez le décompte de clôture pour vérifier les sommes éventuellement remboursées.
Soins en cours et mutuelle d’entreprise : les vérifications décisives
Un devis accepté par votre ancienne mutuelle ne garantit pas automatiquement sa prise en charge après votre départ. Pour une hospitalisation, un traitement dentaire en plusieurs étapes ou un équipement commandé avant le changement, demandez quel événement détermine le remboursement : date des soins, de délivrance ou autre règle contractuelle. Ne supposez pas que la date du devis suffit.
Conservez l’accès aux justificatifs de l’ancien contrat. Des soins réalisés avant sa résiliation peuvent encore donner lieu à une demande de remboursement après celle-ci, dans les délais prévus. Adressez chaque dépense à l’organisme compétent selon la période et les conditions de couverture.
Si vous rejoignez une mutuelle d’entreprise, récupérez l’attestation d’affiliation et vérifiez sa date d’effet avant de quitter votre contrat individuel. Comparez également les conditions d’affiliation des ayants droit : leur adhésion peut être facultative et leur cotisation distincte de celle du salarié.
Enfin, si vous quittez votre emploi, renseignez-vous sur une éventuelle portabilité de la couverture collective avant de souscrire immédiatement une nouvelle mutuelle. Ce maintien est soumis à conditions. Une vérification auprès de l’employeur ou de l’organisme assureur peut vous éviter une double couverture inutile tout en préservant vos droits.

- Remboursement du caisson hyperbare : la prescription ne suffit pas à garantir la prise en charge - 4 novembre 2026
- Changement de contrat mutuelle : partir après un an sans créer de trou de couverture - 3 novembre 2026
- Pot de chambre adulte : la stabilité compte autant que la capacité - 2 novembre 2026