Comparatif mutuelle santé collective : le prix ne suffit pas, les garanties départagent
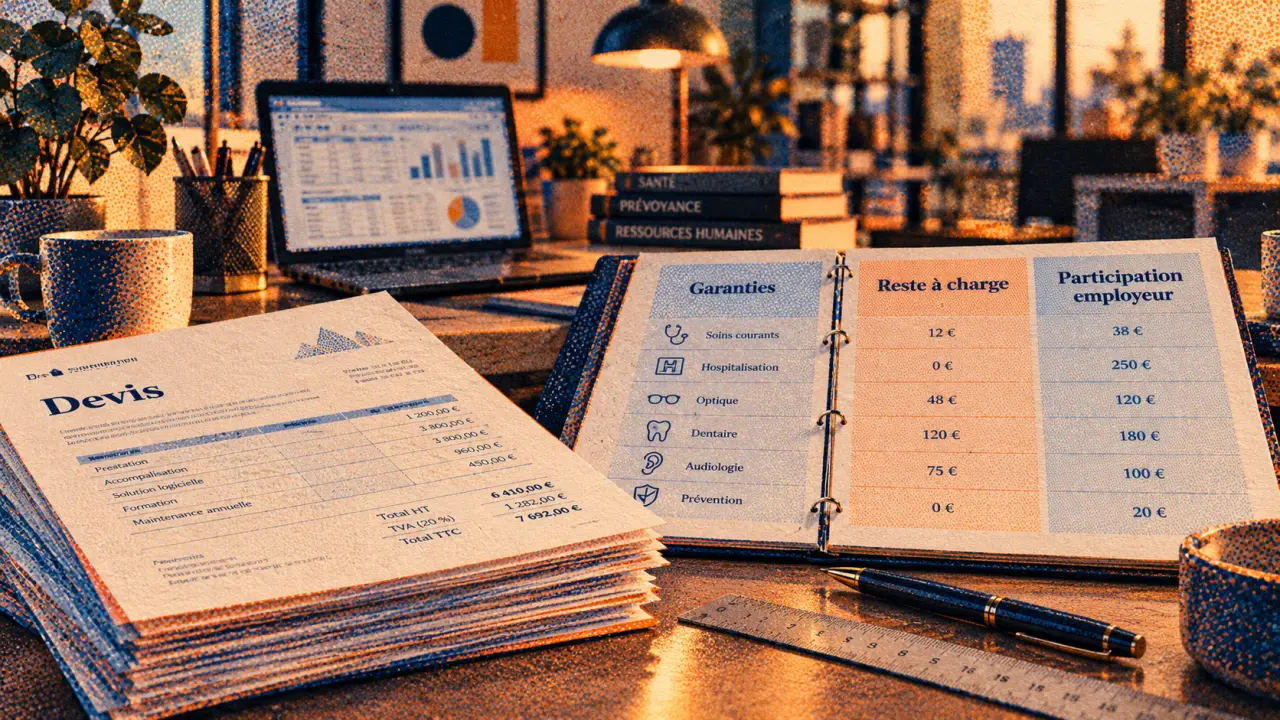
Une mutuelle d’entreprise se compare sur trois éléments : sa conformité à votre convention collective, le reste à charge des salariés et son coût partagé avec l’employeur. La notoriété de l’organisme aide à constituer une sélection, mais ne désigne pas le contrat le plus adapté. Pour choisir, il faut mettre plusieurs offres en concurrence sur un cahier des charges identique.
Quels organismes mettre en concurrence pour votre entreprise ?
Groupe Vyv, Malakoff Humanis, Aésio, AG2R La Mondiale ou Allianz figurent parmi les acteurs à consulter. Cette liste constitue un point de départ, pas un classement de qualité : les garanties, les tarifs et la gestion dépendent de l’offre proposée à votre entreprise.
Le classement par chiffre d’affaires cité par Bonne Assurance pour 2024 mentionne notamment 6,11 milliards d’euros pour Groupe Vyv, 3,81 milliards pour Malakoff Humanis et 3,57 milliards pour Axa France. Ces montants renseignent sur la taille des acteurs selon le périmètre retenu, sans isoler nécessairement l’activité collective ni mesurer la qualité des remboursements.
| Organisme à consulter | Point à éclaircir dans le devis collectif | Document à demander |
|---|---|---|
| Groupe Vyv et ses entités | Entité assurant le contrat et interlocuteur de gestion | Proposition précisant assureur et gestionnaire |
| Malakoff Humanis | Adéquation avec la branche professionnelle | Tableau des garanties conventionnelles |
| Aésio | Articulation entre socle et options des salariés | Tarification détaillée des renforts |
| AG2R La Mondiale | Garanties proposées au regard de votre convention collective | Notice et conditions contractuelles |
| Allianz ou Axa | Organisation de la gestion et services inclus | Engagements de service et devis détaillé |
Ces vérifications sont utiles pour tous les organismes. Aucun tarif collectif uniforme ne permet de les départager sans connaître l’effectif et les garanties. Pour comparer une ancienne proposition avec une offre actuelle, conservez aussi la date d’effet et la version des conditions : un même nom commercial ne garantit pas un contenu inchangé.
La conformité du contrat passe avant le niveau de remboursement
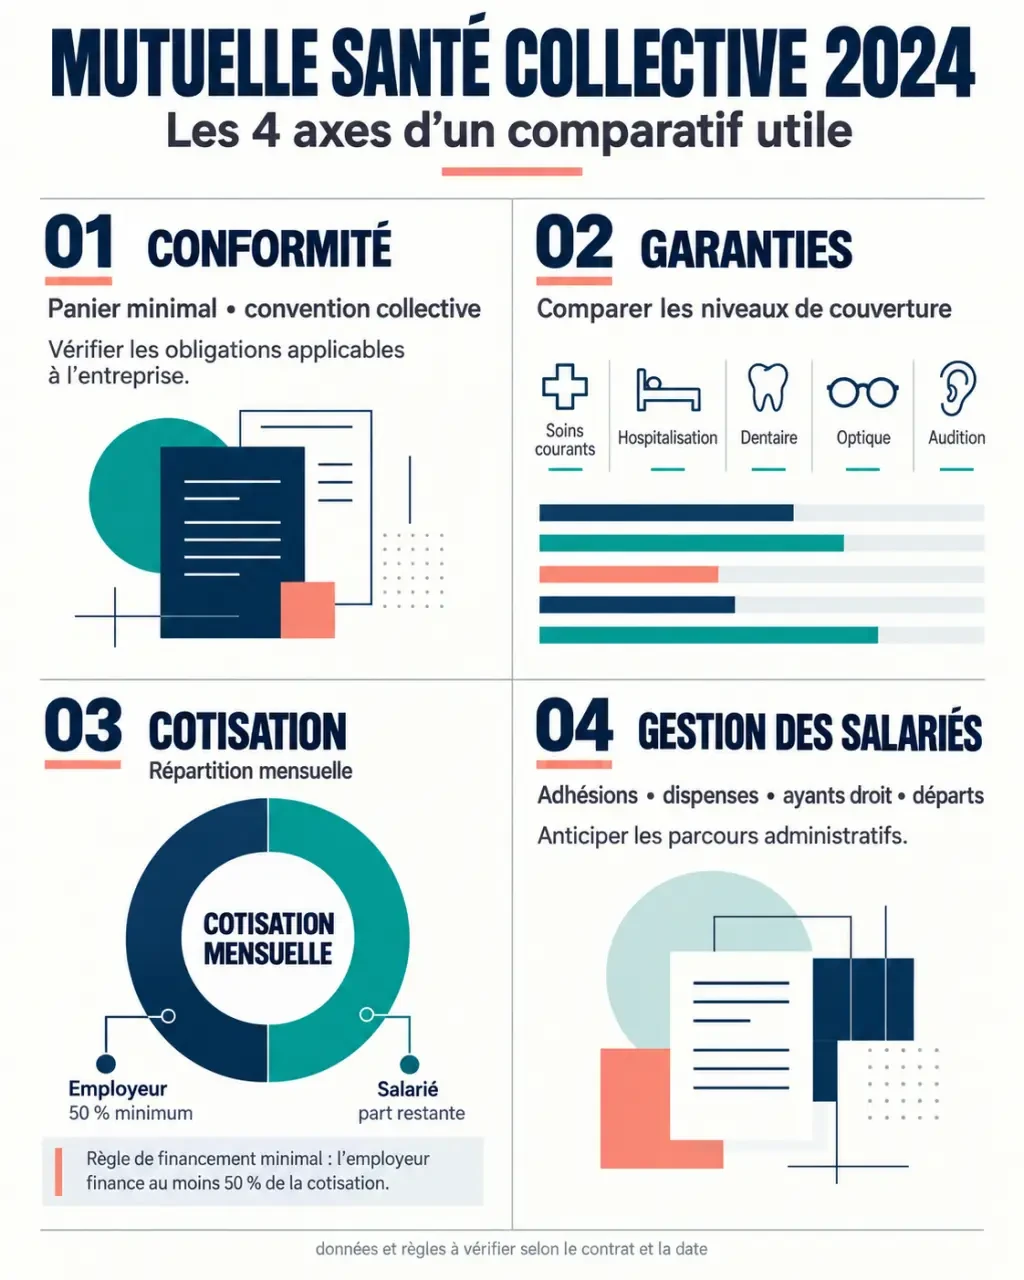
Contrairement à une mutuelle individuelle souscrite personnellement, la complémentaire collective est mise en place par l’employeur pour les salariés. Dans le secteur privé, celui-ci doit proposer une couverture collective, sauf situations particulières, et financer au moins 50 % de la cotisation obligatoire. Un accord de branche ou d’entreprise peut imposer davantage.
Panier minimal et contrat responsable
Le contrat doit respecter le panier de soins minimal, notamment la prise en charge du ticket modérateur pour les prestations concernées, sous réserve des exceptions réglementaires, du forfait journalier hospitalier et de garanties minimales dentaires et optiques. La convention collective peut fixer des niveaux supérieurs : elle doit donc être examinée avant de solliciter les assureurs.
Le caractère responsable encadre les remboursements et permet notamment l’accès au dispositif 100 % Santé en optique, dentaire et audition, pour les équipements éligibles. Il ne signifie pas que toutes les dépenses sont intégralement remboursées. La chambre particulière, les dépassements d’honoraires ou les équipements hors panier nécessitent une lecture distincte.
Adhésion, famille et départ du salarié
Certains salariés peuvent demander une dispense, par exemple lorsqu’ils disposent d’une autre couverture répondant aux conditions légales. La dispense n’est pas automatique : son motif et les justificatifs nécessaires doivent être vérifiés. La couverture du conjoint et des enfants dépend, elle aussi, du régime instauré ; elle n’est pas systématiquement obligatoire.
Après une rupture du contrat de travail ouvrant droit à l’assurance chômage, hors faute lourde et sous les conditions applicables, la portabilité peut maintenir gratuitement la couverture pendant une durée limitée, au maximum douze mois. Vérifiez les démarches prévues avec le gestionnaire pour éviter une interruption des droits.
Les garanties se comparent en euros de reste à charge
Un remboursement à 100 % de la base de remboursement de la Sécurité sociale ne correspond pas à 100 % de la facture. Lorsque le tableau inclut la part de l’Assurance Maladie, ce pourcentage représente le plafond cumulé, selon les règles du contrat. Les dépassements peuvent donc rester à la charge du salarié.
| Poste | Éléments à comparer | Limite à repérer |
|---|---|---|
| Soins courants | Consultations, spécialistes, analyses et pharmacie | Distinction selon l’adhésion du médecin aux dispositifs de pratique tarifaire maîtrisée |
| Hospitalisation | Honoraires, forfait hospitalier, chambre particulière | Plafond journalier et durée de prise en charge |
| Dentaire | Prothèses, implants, orthodontie | Actes non remboursés et plafonds annuels |
| Optique | Verres, monture, lentilles | Périodicité et distinction selon la correction |
| Audition | Équipements éligibles et hors 100 % Santé | Forfait par oreille et renouvellement |
Demandez des simulations sur les mêmes dépenses : consultation avec dépassement, couronne dentaire et hospitalisation avec chambre particulière. Elles rendent les différences plus lisibles que les seuls pourcentages. Les forfaits de médecines douces et l’assistance peuvent ensuite départager deux offres proches, sans remplacer une protection solide sur les dépenses importantes.
Construisez une matrice à deux axes : fréquence des soins et gravité financière. Les consultations fréquentes pèsent sur le budget courant, tandis qu’une hospitalisation moins probable peut provoquer une dépense élevée. Cette lecture évite de choisir uniquement les prestations les plus visibles. Elle aide à protéger collectivement les risques coûteux, puis à réserver certains besoins plus spécifiques à des options facultatives, sans recueillir de données médicales individuelles.
Le vrai prix combine cotisation, financement et évolution du contrat
Il n’existe pas de prix moyen universel suffisamment précis pour sélectionner une mutuelle collective. La cotisation dépend notamment de l’effectif, de la structure démographique, de la localisation, des garanties et de la couverture familiale. Selon le contrat, les résultats techniques peuvent aussi peser sur les conditions de renouvellement.
Les tarifs de mutuelles individuelles ne constituent donc pas une référence directement transposable. Comparez plutôt le coût annuel à périmètre identique : salariés seuls ou familles, options comprises ou non, frais éventuels et participation patronale clairement séparés.
Exemple purement illustratif : pour une cotisation obligatoire de 60 € par mois, une participation employeur de 50 % représente 30 €, laissant 30 € au salarié. Avec un financement patronal de 60 %, la répartition devient 36 € et 24 €. Cet exemple explique le calcul ; il ne constitue pas un tarif de marché.
Demandez également les modalités de révision tarifaire. Une première année attractive ne suffit pas si les conditions de renouvellement sont peu lisibles. Les plafonds, exclusions et éventuels délais d’attente doivent être examinés en parallèle du prix.
Obtenir des devis réellement comparables et choisir sans angle mort
Pour une TPE, privilégiez une mise en place simple et un interlocuteur accessible. Une PME pourra accorder davantage de poids aux options et aux outils RH. Une entreprise multisite devra également vérifier la cohérence du service entre établissements et la qualité du suivi administratif.
- Préparez un dossier commun : convention collective, activité, effectif, répartition démographique anonymisée, implantation et structure familiale souhaitée.
- Fixez les garanties attendues : socle obligatoire, besoins prioritaires, options et budget patronal.
- Sollicitez plusieurs devis identiques : même date d’effet, mêmes bénéficiaires et mêmes simulations de remboursement.
- Testez la gestion : affiliation, radiation, tiers payant, espace salarié, réseau de soins et traitement des réclamations.
- Sécurisez le déploiement : acte de mise en place, information des salariés, articulation avec la paie et formalités nécessaires.
Avant de signer, demandez le tableau de garanties, la notice, les conditions tarifaires et les engagements de gestion. Le meilleur rapport garanties-prix est celui qui protège vos salariés sans financer des prestations inadaptées, tout en restant conforme aux obligations de l’entreprise et simple à administrer.

- Remboursement du caisson hyperbare : la prescription ne suffit pas à garantir la prise en charge - 4 novembre 2026
- Changement de contrat mutuelle : partir après un an sans créer de trou de couverture - 3 novembre 2026
- Pot de chambre adulte : la stabilité compte autant que la capacité - 2 novembre 2026