Mutuelle ou complémentaire santé : le contrat détermine vos remboursements
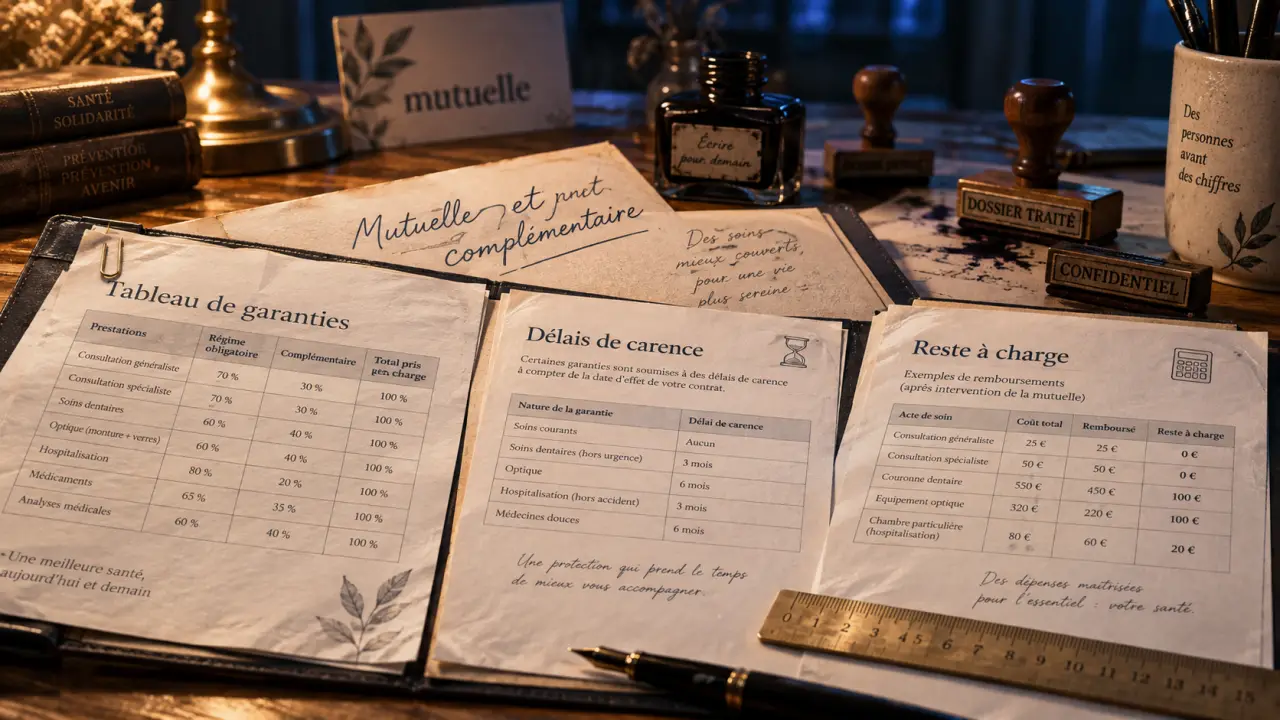
Dans le langage courant, le mot « mutuelle » désigne souvent toute couverture qui complète les remboursements de l’Assurance maladie. Pourtant, les deux notions ne recouvrent pas exactement la même réalité. La complémentaire santé décrit une protection, tandis que la mutuelle désigne un organisme qui peut la proposer. Cette distinction aide à comparer les garanties sur des bases concrètes.
Comprendre la différence entre mutuelle et complémentaire santé
La Sécurité sociale ne rembourse qu’une partie de nombreuses dépenses médicales. Après son intervention, il peut rester à payer le ticket modérateur, des dépassements d’honoraires, une partie des frais d’optique, des soins dentaires ou certains actes peu remboursés. Une complémentaire santé intervient, selon les garanties prévues au contrat, pour réduire tout ou partie de ce reste à charge.
La complémentaire santé est une couverture
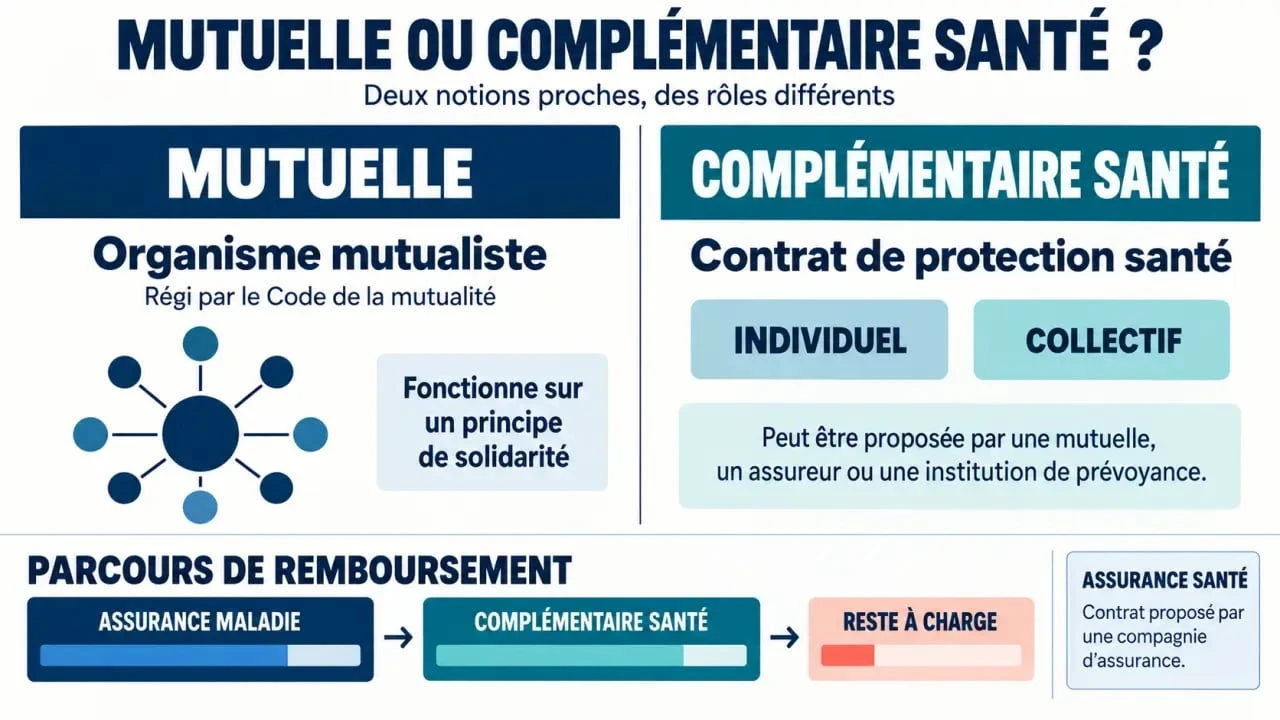
Le terme complémentaire santé englobe les contrats qui complètent les remboursements de l’Assurance maladie. Elle peut être souscrite à titre individuel, directement par une personne ou un foyer, ou dans le cadre d’un contrat collectif proposé par un employeur. Ses garanties peuvent couvrir les soins courants, l’hospitalisation, l’optique, le dentaire, l’audition et, selon les formules, certaines médecines douces.
Une complémentaire santé est donc le contrat de protection dont vous bénéficiez. Elle peut être distribuée par une mutuelle, mais aussi par une compagnie d’assurance. Les niveaux de remboursement, les plafonds, les services et le montant des cotisations dépendent du contrat choisi. Le terme utilisé dans les documents commerciaux ne suffit pas à les évaluer.
La mutuelle est un organisme mutualiste
Une mutuelle est une organisation à but non lucratif régie par le Code de la mutualité. Son fonctionnement repose traditionnellement sur la solidarité entre ses adhérents. Les membres participent à sa gouvernance, notamment par l’intermédiaire d’une assemblée générale et d’un conseil d’administration. Les cotisations servent à financer les remboursements, les services et le fonctionnement de l’organisme.
Une mutuelle peut donc proposer une complémentaire santé. C’est la raison pour laquelle les deux notions sont souvent confondues. Mais l’inverse n’est pas systématique : une complémentaire santé peut être proposée par une compagnie d’assurance et non par une mutuelle.
Mutuelle, assurance santé et complémentaire : le rôle de chacun
La confusion vient du fait que les mutuelles et les compagnies d’assurance proposent des contrats dont l’objectif est proche : améliorer la prise en charge des dépenses de santé. La différence porte surtout sur le statut de l’organisme et son mode de gouvernance.
Complémentaire santé solidaire : conditions et démarches officielles · Découvrez les conditions de résidence et de ressources ainsi que les démarches pour bénéficier de la complémentaire santé solidaire (C2S).
| Notion | Ce qu’elle désigne | Cadre principal | Finalité pour l’assuré |
|---|---|---|---|
| Complémentaire santé | Un contrat qui complète les remboursements de l’Assurance maladie | Individuel ou collectif | Réduire le reste à charge |
| Mutuelle santé | Une complémentaire proposée par une mutuelle | Code de la mutualité | Accéder à des garanties dans une logique mutualiste et solidaire |
| Assurance santé | Une complémentaire proposée par une compagnie d’assurance | Code des assurances | Obtenir une protection adaptée aux garanties souscrites |
Le statut juridique compte, mais il ne permet pas à lui seul d’évaluer la qualité d’une couverture. Une mutuelle et une assurance santé peuvent proposer des formules avec tiers payant, télétransmission, réseaux de soins ou assistance en cas d’hospitalisation. À l’inverse, deux contrats commercialisés par le même type d’organisme peuvent offrir des niveaux de protection très différents.
La distinction à retenir est simple : la mutuelle est un organisme, tandis que la complémentaire santé est la protection souscrite. L’assurance santé désigne également cette protection lorsqu’elle est proposée par une compagnie régie par le Code des assurances.
Le remboursement ne dépend pas seulement du nom du contrat
Lire le circuit de remboursement
Après une consultation, un achat de médicaments ou un séjour à l’hôpital, l’Assurance maladie rembourse selon ses propres règles. La complémentaire intervient ensuite, dans les limites prévues par le contrat. Le remboursement peut être exprimé en pourcentage, en forfait annuel ou par acte. Il faut donc vérifier ce qui est effectivement couvert pour chaque poste de soins.
Les dépenses sensibles sont souvent les dépassements d’honoraires, les lunettes et lentilles, les prothèses dentaires, l’orthodontie, les prothèses auditives et les frais liés à une hospitalisation. Certains contrats prévoient aussi un forfait pour les médecines douces ou pour des actes non remboursés par la Sécurité sociale. Ces garanties ne sont jamais automatiques : elles doivent apparaître clairement dans le tableau de garanties.
Le détail qui verrouille réellement votre protection
Le fonctionnement du remboursement compte davantage que l’intitulé du contrat. Un niveau de garantie apparemment élevé peut être limité par un plafond annuel, une liste d’actes éligibles, une prise en charge réservée à un réseau partenaire ou une exclusion précise. Avant de comparer les cotisations, consultez les limites prévues pour chaque poste : forfait par équipement, plafond par bénéficiaire, chambre particulière, honoraires de spécialistes ou actes hors parcours de soins.
Cette lecture permet d’éviter de découvrir une protection incomplète au moment où le besoin apparaît. Les délais de carence méritent la même attention. Ils correspondent à une période pendant laquelle certaines garanties ne s’appliquent pas encore. Le tiers payant est également un critère pratique : lorsqu’il est disponible, vous n’avez pas à avancer tout ou partie des frais auprès des professionnels partenaires.
Choisir une couverture adaptée à sa situation
Le bon contrat n’est pas nécessairement celui qui affiche le plus grand nombre de garanties. Il doit correspondre à vos dépenses prévisibles, à celles de vos ayants droit et à votre budget. Une cotisation basse peut convenir à une personne ayant peu de besoins, mais devenir insuffisante en cas de frais dentaires, d’équipement optique ou d’hospitalisation.
- Étudiant ou jeune actif : vérifiez les soins courants, l’optique et le niveau de cotisation, sans payer pour des garanties peu utiles.
- Famille : examinez les remboursements pour les enfants, l’orthodontie, l’optique, les consultations de spécialistes et les conditions d’ajout d’un conjoint ou d’un nouveau-né.
- Senior : portez une attention particulière à l’hospitalisation, à l’audition, au dentaire et aux dépassements d’honoraires.
- Indépendant : comparez un contrat individuel avec une couverture cohérente avec des revenus ou des besoins de soins variables.
Si vous êtes salarié, commencez par analyser la mutuelle d’entreprise. Un contrat collectif peut déjà couvrir une partie de vos besoins et ceux de vos ayants droit, selon les conditions prévues. Si votre situation le justifie, une garantie supplémentaire peut être envisagée. Elle doit compléter la protection existante plutôt que reprendre les mêmes garanties.
Les vérifications à faire avant de souscrire
Pour comparer plusieurs complémentaires santé, appuyez-vous sur les documents contractuels plutôt que sur les seules promesses générales. Vérifiez les garanties poste par poste et identifiez les soins qui représentent un risque financier réel pour vous.
- Listez vos dépenses habituelles et celles prévisibles dans l’année : spécialistes, lunettes, dentaire ou hospitalisation.
- Comparez les remboursements pour les dépassements d’honoraires, l’optique, le dentaire et les soins courants.
- Repérez les plafonds, les exclusions, les franchises éventuelles et les délais de carence.
- Contrôlez les services pratiques : tiers payant, télétransmission, assistance et réseau de professionnels.
- Calculez la cotisation globale pour vous et vos ayants droit, puis comparez-la aux garanties réellement utiles.
Enfin, certaines personnes peuvent être éligibles à la Complémentaire santé solidaire, ou C2S, sous conditions de résidence et de ressources. Cette solution mérite d’être examinée avant toute souscription individuelle. Dans tous les cas, distinguer l’organisme qui porte le contrat de la couverture qu’il propose permet de comparer le bon élément : votre protection effective.

- 100% Santé optique : comment obtenir vos lunettes sans reste à charge ? - 19 septembre 2026
- Mutuelle ou complémentaire santé : le contrat détermine vos remboursements - 17 septembre 2026
- Assurance appareil auditif : protéger vos aides sans doubler les garanties - 16 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Remboursement kiné mutuelle : comment 100 %, 150 % et 200 % changent le reste à charge
 Numéro AMC : où le trouver et à quoi il sert pour vos remboursements
 Contrat mutuelle labellisé : 3 ans de validité, participation employeur et points à vérifier
 Bracelet alarme sans abonnement : économie, autonomie, limites, que vaut le compromis ?