Assurance dépendance MGEN : jusqu’à 850 € de rente, mais quels critères vérifier ?
L’assurance dépendance MGEN, présentée sous le nom Complément Autonomie MGEN, associe une aide financière et des services pour faire face à la perte d’autonomie. MGEN annonce une rente pouvant atteindre 850 € par mois et un Capital Autonomie jusqu’à 2 000 €. Pour apprécier cette protection, il faut toutefois regarder au-delà des plafonds : niveaux de dépendance couverts, accompagnement des aidants, cotisation et conditions de déclenchement déterminent son intérêt réel.
Rente, capital et assistance : ce que prévoit Complément Autonomie MGEN
Une assurance dépendance vise à financer les conséquences d’une perte d’autonomie : aide pour les gestes quotidiens, adaptation du logement ou hébergement spécialisé. Elle ne remplace pas la complémentaire santé, qui rembourse des dépenses de soins. Elle se distingue aussi d’une garantie invalidité, généralement liée à la capacité de travailler et à la protection des revenus.
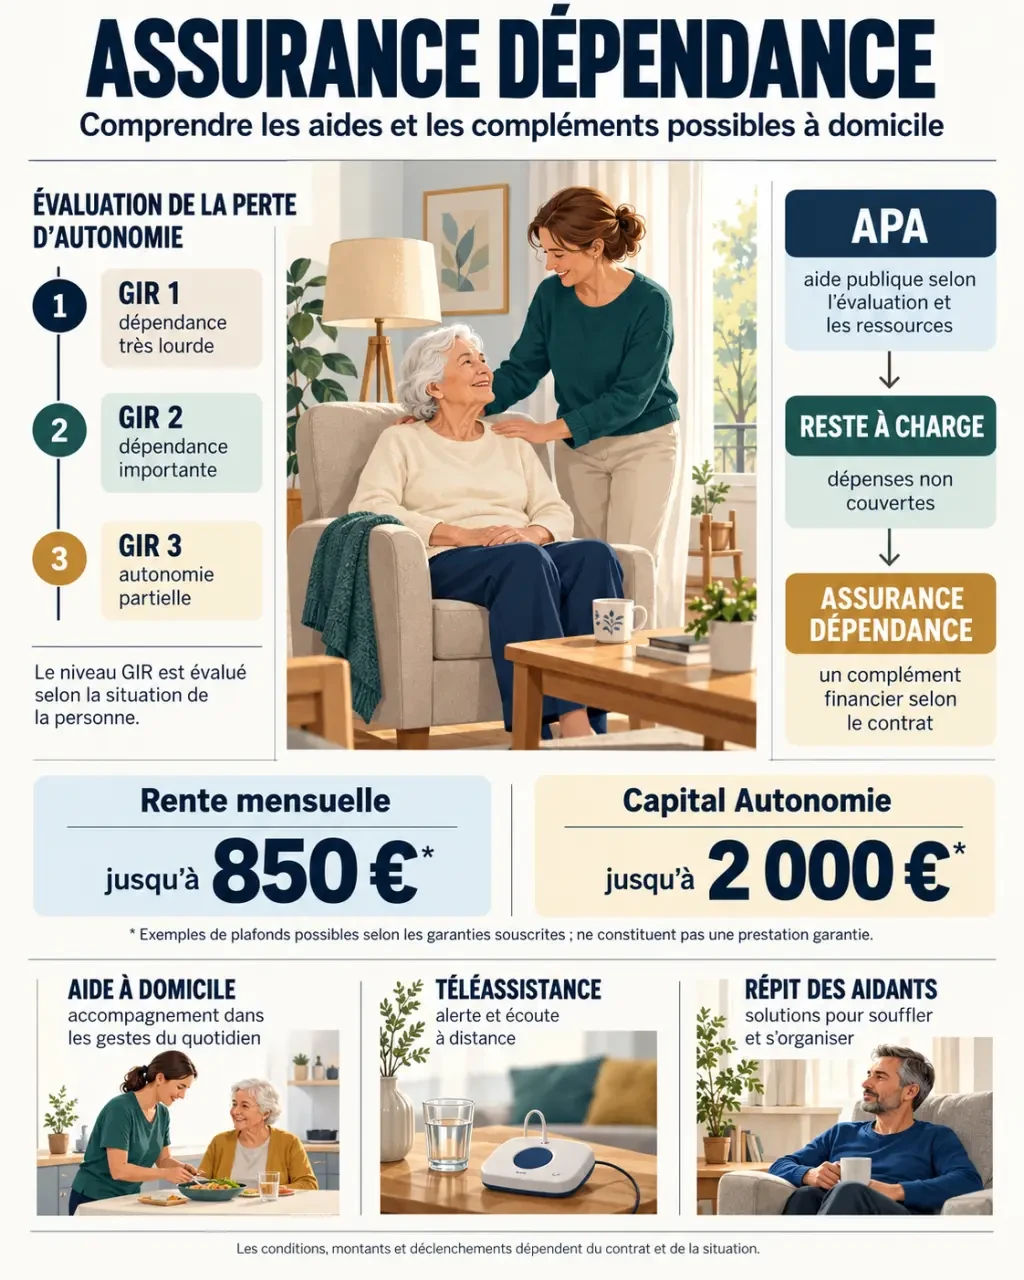
L’offre MGEN combine plusieurs formes de soutien. Les montants annoncés sont des plafonds, pas une prestation automatiquement acquise à chaque adhérent. Le montant applicable et les conditions doivent figurer dans les documents contractuels remis avant l’adhésion.
| Garantie ou service | Présentation de l’offre | Point à vérifier |
|---|---|---|
| Rente mensuelle | Jusqu’à 850 € en cas de dépendance totale | Montant souscrit, définition de la dépendance et date de versement |
| Capital Autonomie | Jusqu’à 2 000 € pour les premières dépenses | Événement déclencheur et modalités de paiement |
| Niveaux couverts | GIR 1, GIR 2 et GIR 3 mentionnés par MGEN | Prestations associées à chaque niveau |
| Aide à domicile | Jusqu’à 40 heures dans les situations prévues | Durée, circonstances et plafond d’intervention |
| Téléassistance | Service annoncé 24 heures sur 24 et 7 jours sur 7 | Conditions d’installation et de prise en charge |
L’accompagnement comprend également un bilan situationnel par un ergothérapeute, une mise en relation pour les travaux d’adaptation et une aide administrative. Une mise en relation avec un professionnel ne signifie toutefois pas que l’intégralité des travaux sera financée : distinguez toujours conseil, organisation et remboursement.
GIR et APA : comprendre ce qui déclenche les prestations
Un classement public ne vaut pas automatiquement accord de l’assureur
La grille AGGIR permet d’évaluer la perte d’autonomie et de classer une personne dans un groupe iso-ressources, ou GIR. Le GIR 1 correspond au degré de dépendance le plus élevé. Le GIR 4 traduit une perte d’autonomie moins importante, mais pouvant déjà nécessiter une aide quotidienne.
Prévoyance MGEN : comparez les garanties pour protéger vos revenus · Découvrez les deux formules de prévoyance MGEN pour fonctionnaires et contractuels, avec leurs garanties en cas de décès, maladie ou perte de revenus.
Complément Autonomie MGEN mentionne une couverture des GIR 1, 2 et 3. Il ne faut donc pas supposer qu’un classement en GIR 4 ouvre droit à la rente. Demandez aussi si l’évaluation contractuelle repose sur AGGIR, sur les actes de la vie quotidienne ou sur une combinaison de critères. La reconnaissance par le département et celle par l’assureur répondent à des démarches distinctes.
L’APA réduit les dépenses sans supprimer tout reste à charge
L’allocation personnalisée d’autonomie concerne, sous conditions, les personnes âgées d’au moins 60 ans classées en GIR 1 à 4. À domicile, elle contribue au financement d’un plan d’aide ; en établissement, elle participe au tarif dépendance. La participation du bénéficiaire dépend notamment de ses ressources.
L’assurance intervient en complément de cette protection publique, selon ses propres règles. Pour préparer une déclaration, demandez à MGEN la liste des justificatifs médicaux, la procédure d’expertise et les modalités de réévaluation ou de contestation. Vérifiez surtout le délai entre la reconnaissance de la dépendance et le premier versement.
Rester chez soi et préserver les aidants : deux besoins à traiter ensemble
Le maintien à domicile suppose davantage qu’un budget : il faut trouver des intervenants, sécuriser le logement et coordonner les passages. Une téléassistance peut faciliter l’alerte, mais ne remplace pas une présence humaine. De même, une enveloppe ponctuelle d’aide à domicile ne finance pas nécessairement un accompagnement durable.
L’intérêt de l’offre MGEN réside aussi dans la place accordée aux proches aidants. Des services peuvent concerner l’entourage, y compris des proches non adhérents MGEN, dans les conditions prévues. L’accompagnement annoncé comprend notamment du soutien psychologique, une aide aux démarches et des solutions de répit.
MGEN présente une enveloppe de répit de 50 unités par an, mobilisable selon un barème de services. Les exemples mentionnent jusqu’à 25 heures de relais par une auxiliaire de vie ou le financement de 10 jours de congés ou de repos. Ces possibilités ne doivent pas être additionnées comme des droits indépendants : faites préciser la conversion des unités et les règles de consommation.
La dépendance peut créer un engrenage organisationnel : un aidant réduit son temps de repos, devient moins disponible, puis doit remplacer lui-même chaque intervention manquante. Pour comparer les assistances, posez une question concrète : « Si mon aidant est indisponible demain, qui organise le relais ? » La valeur d’un service tient aussi à sa capacité à remettre les différents intervenants en coordination, pas seulement au nombre d’heures annoncé.
Prix et reste à charge : comparer sur un budget réaliste
Il n’existe pas de barème public détaillé permettant de donner ici une cotisation fiable pour chaque profil. Un devis personnalisé est indispensable, notamment selon l’âge à l’adhésion et le niveau de garantie proposé. Souscrire plus tôt peut rendre la cotisation plus accessible, mais implique aussi de cotiser potentiellement plus longtemps.
Pour mesurer le besoin, séparez les dépenses récurrentes des dépenses ponctuelles. À domicile, additionnez aide humaine, repas, téléassistance et frais restant à payer après les aides. Traitez à part les travaux d’adaptation. En EHPAD, une fourchette indicative de 2 000 à 3 500 € par mois permet d’illustrer l’enjeu, sans constituer un tarif national : les prix varient fortement selon l’établissement et sa localisation.
Le calcul utile est simple : dépenses mensuelles prévisibles, moins ressources mobilisables et aides accordées, puis moins rente éventuellement versée. Même à son plafond de 850 €, la rente n’a pas vocation à régler seule l’ensemble des frais.
Pour comparer MGEN à une autre assurance dépendance, exigez des propositions portant sur un même montant de rente et examinez :
- La couverture de la dépendance partielle et totale.
- Les délais de carence après l’adhésion et les éventuelles franchises.
- Les exclusions, notamment selon l’origine de la perte d’autonomie.
- L’évolution possible des cotisations et la revalorisation des prestations.
- Les plafonds d’assistance et les droits réellement ouverts aux aidants.
Demander un devis, souscrire ou résilier sans mauvaise surprise
Pour obtenir une proposition, contactez un conseiller depuis le site officiel MGEN, votre espace personnel ou une agence. Demandez la notice en vigueur, le tableau des garanties et un devis écrit. Faites préciser l’âge limite d’adhésion, les formalités médicales et le traitement d’une perte d’autonomie déjà existante. Une présentation commerciale ne suffit pas à confirmer votre admissibilité.
Certains services sont présentés comme accessibles dès la souscription. Cela ne signifie pas que toutes les garanties financières prennent effet immédiatement : leurs conditions et délais doivent être vérifiés séparément.
Avant de résilier, demandez par écrit la date d’échéance et le préavis applicable. Sepastop mentionne un préavis de deux mois avant l’échéance annuelle, mais cette indication doit être confrontée à votre propre contrat. Ne supposez pas que les règles de résiliation d’une complémentaire santé s’appliquent à une assurance dépendance.
Ces assurances fonctionnent généralement à fonds perdus : les cotisations financent une protection, pas une épargne récupérable si le risque ne survient pas. Vérifiez également si un arrêt des paiements supprime tous les droits ou laisse subsister une garantie réduite. Avant toute décision, obtenez une confirmation écrite de ses conséquences et conservez la preuve de votre demande.

Partager cet article
Articles qui pourraient vous intéresser :
 Contrat responsable ou non responsable : 7 % de TSCA, 100 % Santé et plafonds à connaître
 Tarifs SOS Médecins : prix des consultations, remboursements et conditions de prise en charge
 Agirc-Arrco et mutuelle santé : deux protections distinctes, même lorsqu’un même groupe les gère
 Médicaments onéreux en pharmacie : pourquoi le seuil de 300 € change tout au comptoir