Mounjaro : remboursement à 65 % et mutuelle, ce qui reste vraiment à payer
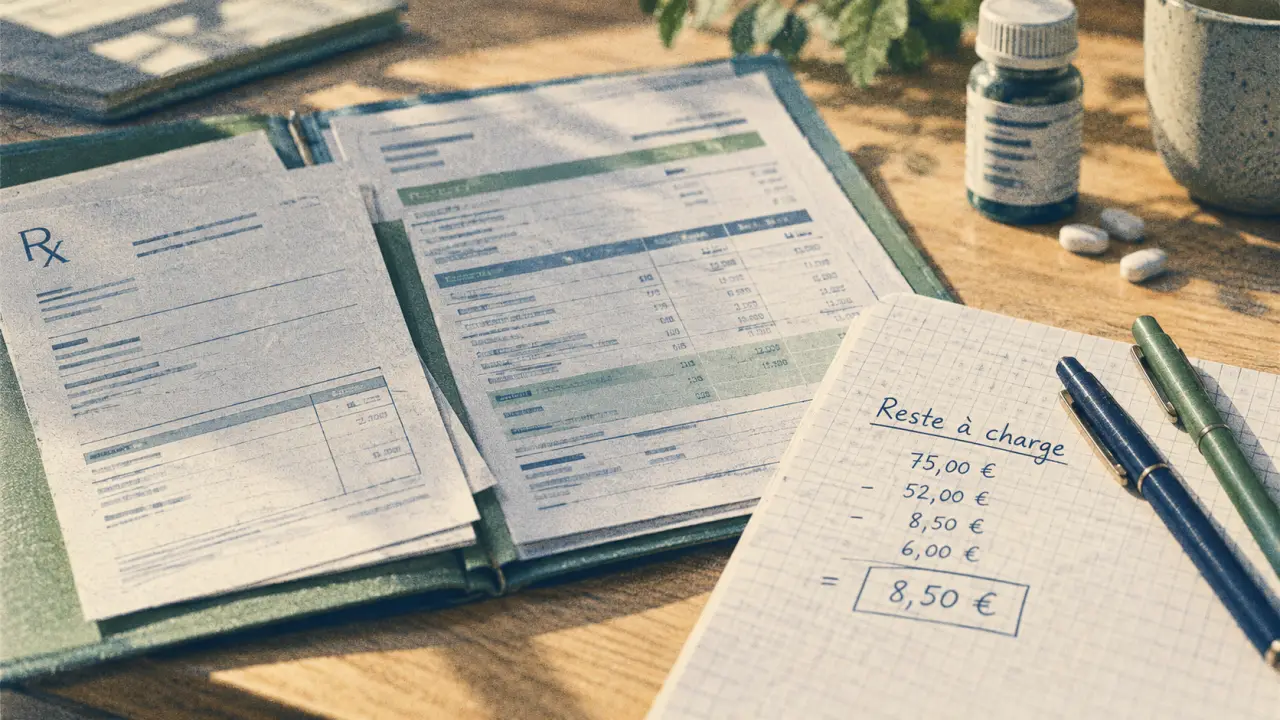
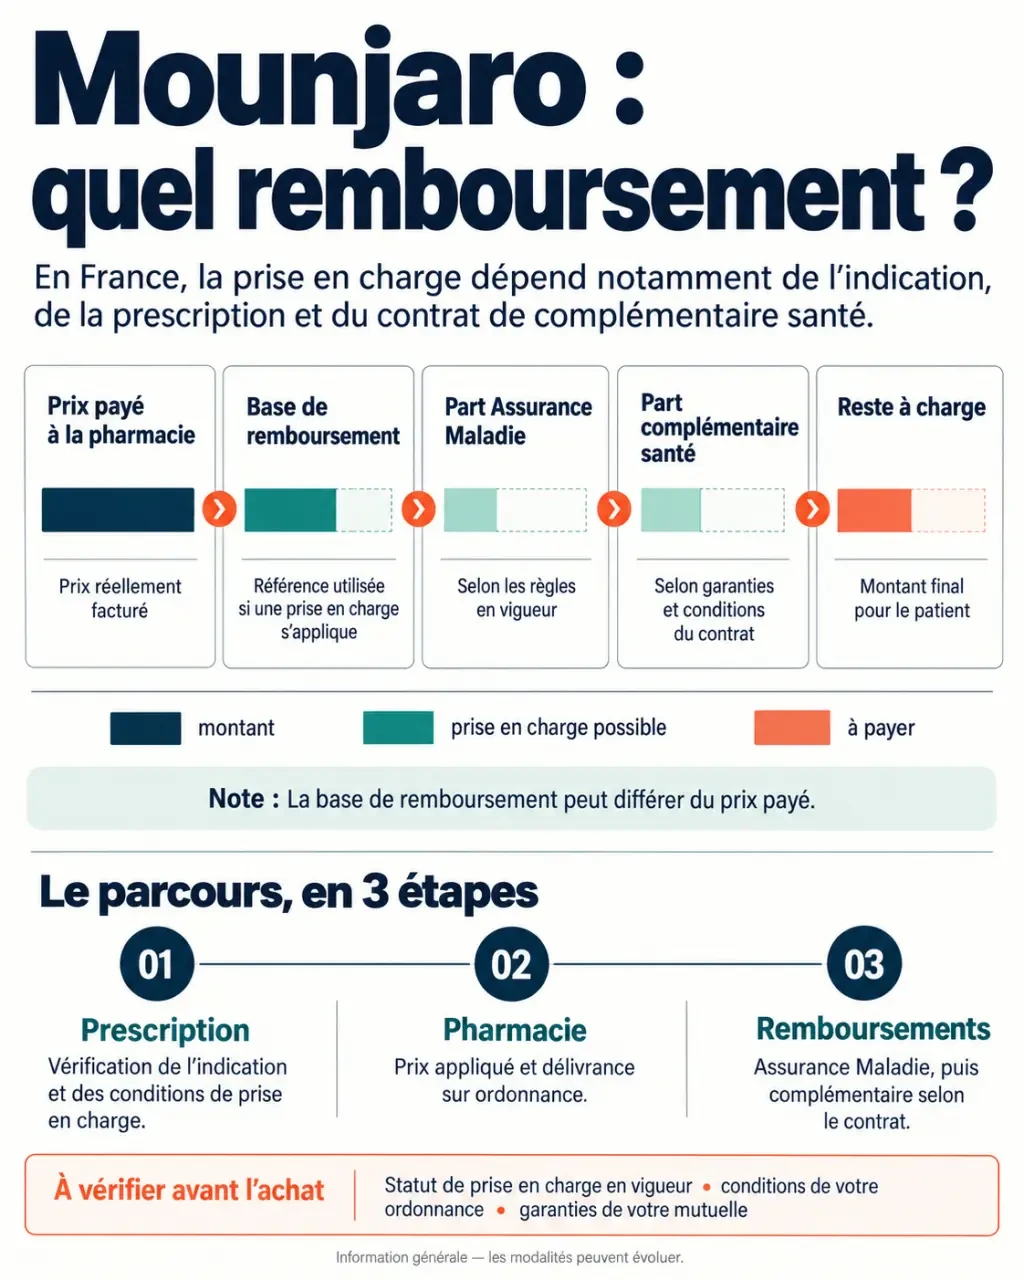
La mutuelle peut compléter le remboursement du Mounjaro, mais une ordonnance ne suffit pas à garantir sa prise en charge. Il faut d’abord vérifier que le traitement entre dans une indication remboursable et respecte les conditions applicables. Le dispositif annoncé à compter du 15 juin 2026 prévoit un remboursement de 65 % par l’Assurance Maladie, les 35 % restants pouvant être couverts par la complémentaire santé selon le contrat.
Votre situation médicale, la date de délivrance et les garanties de votre mutuelle déterminent donc le montant réellement payé. Une ALD ne rend pas, à elle seule, toute prescription de Mounjaro remboursable.
Remboursement du Mounjaro : distinguer droit au traitement et droit à la prise en charge
Mounjaro contient du tirzépatide, un double agoniste des récepteurs du GLP-1 et du GIP. Ses indications concernent notamment le diabète de type 2 et la gestion du poids. Toutefois, les conditions permettant de prescrire un médicament ne sont pas nécessairement celles permettant son remboursement.
La date annoncée du 15 juin 2026 constitue donc un repère essentiel : une annonce de prise en charge ne signifie pas que toutes les délivrances antérieures ou toutes les utilisations deviennent remboursables. Avant un achat, faites confirmer par le pharmacien les règles en vigueur pour votre indication, votre dosage et votre ordonnance.
Diabète de type 2 et obésité : deux situations à examiner séparément
Si Mounjaro est prescrit pour un diabète de type 2, le médecin doit vérifier les conditions propres à cette indication, notamment la place du médicament dans votre traitement. Les critères de remboursement prévus pour l’obésité ne doivent pas être transposés automatiquement au diabète, ni l’inverse.
Wegovy contient du sémaglutide et agit sur le récepteur du GLP-1, tandis que Mounjaro agit sur les récepteurs du GLP-1 et du GIP. Cette proximité thérapeutique ne signifie pas que leurs règles de prescription, leurs tarifs et leurs conditions de prise en charge sont identiques. Le choix relève d’une évaluation médicale, pas seulement d’une comparaison de prix.
Les critères médicaux à vérifier avant de compter sur un remboursement
Dans le parcours de prise en charge de l’obésité décrit, l’accès repose notamment sur l’indice de masse corporelle, les maladies associées et le résultat d’un accompagnement préalable. L’IMC se calcule en divisant le poids en kilogrammes par la taille en mètres au carré.
| Situation | Ce qu’il faut vérifier |
|---|---|
| IMC supérieur ou égal à 40 kg/m² | Critère envisagé avec ou sans comorbidité, sous réserve des autres conditions. |
| IMC supérieur ou égal à 35 kg/m² et inférieur à 40 kg/m² | Présence d’au moins une comorbidité répondant aux critères applicables. |
| IMC inférieur à 35 kg/m² | Ne correspond pas aux seuils décrits pour ce dispositif de remboursement de l’obésité. |
| Diabète de type 2 | Évaluation selon les règles propres à l’indication diabétologique. |
Le parcours prévoit également au moins 6 mois de modifications du mode de vie, avec une perte de poids inférieure à 5 % pour caractériser une réponse insuffisante selon les critères décrits. Il ne s’agit pas simplement de déclarer avoir essayé un régime : le suivi nutritionnel, l’activité physique adaptée et l’évolution pondérale doivent pouvoir être retracés.
Les comorbidités nécessitent une appréciation précise. Certains critères évoquent, par exemple, un syndrome d’apnées-hypopnées obstructives du sommeil avec un IAH d’au moins 15/h, une hypertriglycéridémie à partir de 5 g/L ou une maladie rénale chronique de stade 3A ou 3B. Cette liste n’est pas exhaustive et chaque diagnostic doit être confronté aux conditions réglementaires applicables.
Mutuelle et reste à charge : comprendre les 35 % restants
Lorsque la délivrance est remboursable au taux de 65 %, la mutuelle peut couvrir le ticket modérateur, soit les 35 % restants de la base de remboursement. Vérifiez la ligne de votre tableau de garanties consacrée aux médicaments remboursés par l’Assurance Maladie.
Une garantie à « 100 % de la base de remboursement » signifie généralement que l’Assurance Maladie et la complémentaire couvrent ensemble cette base. Elle ne signifie pas que la mutuelle verse 100 % du prix en plus du remboursement obligatoire.
Calculer le coût sans confondre prix et base de remboursement
Le calcul est le suivant : reste à charge = prix payé − remboursement de l’Assurance Maladie − remboursement de la mutuelle. Des franchises ou des écarts non couverts peuvent subsister. Demandez donc le tarif de la présentation délivrée, plutôt que d’appliquer 65 % à un prix trouvé sur Internet.
À titre d’exemple purement arithmétique, pour un prix et une base identiques de 300 €, l’Assurance Maladie rembourse 195 € et le ticket modérateur représente 105 €. Si le contrat couvre intégralement ce ticket modérateur, ces 105 € sont pris en charge, hors éventuelles sommes restant légalement dues.
Les prix mensuels indiqués hors remboursement vont de 230 € à 440 € pour Mounjaro selon le dosage, contre 180 € à 360 € pour Wegovy. Ces fourchettes ne constituent ni un tarif remboursable garanti ni un devis : seul le prix de la présentation effectivement délivrée permet une estimation personnelle.
Sans remboursement obligatoire, la complémentaire intervient-elle ?
Une garantie classique couvrant le ticket modérateur n’intervient généralement pas si le médicament n’est pas remboursé par l’Assurance Maladie. Un forfait spécifique pour médicaments prescrits non remboursés peut éventuellement s’appliquer, avec plafond et exclusions. Obtenez une confirmation écrite mentionnant explicitement Mounjaro.
Pour sécuriser votre budget, construisez un petit cocon administratif : conservez ensemble le devis de pharmacie, la réponse écrite de la mutuelle et la prochaine échéance de renouvellement. Vous éviterez de confondre accord ponctuel et couverture durable, notamment si le dosage change ou si votre forfait annuel est épuisé.
Prescription, justificatifs et ALD : préparer un dossier sans mauvaise surprise
Dans le parcours de l’obésité décrit, la prescription initiale doit être réalisée par un prescripteur habilité. Le renouvellement peut ensuite être assuré par un autre médecin, notamment le médecin traitant, dans le respect des règles applicables et du suivi prévu.
Un justificatif d’accompagnement à la prescription est également mentionné pour attester le respect des conditions. Le médecin peut recourir au téléservice amelipro selon les modalités prévues. Demandez quels documents doivent accompagner l’ordonnance lors de la délivrance.
- Avec le médecin : faites préciser l’indication, votre éligibilité et les éléments du suivi à documenter.
- Avec le pharmacien : vérifiez la présentation, le prix, la base de remboursement et les justificatifs nécessaires.
- Avec la mutuelle : transmettez les informations demandées et sollicitez une estimation écrite du remboursement.
- Après délivrance : conservez la facture et contrôlez les décomptes des deux organismes.
En cas d’ALD exonérante, une prise en charge à 100 % de la base de remboursement peut s’appliquer aux soins remboursables en rapport avec l’affection reconnue. Elle ne supprime pas les conditions propres au médicament et ne garantit pas l’absence de toute dépense résiduelle.
Enfin, si vous prenez déjà Mounjaro, même depuis un an, ne supposez ni remboursement rétroactif ni bascule automatique. Faites réexaminer votre dossier pour les prochaines délivrances. Le bon réflexe reste de faire confirmer conjointement l’éligibilité médicale, les modalités de délivrance et la garantie de votre complémentaire avant d’engager la dépense.

Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle sans emploi : C2S, portabilité ou contrat privé pour payer le juste prix
 Loi Evin pour les mutuelles : prix plafonnés, délais à respecter et erreurs à éviter
 Facture d’hôpital impayée : 5 solutions concrètes pour gérer votre dette
 Tablier abdominal pris en charge : le recouvrement du pubis ne suffit pas à lui seul