Leasing de matériel médical : un loyer réduit peut cacher un coût élevé
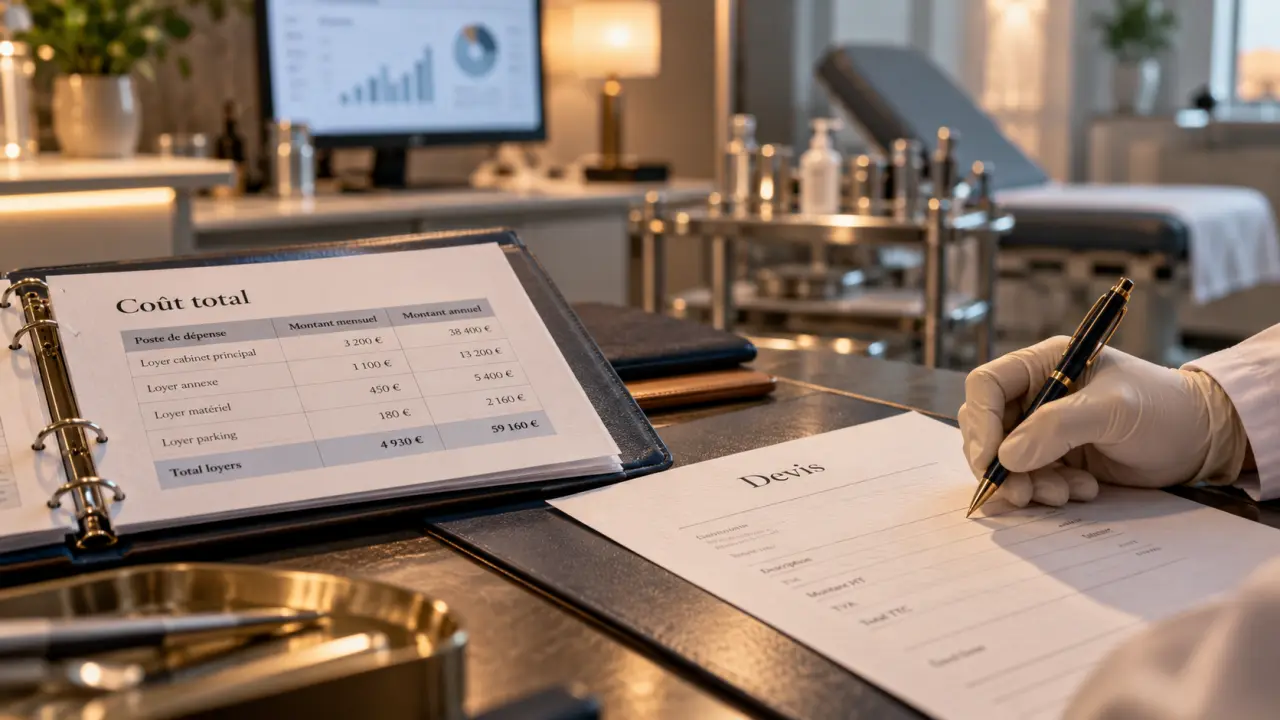
Le leasing de matériel médical permet d’équiper un cabinet sans payer immédiatement la totalité du prix d’achat. Mais une mensualité accessible ne garantit ni un financement économique, ni une maintenance incluse, ni un renouvellement sans frais. Pour choisir, comparez le coût total, les services réellement couverts et les conditions de sortie avant de vous engager.
Comprendre ce que vous signez, au-delà du mot « leasing »
Le montage réunit généralement trois acteurs : vous choisissez l’équipement auprès d’un fournisseur, une société de financement l’achète, puis vous le loue contre des loyers périodiques. Le financeur reste propriétaire pendant le contrat. Vous utilisez le matériel dans les conditions convenues, sans pouvoir le revendre librement.
Calculer le coût total de votre leasing médical
Saisissez les montants prévus pour obtenir une simulation claire du coût total d’acquisition ou d’utilisation.
Résultats de la simulation
Formule appliquée : premier versement + (nombre de loyers × montant d’un loyer) + assurance + maintenance + frais annexes + option d’achat. Simulation hors intérêts ou taxes non renseignés.
Le terme « leasing » recouvre toutefois plusieurs formules. Le crédit-bail mobilier professionnel prévoit une option d’achat dont le montant est fixé au contrat. L’expression « location avec option d’achat », ou LOA, désigne également ce principe. À l’inverse, la location financière ou simple ne comporte pas nécessairement de possibilité contractuelle d’acquisition. Un abonnement peut ajouter des services, sans que son intitulé suffise à préciser vos droits.
Les durées proposées s’étendent couramment de 24 à 84 mois, soit 2 à 7 ans. Les loyers peuvent être mensuels, trimestriels, semestriels ou annuels. Certaines offres sont sans apport ; d’autres imposent un premier loyer majoré, qui constitue une dépense initiale, et non une somme automatiquement récupérable.
À l’échéance, les possibilités dépendent du montage : lever l’option d’achat, restituer le matériel ou négocier un renouvellement. Aucune de ces sorties ne doit être supposée gratuite ou automatique. Vérifiez notamment le préavis et les modalités d’une éventuelle prolongation.
Choisir le matériel et la durée selon votre activité réelle
Les médecins, dentistes, kinésithérapeutes et autres professionnels de santé peuvent solliciter un financement, comme les cabinets de groupe, maisons de santé pluriprofessionnelles et établissements. L’acceptation dépend de la structure, de sa solvabilité et du matériel retenu. Une installation récente demande généralement un examen du prévisionnel plutôt qu’un simple historique comptable.
- Diagnostic et imagerie : échographe, équipements de radiologie, scanner.
- Soins et plateau technique : fauteuil dentaire, laser médical, équipements de rééducation.
- Hygiène et stérilisation : autoclave et stérilisateur.
- Aménagement et informatique : table d’examen, mobilier professionnel, postes informatiques et certains logiciels selon l’offre.
Le matériel peut être neuf ou reconditionné si le financeur l’accepte. Pour un équipement reconditionné, demandez l’historique d’entretien, la garantie, la disponibilité des pièces et les justificatifs de conformité applicables. Pour l’imagerie lourde, faites distinguer le prix de l’appareil des travaux, de la livraison, de l’installation et de la formation.
Pensez à votre financement comme à une pendule dont le battement doit suivre celui du cabinet : échéances financières, maintenance et renouvellement technique doivent rester synchronisés. Un contrat long sur un appareil rapidement dépassé crée un décalage coûteux ; remplacer simultanément tous les équipements peut aussi concentrer les dépenses futures. Échelonner les échéances par famille de matériel aide à préserver une marge de manœuvre.
Comparer le coût total plutôt que la seule mensualité
Le loyer dépend du prix financé, de la durée, du versement initial, des conditions financières et de l’option d’achat éventuelle. Une durée plus longue peut diminuer la mensualité tout en augmentant la somme totale versée. Demandez donc un échéancier complet et un montant global pour chaque scénario de sortie.
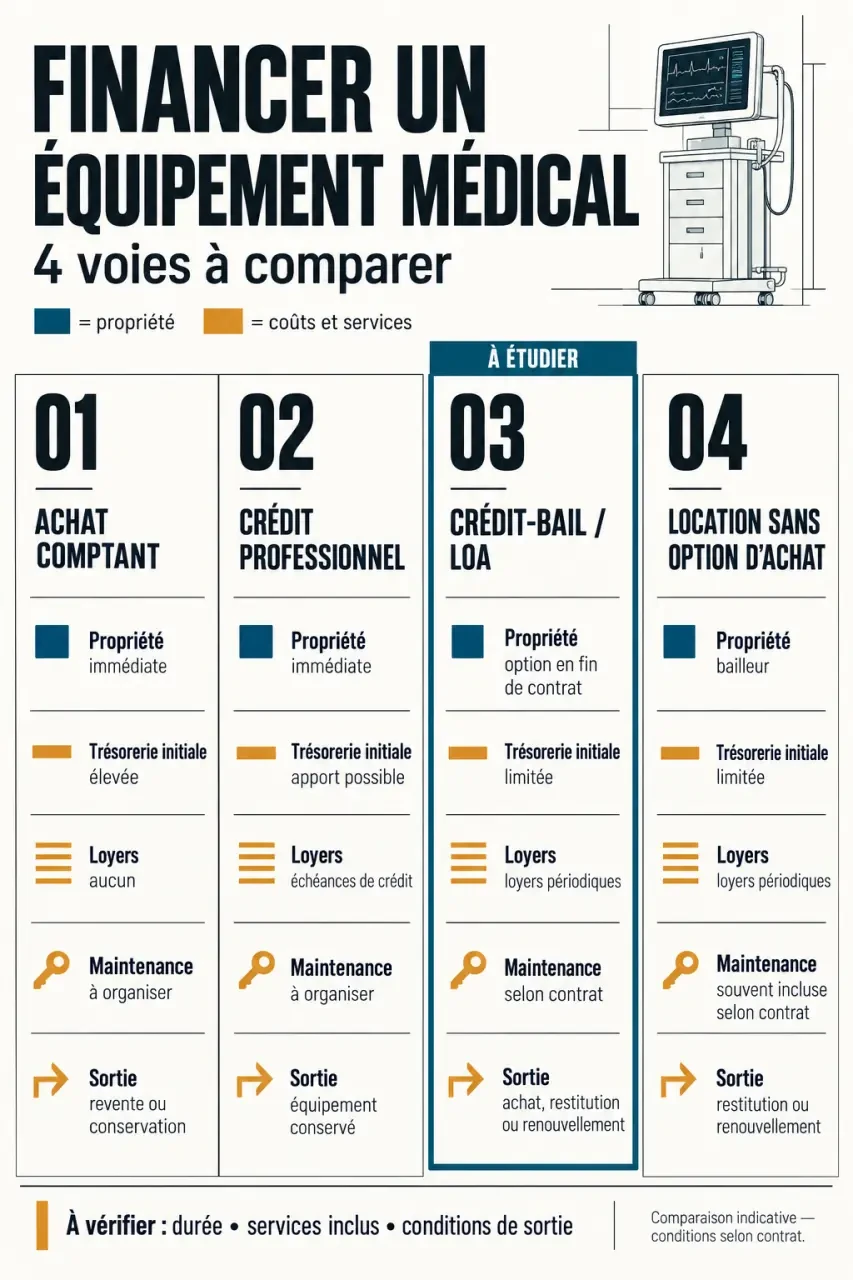
| Solution | Propriété | Trésorerie et coût | Fin du financement |
|---|---|---|---|
| Achat comptant | Immédiate | Sortie initiale importante, sans frais de financement | Conservation ou revente du matériel |
| Crédit professionnel | Vous achetez le matériel, sous réserve des garanties prévues | Échéances comprenant capital et intérêts, avec frais éventuels | Matériel conservé après remboursement |
| Crédit-bail ou LOA | Financeur jusqu’à la levée d’option | Loyers, premier versement éventuel et prix d’option | Achat ou restitution selon contrat |
| Location sans option d’achat | Loueur | Loyers et services selon le périmètre retenu | Restitution, prolongation ou nouveau contrat |
Un calcul simple pour déceler les écarts
À titre purement illustratif, pour un équipement affiché à 20 000 euros TTC, supposons 60 loyers de 400 euros TTC et une option d’achat de 1 000 euros TTC. L’acquisition finale revient à 25 000 euros TTC, avant assurance, entretien et frais éventuels. Si un premier loyer majoré s’ajoute aux 60 loyers, il faut encore l’intégrer. Cet exemple n’est pas une proposition commerciale.
Comparez les solutions sur une durée d’utilisation identique, avec les mêmes services et une hypothèse cohérente de valeur de revente. Certaines offres financent jusqu’à 100 % du TTC, mais cela reste soumis à acceptation. Si votre activité ne permet pas de récupérer la TVA, raisonnez sur les sommes TTC réellement supportées.
Fiscalité : une économie à vérifier, pas une promesse
Les loyers peuvent être déductibles selon le régime fiscal, l’usage professionnel et la qualification du contrat. Sous un régime micro, les charges réelles ne se déduisent pas individuellement. À l’achat, le matériel immobilisé relève généralement de l’amortissement ; le remboursement du capital d’un crédit n’est pas une charge déductible. Faites valider l’arbitrage par votre expert-comptable : présenter le leasing comme un passage du CAPEX à l’OPEX ne suffit pas à déterminer son traitement comptable.
Sécuriser les pannes, les assurances et la sortie du contrat
Le financement ne vaut pas contrat de maintenance. Distinguez garantie fabricant, entretien préventif, réparation et remplacement temporaire. Un abonnement « tout inclus » doit préciser les pièces couvertes, la main-d’œuvre, les déplacements, les exclusions et les délais d’intervention. Le renouvellement annoncé n’efface pas nécessairement les engagements restant à payer.
L’assurance du matériel peut couvrir le vol, l’incendie, les dégâts des eaux ou les dommages électriques, selon ses garanties. Elle se distingue d’une couverture liée au décès, à l’incapacité ou à l’invalidité du professionnel. Examinez franchises, plafonds et sommes restant dues après un sinistre.
- Exigez les modalités chiffrées de résiliation anticipée et les conséquences d’un impayé.
- Vérifiez les conditions de transfert si vous changez de structure ou cessez votre activité.
- Identifiez qui organise les contrôles et la maintenance réglementaire applicables.
- Précisez les frais de démontage, transport, remise en état et restitution.
- Prévoyez l’effacement des données patients avant toute reprise d’un équipement connecté.
Demander des offres réellement comparables
Préparez le devis détaillé du fournisseur, les justificatifs d’identité et d’activité, les comptes disponibles, les coordonnées bancaires et, pour une création, un prévisionnel. Le financeur peut demander des pièces complémentaires ou des garanties. Faites identifier clairement le bailleur, le fournisseur et le prestataire de maintenance, surtout si leurs contrats sont distincts.
Adressez le même cahier des charges à plusieurs interlocuteurs : équipement identique, durée, premier versement, services, assurance et sortie souhaitée. MACSF annonce des financements de 24 à 84 mois, sans frais de dossier, et une réponse sous 48 heures, sous 24 heures dans 70 % des cas. Ces conditions annoncées restent à confirmer pour votre demande ; elles ne constituent pas un délai de livraison.
Demandez enfin deux simulations écrites : l’une privilégiant la conservation du matériel, l’autre son renouvellement. Le bon contrat n’est pas nécessairement celui dont le loyer est le plus bas : c’est celui dont le coût complet, les obligations et l’échéance correspondent à votre activité, sans épuiser votre réserve de trésorerie.

Partager cet article
Articles qui pourraient vous intéresser :
 Assurance appareil auditif : risques réels, garanties indispensables et comparatif des solutions
 Bas de contention au pli du genou : marque normale ou effet garrot ?
 Bas de contention et kyste poplité, quand la compression soulage sans traiter la cause
 Matériel médical d’aide à l’autonomie : choisir l’équipement adapté à chaque geste