Agirc-Arrco et mutuelle santé : deux protections distinctes, même lorsqu’un même groupe les gère
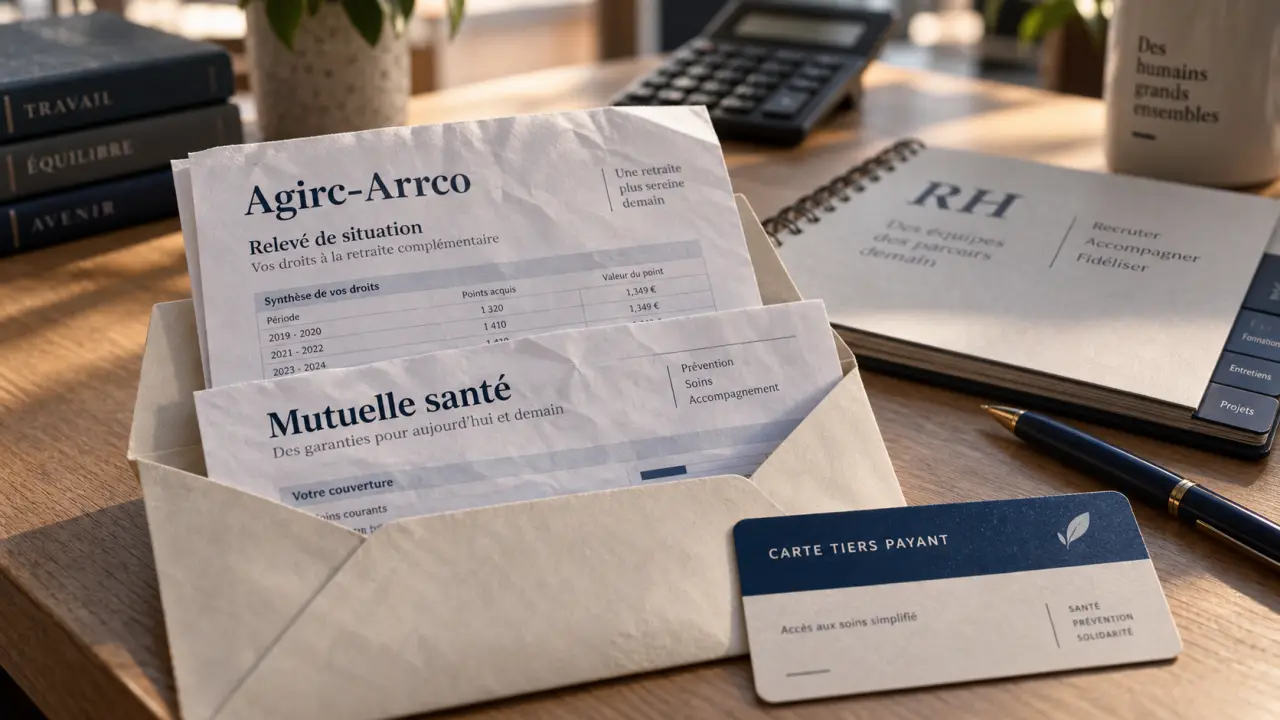
Agirc-Arrco et mutuelle santé ne désignent pas le même dispositif. Le premier est le régime obligatoire de retraite complémentaire des salariés du privé. La seconde complète les remboursements de l’Assurance maladie pour les dépenses de santé. Cette distinction compte lors d’un départ à la retraite, d’une rupture de contrat ou d’une modification des garanties collectives de l’entreprise.
Agirc-Arrco ne rembourse pas vos frais de santé
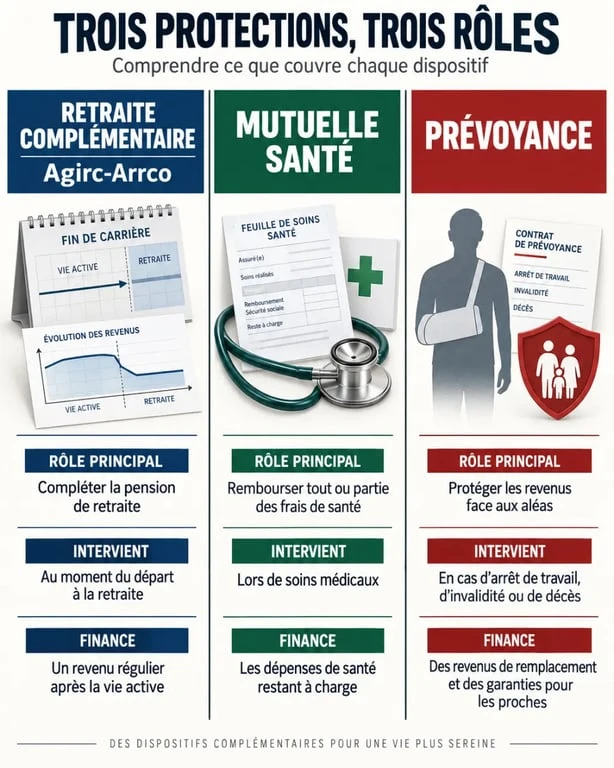
L’Agirc-Arrco gère des droits à la retraite complémentaire. Pendant l’activité salariée, des cotisations sont prélevées, déclarées puis converties en points. Au moment du départ à la retraite, ces points servent au calcul de la pension complémentaire. Le régime unifié existe depuis le 1er janvier 2019, date de la fusion des anciens régimes Agirc et Arrco.
Quiz : Agirc-Arrco, mutuelle et prévoyance
Une mutuelle santé, aussi appelée complémentaire santé, intervient sur un autre terrain : consultations, hospitalisation, optique, dentaire, audiologie ou certains soins peu remboursés par la Sécurité sociale. Elle réduit le reste à charge selon les garanties souscrites. Une personne peut donc être affiliée à l’Agirc-Arrco sans bénéficier automatiquement d’une mutuelle.
| Dispositif | Rôle principal | Moment où il intervient | Ce qu’il finance |
|---|---|---|---|
| Agirc-Arrco | Retraite complémentaire obligatoire | À la liquidation de la retraite | Une pension calculée en points |
| Mutuelle santé | Complémentaire des remboursements de santé | Lors des soins | Tout ou partie du reste à charge |
| Prévoyance | Protection contre certains aléas de la vie | En cas d’arrêt, d’invalidité ou de décès | Indemnités, rente ou capital selon le contrat |
La confusion vient notamment du fait que certains groupes de protection sociale exercent plusieurs activités. Ils peuvent gérer une institution de retraite complémentaire tout en proposant des contrats de santé et de prévoyance. Ces services restent distincts, même si le nom de l’interlocuteur ou la marque est le même.
Pourquoi la réforme de 2019 a concerné les entreprises
Avant le 1er janvier 2019, l’ARRCO concernait l’ensemble des salariés du privé, tandis que l’AGIRC visait les cadres pour une partie de leur rémunération. L’ancien système distinguait notamment une tranche située entre 1 et 8 fois le plafond annuel de la Sécurité sociale. La fusion a créé un régime de retraite complémentaire unique et a fait disparaître la référence opérationnelle à la convention AGIRC de 1947.
La notion de cadre n’a pas disparu de tous les contrats
La réforme n’a pas supprimé le statut cadre dans l’entreprise ni les classifications issues des conventions collectives. Elle a toutefois obligé les employeurs à revoir les clauses de leurs régimes santé et prévoyance qui reposaient uniquement sur les anciens articles de la convention AGIRC. Pour préserver le caractère collectif et obligatoire d’un contrat, les catégories de salariés doivent être définies avec précision.
Les catégories objectives restent importantes, notamment pour l’application du régime social favorable aux contributions de l’employeur. Le décret du 9 janvier 2012 fixe les critères à utiliser. Une entreprise ne doit donc pas considérer qu’un ancien libellé « cadres AGIRC » suffit encore. Elle doit vérifier la rédaction de son acte fondateur, de son contrat d’assurance et de ses paramétrages de paie.
La Déclaration Sociale Nominative, ou DSN, automatise le signalement des informations liées aux salariés. Elle facilite les démarches d’affiliation, mais ne remplace pas le contrôle des documents contractuels. La convention collective applicable et la définition du régime collectif doivent rester cohérentes.
Santé et prévoyance : deux vérifications différentes
La complémentaire santé collective répond à l’obligation de proposer une couverture minimale aux salariés, sous réserve des cas de dispense applicables. La prévoyance couvre des risques différents, souvent plus lourds. La prévoyance cadre dite « des 1,50 % » a été maintenue par l’accord national interprofessionnel transitoire signé le 17 novembre 2017, applicable à compter du 1er janvier 2019.
Pour les équipes RH, il est utile de procéder par étapes : vérifier le statut réel du salarié et sa convention collective, consulter la catégorie prévue par le régime collectif, puis contrôler les garanties effectivement ouvertes. Cette méthode évite de croire que l’affiliation retraite détermine à elle seule la couverture santé. Deux salariés affiliés au même régime Agirc-Arrco peuvent avoir des niveaux de mutuelle différents selon la décision de leur employeur.
Le rôle des organismes liés à l’univers Agirc-Arrco
L’Agirc-Arrco est pilotée dans un cadre paritaire. Des institutions de retraite complémentaire participent à la gestion du régime. Certaines appartiennent à des groupes qui proposent également de la complémentaire santé, de la prévoyance et de l’épargne. Malakoff Humanis, AG2R La Mondiale et Klesia sont souvent cités dans cet environnement.
Voir le nom de l’un de ces groupes sur un document de retraite ne signifie donc pas que votre mutuelle santé est active auprès de lui. Vérifiez la nature du courrier ou du contrat : un relevé de points, un espace retraite, une attestation de tiers payant et un tableau de garanties ne correspondent pas au même produit. Pour consulter vos droits à pension ou prendre rendez-vous avec un conseiller retraite, le site Agirc-Arrco reste le bon point d’entrée.
- Un relevé Agirc-Arrco concerne vos points et votre future pension.
- Une carte de tiers payant identifie votre complémentaire santé.
- Un certificat d’adhésion précise les bénéficiaires et les garanties santé.
- Une notice de prévoyance décrit les prestations liées aux arrêts de travail, à l’invalidité ou au décès.
Que devient la mutuelle lors d’un changement de situation ?
Le départ à la retraite, une fin de contrat ou une période de chômage modifient souvent la couverture santé, mais pas selon les mêmes règles que la retraite complémentaire. Vos droits Agirc-Arrco continuent d’être suivis pour préparer votre pension. La mutuelle d’entreprise, elle, dépend de votre contrat de travail et des conditions prévues par le régime collectif.
Après une rupture du contrat de travail
En cas de rupture ouvrant droit à l’assurance chômage, la portabilité peut permettre de conserver temporairement la complémentaire santé et la prévoyance de l’entreprise, sous conditions. L’employeur ou l’assureur doit vous communiquer les modalités. Ce maintien ne correspond pas à une adhésion individuelle : il reste lié à l’ancien contrat collectif et sa durée est limitée.
Au moment du départ à la retraite
À la retraite, la portabilité ne s’applique plus. Il peut être possible de demander le maintien de la mutuelle d’entreprise à titre individuel, mais le tarif et les garanties doivent être comparés avec d’autres offres. Le choix ne dépend pas du montant de votre pension Agirc-Arrco. Il dépend de vos dépenses prévisibles, de votre budget et de la protection éventuellement prévue pour votre conjoint.
Choisir une mutuelle santé adaptée à sa nouvelle situation
Pour un actif, commencez par lire le tableau de garanties de la mutuelle d’entreprise : hospitalisation, dépassements d’honoraires, soins dentaires, équipement optique et réseau de tiers payant. Contrôlez aussi les cas de dispense d’adhésion avant de souscrire un contrat individuel qui ferait doublon.
Pour un retraité, une couverture trop large peut coûter cher sans correspondre aux besoins réels. À l’inverse, une formule trop faible peut laisser un reste à charge important. Comparez les niveaux de remboursement, les plafonds annuels, les délais de carence éventuels, les exclusions et le coût pour les ayants droit. Une hospitalisation fréquente, des soins dentaires programmés ou le renouvellement de lunettes justifient une analyse attentive des garanties.
- Identifiez votre situation : salarié, demandeur d’emploi, retraité ou créateur d’entreprise.
- Rassemblez votre attestation de mutuelle, votre notice de prévoyance et votre relevé Agirc-Arrco.
- Distinguez ce qui relève des soins, du revenu de remplacement et de la retraite.
- Demandez par écrit les conditions de maintien de votre contrat collectif si vous quittez l’entreprise.
- Comparez les garanties utiles avant de signer une offre individuelle.
En résumé, l’affiliation Agirc-Arrco renseigne votre parcours de retraite, pas votre niveau de remboursement médical. La mutuelle santé doit être examinée comme un contrat autonome, en tenant compte de votre statut actuel, de vos besoins et des conditions de votre ancienne couverture collective.

- Agirc-Arrco et mutuelle santé : deux protections distinctes, même lorsqu’un même groupe les gère - 14 septembre 2026
- Parcours Prévention Santé : fin du certificat médical, mode d’emploi et obligations réelles - 10 septembre 2026
- Le bon défibrillateur Heartsafe familial se choisit pour l’usage réel du foyer - 9 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Courtier en mutuelle senior : pourquoi l’humain surpasse l’algorithme pour votre santé
 Deuxième avis médical : remboursement à 70 %, mutuelle et pièges hors parcours
 Remboursement Mounjaro : 65 %, IMC et justificatif en pharmacie
 Loisirs créatifs pour personnes handicapées : adaptez chaque activité aux capacités