Secteur de conventionnement : pourquoi 70 € de consultation peuvent laisser seulement 19 € remboursés
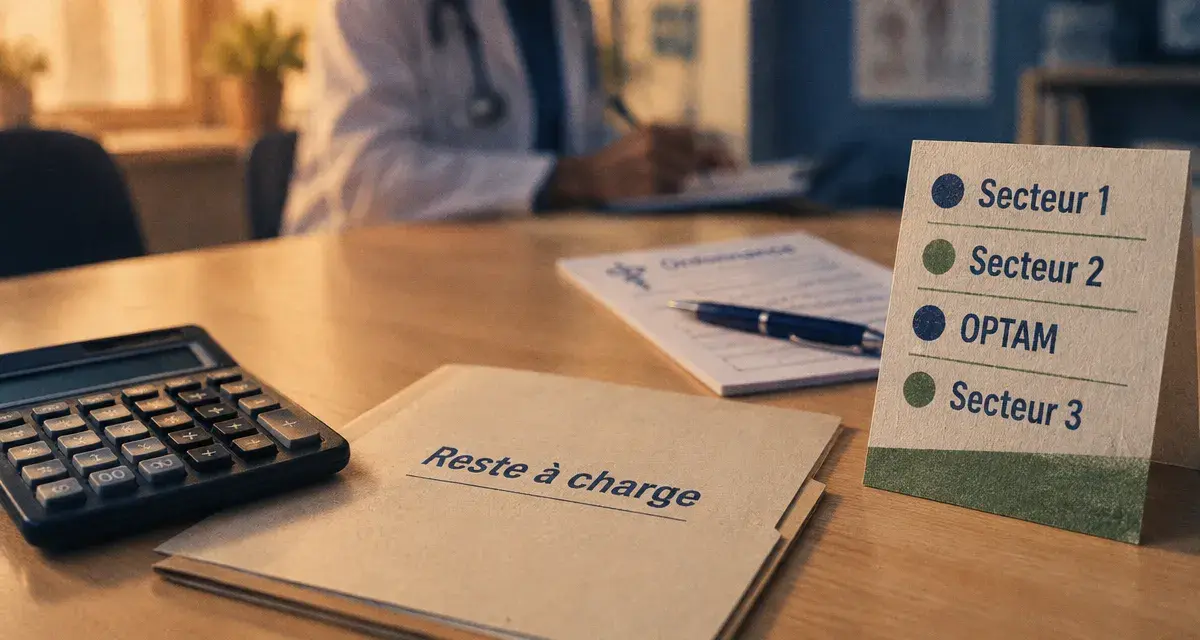
Le secteur de conventionnement d’un médecin détermine sa liberté tarifaire et la base utilisée par l’Assurance Maladie pour calculer votre remboursement. Entre un praticien de secteur 1, un spécialiste de secteur 2 avec ou sans OPTAM et un médecin non conventionné, le prix payé et le reste à charge peuvent varier fortement. Vérifier ce critère avant de prendre rendez-vous permet d’éviter les mauvaises surprises.
Le secteur de conventionnement fixe le cadre tarifaire du médecin
Un médecin conventionné a adhéré à la convention médicale conclue avec l’Assurance Maladie. Cette convention fixe notamment des tarifs de référence, appelés tarifs de convention ou bases de remboursement. Les médecins conventionnés exercent en secteur 1 ou en secteur 2. Le secteur 3 désigne les médecins non conventionnés.
Estimez votre reste à charge médical
Renseignez les éléments de votre consultation pour obtenir une estimation immédiate.
Attention : cette estimation simplifiée est valable pour les hypothèses de l’article. Elle ne tient pas compte des cas particuliers, plafonds, actes techniques, parcours de soins spécifiques ni des contrats de mutuelle comportant des modalités différentes.
Calculs utilisés : Assurance Maladie = taux × base − participation forfaitaire ; garantie maximale = garantie × base ; complément potentiel = garantie maximale − remboursement de l’Assurance Maladie.
Le secteur ne renseigne ni sur la qualité des soins ni sur la compétence du praticien. Il indique surtout comment ses honoraires sont encadrés et remboursés. C’est un critère budgétaire utile, notamment pour les consultations de spécialistes, les suivis réguliers et les actes coûteux.
Prix affiché, base de remboursement et remboursement versé : trois montants différents
Une confusion fréquente consiste à penser que l’Assurance Maladie rembourse un pourcentage du prix payé. Elle applique généralement son taux à une base de remboursement, qui peut être bien inférieure aux honoraires facturés. Dans le parcours de soins coordonnés, le remboursement est couramment présenté à 70 % du tarif de convention. La participation forfaitaire de 2 € est ensuite déduite lorsqu’elle s’applique.
Le ticket modérateur correspond à la part de la base qui reste à la charge du patient après l’intervention de l’Assurance Maladie. Le dépassement d’honoraires désigne, lui, la différence entre le tarif facturé et le tarif de convention. Une complémentaire santé peut couvrir le ticket modérateur, les dépassements ou les deux, selon les garanties du contrat.
Secteur 1, secteur 2, OPTAM et secteur 3 : les différences en un tableau
| Situation du médecin | Honoraires | Dépassements | Conséquence habituelle pour le patient |
|---|---|---|---|
| Secteur 1 | Tarif opposable | En principe non, sauf situations particulières | Prix prévisible et reste à charge limité hors ticket modérateur |
| Secteur 2 adhérent à l’OPTAM | Honoraires libres encadrés par un engagement tarifaire | Possibles, mais maîtrisés | Base de remboursement généralement plus favorable que hors OPTAM |
| Secteur 2 hors OPTAM | Honoraires libres | Possibles | Risque de reste à charge plus élevé, selon le prix et la mutuelle |
| Secteur 3 non conventionné | Honoraires libres | Libres | Remboursement calculé sur un tarif d’autorité très faible |
Le secteur 1 : le choix le plus lisible pour maîtriser son budget
Le médecin de secteur 1 applique normalement le tarif opposable prévu par la convention. Dans les exemples usuels, une consultation à 30 € sert de base au calcul. Pour une prise en charge à 70 % dans le parcours de soins, le remboursement indiqué est de 19 € après déduction de la participation forfaitaire de 2 €. La mutuelle peut ensuite couvrir tout ou partie du ticket modérateur, selon le contrat.
Des dépassements restent possibles dans des situations limitées, notamment lorsque le patient demande une exigence particulière, comme un rendez-vous en dehors des horaires habituels sans justification médicale. Le médecin doit alors informer clairement le patient. Le secteur 1 offre généralement la meilleure visibilité financière lorsque la couverture complémentaire est faible ou inexistante.
Le secteur 2 : l’OPTAM change la lecture des honoraires
En secteur 2, le médecin fixe ses honoraires avec tact et mesure. L’OPTAM, ou Option pratique tarifaire maîtrisée, correspond à un engagement du praticien à modérer ses dépassements. Pour certaines spécialités chirurgicales et la gynécologie-obstétrique, l’OPTAM-CO repose sur une logique comparable.
Cette adhésion encadre mieux les tarifs et peut améliorer les conditions de remboursement par rapport à celles d’un médecin de secteur 2 hors OPTAM. Elle ne supprime toutefois pas le reste à charge. Une consultation à 70 € chez un praticien adhérent à l’OPTAM peut conserver une base de remboursement de 30 €. Dans cet exemple, l’Assurance Maladie verse 19 € après la participation forfaitaire. Le montant restant dépend alors largement de la mutuelle.
Calculer son reste à charge sans confondre les garanties de mutuelle
Pour estimer ce que vous paierez réellement, suivez toujours la même méthode. Relevez le prix facturé, identifiez la base de remboursement, calculez la part de l’Assurance Maladie, puis vérifiez la garantie de votre complémentaire. Soustrayez ensuite l’ensemble des remboursements au montant réglé au praticien.
- Demandez ou consultez le tarif exact de la consultation.
- Vérifiez le secteur du médecin et son éventuelle adhésion à l’OPTAM.
- Repérez la base de remboursement applicable.
- Lisez la garantie de la mutuelle, exprimée en pourcentage de la BRSS, c’est-à-dire la base de remboursement de la Sécurité sociale.
- Ajoutez la participation forfaitaire, qui reste habituellement à votre charge et dont le montant annuel est plafonné à 50 €.
Ce que signifient 100 %, 200 % ou 300 % de la BRSS
Une garantie à 100 % de la BRSS ne signifie pas que la facture sera intégralement remboursée. Elle indique généralement que l’Assurance Maladie et la mutuelle réunies ne remboursent pas au-delà de la base de remboursement. Une garantie à 200 % ou 300 % porte ce plafond à deux ou trois fois cette base et peut ainsi couvrir une part plus importante des dépassements.
Pour une base de 30 €, une couverture à 200 % peut atteindre 60 € au total, selon les modalités du contrat. Si le médecin facture 70 €, une somme peut donc rester à payer. Vérifiez aussi les plafonds annuels, les exclusions éventuelles et la prise en charge distincte des consultations, des actes techniques et des dépassements.
La base de remboursement sert de référence au calcul, tandis que les honoraires réels peuvent être plus élevés. Plus l’écart entre ces deux montants est important, plus le niveau de garantie de la mutuelle compte. Deux contrats affichant une prise en charge à 100 % ne protègent donc pas nécessairement de la même façon contre un dépassement. Le prix annoncé avant le rendez-vous reste aussi important que le secteur du médecin.
Vérifier un praticien et limiter les dépassements avant le rendez-vous
L’Annuaire Santé d’Ameli permet de rechercher un médecin et de consulter plusieurs informations utiles : son secteur de conventionnement, son adhésion à l’OPTAM ou à l’OPTAM-CO et les honoraires habituellement pratiqués. Cette vérification est particulièrement utile avant une première consultation chez un spécialiste ou lorsqu’un acte technique est prévu.
Les quatre contrôles à faire avant de consulter
- Le secteur : secteur 1, secteur 2 ou non conventionné.
- L’OPTAM : pour distinguer un médecin de secteur 2 adhérent d’un médecin hors OPTAM.
- Le tarif pratiqué : demandez le montant de la consultation et celui des éventuels actes complémentaires.
- Votre contrat : contrôlez le niveau de garantie applicable aux dépassements d’honoraires.
Les professionnels doivent informer leurs patients de leurs tarifs. Lorsque les honoraires prévus sont élevés, demander un devis permet de les comparer avec la couverture de votre mutuelle. Ne vous fiez pas uniquement à la mention « conventionné » : elle concerne à la fois le secteur 1 et le secteur 2, dont les pratiques tarifaires peuvent être très différentes.
Quel secteur privilégier selon votre situation ?
Avec une mutuelle limitée, sans complémentaire ou pour des soins fréquents, un médecin de secteur 1 offre la meilleure visibilité financière. Si l’offre locale est réduite ou si vous recherchez une spécialité précise, un médecin de secteur 2 adhérent à l’OPTAM peut représenter un compromis. Les dépassements restent possibles, mais le cadre est plus protecteur que hors OPTAM.
Un médecin de secteur 2 hors OPTAM peut rester accessible si votre contrat couvre correctement les dépassements et si vous connaissez le prix avant la consultation. Le secteur 3 demande davantage de vigilance : le remboursement repose sur le tarif d’autorité, qui est très faible. Pour un généraliste, les montants mentionnés vont de 0,43 € à 0,61 €. Pour un spécialiste, ils vont de 0,85 € à 1,22 €. Le reste à charge peut donc être considérable.
Enfin, respectez le parcours de soins coordonnés en passant par votre médecin traitant lorsque cela est requis. Une consultation hors parcours peut réduire la prise en charge. Certains spécialistes restent toutefois accessibles directement dans les situations prévues. Vérifiez ce point avant d’estimer votre remboursement.

- Dépose de couronne : pourquoi le remboursement diffère de celui d’une nouvelle prothèse - 22 octobre 2026
- Le remboursement de l’hypnose dépend du praticien et du contrat de mutuelle - 21 octobre 2026
- Assurance dépendance : ce que l’UFC-Que Choisir reproche aux contrats censés protéger - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Contrat responsable ou non responsable : 7 % de TSCA, 100 % Santé et plafonds à connaître
 Tarifs SOS Médecins : prix des consultations, remboursements et conditions de prise en charge
 Agirc-Arrco et mutuelle santé : deux protections distinctes, même lorsqu’un même groupe les gère
 Médicaments onéreux en pharmacie : pourquoi le seuil de 300 € change tout au comptoir