Mutuelle Pro BTP : jusqu’à 75 € par jour en S4, mais des délais de remboursement à surveiller
Les avis sur la mutuelle Pro BTP sont contrastés. Certains adhérents apprécient l’accueil, la clarté des conseils et l’accompagnement. D’autres évoquent des remboursements longs et un service client difficile à joindre. Avant de souscrire ou d’accepter un contrat collectif, confrontez ces témoignages aux garanties prévues par votre formule.
Ce que les avis sur la mutuelle Pro BTP permettent vraiment d’évaluer
Les avis clients aident à repérer les difficultés qui peuvent survenir pendant la vie d’un contrat : facture de soins en attente, dossier incomplet, problème de prélèvement, absence de réponse à un courriel ou attente téléphonique prolongée. Ils ne suffisent toutefois pas à mesurer la qualité globale d’une mutuelle santé. Chaque témoignage correspond à un contrat, à une période et à une situation de soins particuliers.
Des retours positifs sur l’accompagnement, mais des expériences inégales
Le résumé publié par Avis Vérifiés met notamment en avant des conseillers décrits comme agréables, à l’écoute et capables de fournir des explications claires. Pro BTP bénéficie aussi d’une présence historique auprès des entreprises et des salariés du bâtiment et des travaux publics, avec une activité de protection sociale dans le secteur depuis 1964. Selon Réassurez-moi, le groupe protège plus de 3 millions de personnes.
Ces éléments peuvent rassurer un salarié ou un employeur du BTP qui recherche un interlocuteur connaissant les spécificités du secteur. Ils ne dispensent pas de contrôler les garanties du contrat collectif. Le niveau de couverture et les modalités de gestion peuvent varier sensiblement d’une formule à l’autre.
Les critiques portent surtout sur le traitement des demandes
Sur les plateformes d’avis spontanés, les reproches les plus fréquents concernent les délais de remboursement, les difficultés à joindre un conseiller et le manque de suivi après l’envoi de documents. Des adhérents évoquent plusieurs semaines d’attente pour des soins courants, plus de deux heures au téléphone ou des réponses écrites reçues après plus d’un mois. Ces expériences ne constituent pas un délai contractuel officiel, mais elles invitent à vérifier la traçabilité de chaque demande.
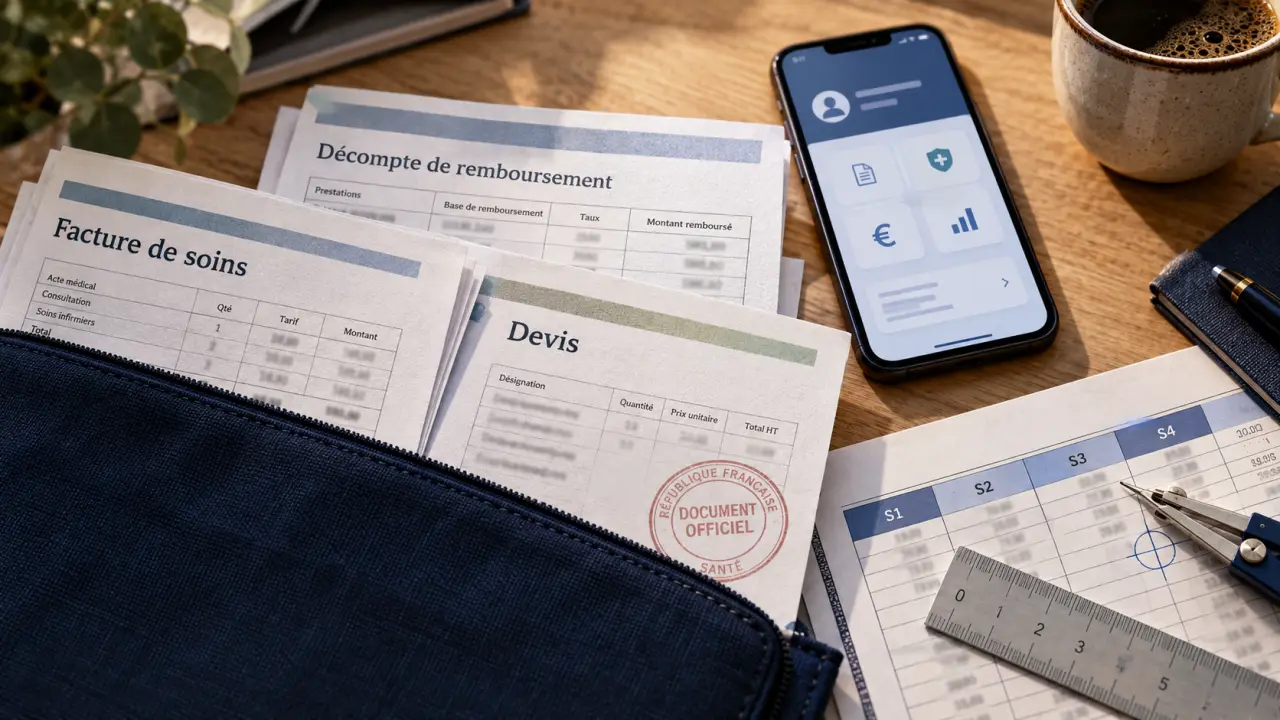
Une demande de remboursement en attente peut créer un décalage de trésorerie : la dépense est déjà débitée, mais la complémentaire n’a pas encore versé sa part. Pour limiter ce risque, conservez l’accusé de télétransmission, la facture détaillée et la preuve de dépôt. Pour un soin coûteux, comme une couronne ou un équipement optique, demandez aussi un devis avec une estimation du remboursement avant d’engager la dépense.
Garanties S1 et S4 : le niveau choisi change le reste à charge
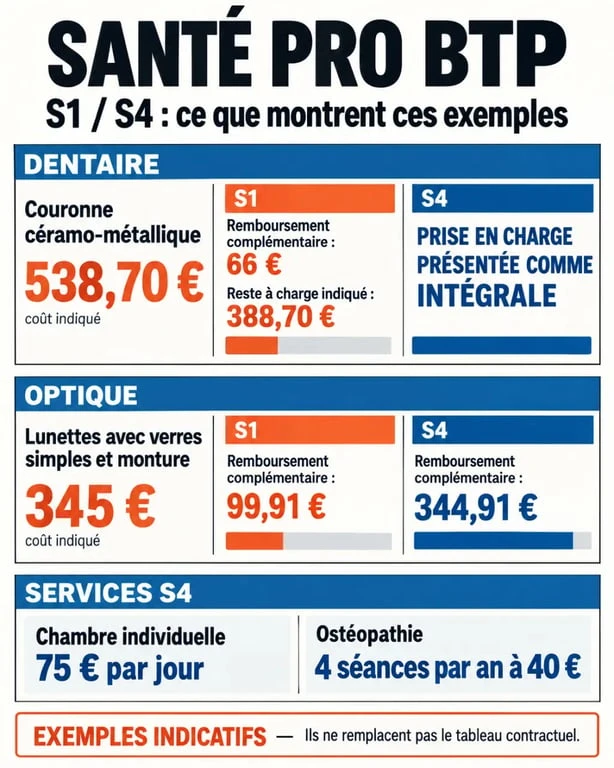
Les formules S1 et S4 illustrent l’écart possible entre une couverture d’entrée de gamme et une protection plus renforcée. Les montants ci-dessous sont des exemples de remboursement. Ils servent à comprendre l’impact du niveau de garantie, mais ne remplacent pas le tableau contractuel applicable à votre situation.
Complémentaire santé : garanties et remboursements adaptés · Découvrez les garanties et remboursements de la complémentaire santé PRO BTP pour choisir une couverture adaptée à vos besoins.
| Poste de soins | Exemple en formule S1 | Exemple en formule S4 |
|---|---|---|
| Couronne céramo-métallique à 538,70 € | Remboursement complémentaire de 66 € ; reste à charge indiqué de 388,70 € | Dépense présentée comme intégralement remboursée |
| Lunettes avec verres simples et monture à 345 € | Remboursement complémentaire de 99,91 € ; reste à charge indiqué de 245 € | Remboursement complémentaire de 344,91 € |
| Chambre individuelle à l’hôpital | À vérifier dans le tableau de garanties | 75 € par jour |
| Ostéopathie | À vérifier dans le tableau de garanties | 4 séances par an à 40 € |
Optique et dentaire : les postes à examiner en priorité
Le dentaire et l’optique concentrent souvent les écarts les plus visibles de reste à charge. Dans l’exemple de la couronne, la différence entre S1 et S4 est importante. Le même constat vaut pour l’équipement optique. Une formule moins coûteuse peut convenir lorsque les besoins sont limités. Elle devient moins adaptée si vous prévoyez des soins dentaires importants, des lentilles, des verres spécifiques ou le renouvellement fréquent de lunettes.
Vérifiez aussi les plafonds annuels , les éventuelles limites par acte et la part déjà prise en charge par la Sécurité sociale. Les mentions « 100 % », « forfait » et « frais réels » ne donnent pas le même résultat. Seul le détail du tableau de garanties permet de calculer le montant restant à payer.
Prix, mutuelle d’entreprise et choix de la couverture
Les tarifs détaillés de la mutuelle santé Pro BTP ne sont pas publiquement affichés dans les informations disponibles. La cotisation dépend habituellement du niveau de garanties, du statut de l’adhérent, de la composition familiale et, dans le cadre collectif, de la participation de l’employeur. Il est donc difficile d’évaluer le rapport qualité-prix sans demander un devis ou consulter la notice du contrat d’entreprise.
Une adhésion parfois obligatoire pour les salariés
Dans de nombreuses entreprises, la complémentaire santé est collective et obligatoire. Le salarié dispose alors d’une marge de choix réduite, même s’il préférerait une autre mutuelle. Certaines dispenses d’adhésion peuvent exister selon la situation personnelle ou professionnelle. Elles doivent être vérifiées auprès de l’employeur et dans l’acte qui met en place le régime collectif.
Avant d’ajouter un conjoint ou des enfants, comparez le surcoût demandé avec leurs besoins de santé réels. Une extension familiale n’a pas le même intérêt pour un foyer peu consommateur de soins que pour une famille ayant des dépenses régulières en orthodontie, en optique ou pour des consultations peu remboursées. Un refus de rattachement reste possible lorsque le contrat exclut les partenaires non mariés ou lorsque les pièces fournies sont incomplètes.
Remboursement, facture et réclamation : les bons réflexes
Les garanties sont consultables dans les conditions générales et depuis l’espace client. Cet espace permet de suivre une demande, de télécharger des documents et de vérifier si une facture a été enregistrée. Lorsque la transmission automatique ne fonctionne pas, l’adhérent doit généralement envoyer une facture de soins détaillée et conserver une copie de chaque pièce transmise. La présentation de la mutuelle Bien-Être distingue les garanties de santé des prestations de prévoyance, afin d’identifier plus facilement le volet concerné par une demande.
Constituer un dossier facile à suivre
- Vérifiez que la télétransmission entre la Sécurité sociale et la complémentaire est active.
- Conservez la facture acquittée, le décompte de remboursement et les éventuels devis.
- Déposez les documents par le canal indiqué dans votre espace client ou par courriel lorsque cette possibilité est proposée.
- Notez la date d’envoi, le numéro de dossier et la nature du soin concerné.
- Relancez avec un message précis si aucun mouvement n’apparaît dans le délai annoncé.
Les témoignages mentionnent parfois un délai annoncé de 10 à 15 jours pour un paiement, mais ce repère ne vaut pas engagement universel. Un dossier incomplet, une facture inhabituelle ou une demande nécessitant un contrôle peut prolonger le traitement. Vous devez surtout pouvoir prouver ce qui a été envoyé et à quelle date.
Joindre Pro BTP et faire avancer une demande bloquée
Le numéro indiqué est le 01 57 63 66 66 , du lundi au vendredi de 8h30 à 19h et le samedi de 8h30 à 13h. En cas de difficulté, privilégiez un écrit qui récapitule le numéro d’adhérent, la date des soins, les pièces fournies et votre demande exacte. Cette démarche évite les relances imprécises et facilite le suivi par un gestionnaire.
Si la réponse reste insatisfaisante, adressez une réclamation formelle au service relations et conservez une copie de vos échanges. Après épuisement des recours internes, la saisine du médiateur des assurances peut être envisagée. Cette étape peut s’appliquer lorsqu’un désaccord persiste sur un remboursement, un prélèvement ou l’application d’une garantie.
Quel avis retenir avant de demander un devis Pro BTP ?
La mutuelle Pro BTP peut convenir à une personne qui recherche une complémentaire spécialisée dans l’univers du BTP et une couverture renforcée pour certains soins. Dans les exemples fournis, la formule S4 offre un niveau de prise en charge nettement supérieur à S1 pour l’optique, le dentaire, la chambre individuelle et l’ostéopathie.
Les avis négatifs sur les délais de remboursement et la joignabilité méritent d’être pris en compte, surtout si vous avez besoin d’un suivi réactif pour des frais élevés. Avant de signer, demandez le tableau de garanties complet, évaluez votre reste à charge sur vos dépenses habituelles et vérifiez les canaux de réclamation. Un devis utile ne se limite pas au prix mensuel : il doit permettre de comprendre précisément ce qui sera remboursé lorsque vous en aurez besoin.

- Dépose de couronne : pourquoi le remboursement diffère de celui d’une nouvelle prothèse - 22 octobre 2026
- Le remboursement de l’hypnose dépend du praticien et du contrat de mutuelle - 21 octobre 2026
- Assurance dépendance : ce que l’UFC-Que Choisir reproche aux contrats censés protéger - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 ALD et mutuelle : les frais que le 100 % ne couvre pas
 Abeille mutuelle senior : dentaire, optique, hospitalisation, les points à vérifier avant de souscrire
 Semelles orthopédiques remboursées : ordonnance, pointure et reste à charge
 Les lunettes de soleil sont remboursées seulement si la correction répond à un besoin médical