Mutuelle des profs : adhésion obligatoire, dispenses et coût dès mai 2026
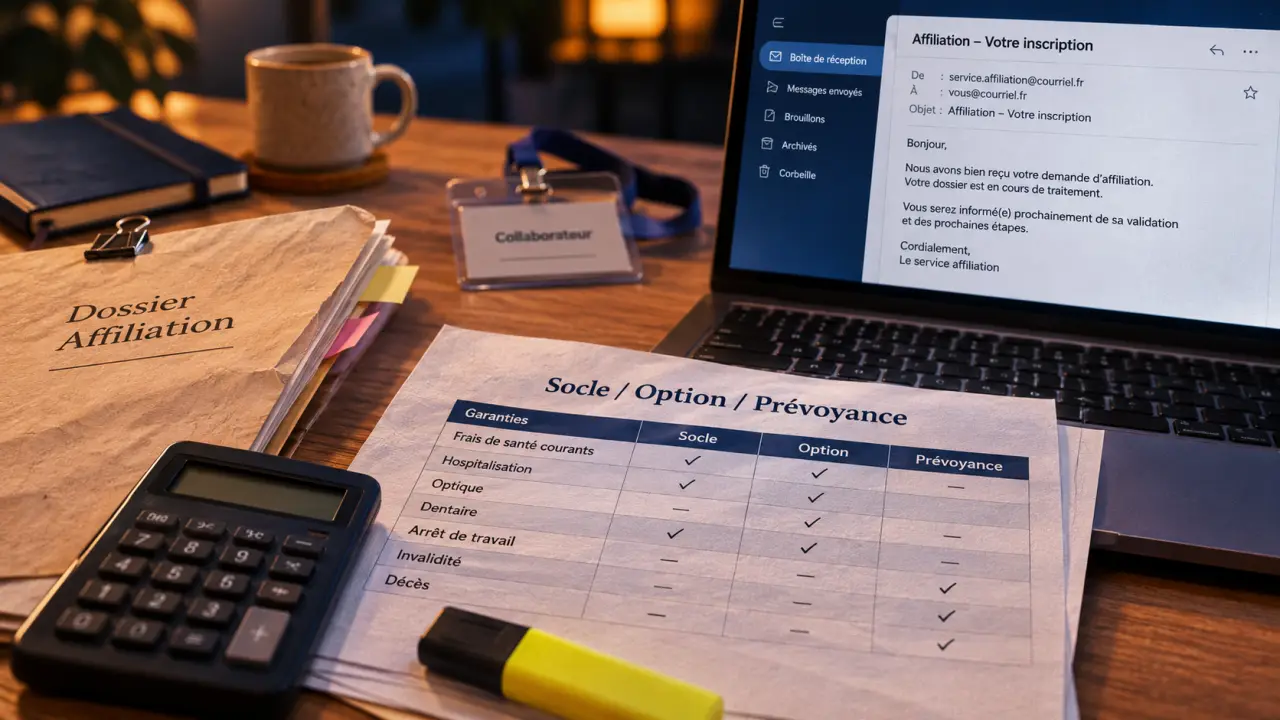
La « mutuelle des profs » ne désigne pas une couverture unique pour tous les enseignants. Pour les agents actifs concernés, le contrat collectif santé annoncé au 1er mai 2026 devient la référence, sauf dispense applicable. Votre statut, votre employeur et votre couverture actuelle déterminent donc les démarches à effectuer, avant même de comparer les tarifs de la MGEN ou d’une autre complémentaire.
Identifier le régime applicable à votre situation
Une complémentaire santé rembourse une partie des frais restant après l’intervention de la Sécurité sociale, selon les garanties souscrites. Elle ne doit pas être confondue avec le régime obligatoire d’assurance maladie : le fait qu’un organisme intervienne dans la gestion de vos remboursements de Sécurité sociale ne suffit pas à déterminer votre contrat complémentaire.
Le ministère de l’Éducation nationale présente un contrat collectif à adhésion obligatoire pour les agents actifs visés. La FAQ du Snec-CFTC situe sa mise en place au 1er mai 2026 et présente la MGEN comme l’interlocuteur du dispositif. Cela ne signifie pas que tous les contrats individuels MGEN deviennent identiques au contrat collectif.
| Votre situation | Le point à vérifier |
|---|---|
| Titulaire, stagiaire ou contractuel du public | Votre rattachement au périmètre des agents actifs concernés et l’existence éventuelle d’une dispense. |
| Maître contractuel ou maître délégué du privé sous contrat | Les règles correspondant précisément à votre statut, telles que détaillées par le Snec-CFTC. |
| Maître agréé | La FAQ syndicale le cite parmi les personnels non concernés dans la situation qu’elle décrit. |
| AESH | La FAQ syndicale cite cette catégorie parmi les agents concernés. |
| Retraité | Les conditions d’adhésion facultative, distinctes de celles des actifs. |
Dans le privé, le seul fait de travailler dans un établissement scolaire ne tranche donc pas la question. Une double activité, par exemple comme enseignant et salarié d’un OGEC, nécessite une vérification des deux couvertures. De même, en disponibilité ou dans une situation particulière de congé, demandez confirmation à votre service gestionnaire plutôt que d’appliquer automatiquement la règle des agents en activité.
Obligation et dispense : distinguer un droit d’une simple préférence
Pour les agents relevant du contrat collectif, l’adhésion est le principe. Préférer sa mutuelle actuelle ou la juger moins chère ne constitue pas, en soi, une dispense. Une dispense repose sur une situation prévue par les règles du dispositif et doit être demandée avec les justificatifs correspondants.
La FAQ du Snec-CFTC évoque notamment la complémentaire santé solidaire, ou C2S, ainsi que certaines situations de couverture par un autre contrat collectif obligatoire. Si vous êtes couvert par le contrat de votre conjoint, faites vérifier les caractéristiques de cette affiliation : posséder une attestation de mutuelle familiale ne permet pas, à lui seul, de conclure à une dispense.
Un contrat individuel déjà en cours peut également ouvrir une possibilité de dispense temporaire. Pour les maîtres concernés, le Snec-CFTC cite une échéance maximale au 1er avril 2027. Cette date ne doit pas être comprise comme un report automatique pour tous : la durée applicable dépend de la situation et de la validation de la demande.
Avant de choisir cette voie, demandez une confirmation écrite du motif retenu, de sa durée et des démarches à accomplir à son expiration. Une dispense n’équivaut pas nécessairement à une exclusion définitive du dispositif. Conservez aussi la décision et les attestations transmises : elles permettront de justifier votre situation si votre couverture ou votre employeur change.
Garanties santé, options et prévoyance : trois décisions distinctes
Selon le ministère, le contrat comprend un panier de soins et deux garanties optionnelles. Les garanties santé portent sur les frais liés à la maladie, à la maternité et à un accident. Des prestations de prévention et d’accompagnement social sont également annoncées.
Pour décider si le socle suffit, consultez le tableau contractuel plutôt que les seules expressions « protection renforcée » ou « couverture adaptée ». Examinez l’hospitalisation, les dépassements d’honoraires, les prothèses dentaires, l’optique et l’auditif. Vérifiez les plafonds, les limites de fréquence et les conditions de remboursement : aucun montant précis de reste à charge ne peut être déduit du seul nom d’une formule.
Dans votre tableau de comparaison, ajoutez une colonne « reste à payer sur mes soins habituels ». Inscrivez-y vos dépenses prévisibles, puis le remboursement attendu pour chaque formule. Cette lecture verticale révèle parfois qu’une option améliore surtout un poste que vous utilisez peu, tandis qu’un besoin récurrent reste modestement couvert. Vous comparez ainsi un budget réel, pas seulement une accumulation de garanties.
La couverture du conjoint et des enfants constitue un autre choix. Leur adhésion est possible selon les conditions du contrat, mais leur cotisation doit être évaluée séparément. Les retraités peuvent également adhérer selon les modalités prévues, sans bénéficier, d’après le ministère, d’une prise en charge financière de leur dernier employeur.
Enfin, la prévoyance ne rembourse pas vos consultations : elle vise notamment à compenser une perte de revenu lors d’un congé maladie. Ne supposez pas que l’affiliation santé reprend automatiquement une ancienne garantie de maintien de salaire.
Calculer le coût sans confondre participation et facture finale
Le ministère annonce plusieurs contributions pour les bénéficiaires actifs. Elles concernent des composantes différentes de la protection sociale complémentaire.
- Socle santé : participation de 50 % à la cotisation au panier de soins interministériel.
- Option santé : participation de 50 % du coût de l’option, dans la limite de 5 €.
- Prévoyance facultative : participation de 7 € par mois au socle interministériel de garanties.
Ces règles ne signifient donc pas que l’État paie la moitié de toute la facture familiale. La cotisation des ayants droit et les garanties supplémentaires doivent être isolées dans votre calcul.
La FAQ du Snec-CFTC indique que le calcul tient compte de la rémunération brute globale, dans la limite du plafond mensuel de la Sécurité sociale fixé à 4 005 € pour 2026. Elle renvoie à un simulateur de cotisation. Utilisez-le avec votre rémunération et les personnes à couvrir, sans vous fier au montant annoncé par un collègue dont la situation diffère.
La même FAQ distingue le prélèvement du socle sur le salaire et celui des options et des ayants droit sur le compte bancaire. Pour connaître votre dépense totale, rapprochez donc la retenue sur votre bulletin de paie et les prélèvements bancaires.
Finaliser l’affiliation et comparer uniquement les choix accessibles
Le parcours décrit par le Snec-CFTC commence par un courriel d’affiliation. La FAQ prévoit 21 jours pour le finaliser ; à défaut, elle annonce une affiliation d’office sans option. Consultez votre messagerie académique et suivez les échéances de votre notification, qui restent le repère opérationnel pour votre dossier.
- Vérifiez votre identité, votre statut et la date d’effet annoncée.
- Choisissez le socle seul ou une option après lecture des garanties.
- Déclarez les ayants droit souhaités et fournissez le RIB demandé.
- Si nécessaire, déposez la demande de dispense avec les justificatifs exigés.
- Conservez la confirmation d’affiliation ou la décision de dispense.
Le Snec-CFTC annonce une absence de délai de carence, avec prise en charge dès le premier jour d’adhésion pour le contrat décrit. Cela ne dispense pas de vérifier la date effective de vos droits. Avant de résilier votre ancien contrat, coordonnez les dates et vérifiez séparément le sort de votre prévoyance.
Si votre situation permet de choisir une couverture individuelle, Mgéfi, MAGE et CME figurent parmi les alternatives évoquées pour les enseignants. Mgéfi présente quatre niveaux de protection. Comparez-les sur les mêmes dépenses, plafonds et besoins familiaux. En revanche, une offre individuelle ne remplace pas librement le contrat collectif lorsque celui-ci s’impose : vérifiez d’abord votre droit de choisir, puis comparez les offres.

- Assurance santé collective : 50 % minimum financés par l’employeur, mais quelles garanties ? - 21 novembre 2026
- Remboursement du déambulateur par la mutuelle : 200 % ne signifie pas zéro reste à charge - 20 novembre 2026
- Mutuelle des profs : adhésion obligatoire, dispenses et coût dès mai 2026 - 19 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance perte de salaire fonctionnaire : le demi-traitement peut déséquilibrer le budget
 Secteur de conventionnement : pourquoi 70 € de consultation peuvent laisser seulement 19 € remboursés
 Changement de contrat mutuelle : partir après un an sans créer de trou de couverture
 Mes remboursements sur www.alptis.org : accéder au suivi et éviter les dossiers incomplets