Assurance santé collective : 50 % minimum financés par l’employeur, mais quelles garanties ?
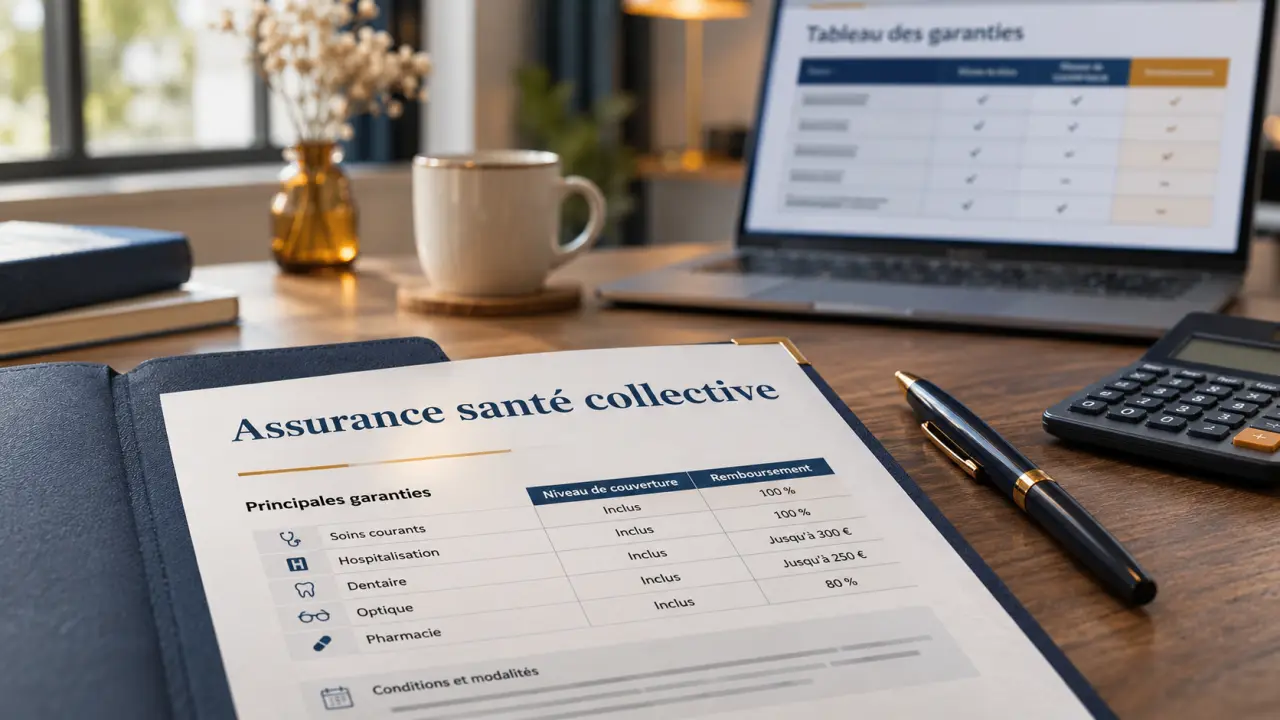
L’assurance santé collective complète les remboursements de l’Assurance maladie pour les salariés d’une entreprise. Dans le secteur privé, l’employeur doit la proposer depuis le 1er janvier 2016 et financer au moins 50 % de la cotisation obligatoire. Pour connaître la protection réelle, il faut toutefois examiner les garanties, les conditions d’adhésion et le reste à charge, pas seulement le prix mensuel.
Un contrat d’entreprise qui complète la Sécurité sociale
L’entreprise souscrit le contrat auprès d’un organisme assureur : mutuelle, société d’assurance ou institution de prévoyance. Le salarié est l’assuré. Son conjoint et ses enfants peuvent également être couverts si le régime prévoit leur rattachement, à titre obligatoire ou facultatif.
Testez vos connaissances sur l’assurance santé collective
Répondez aux six questions, puis validez pour découvrir votre score et les explications.
L’expression mutuelle d’entreprise désigne couramment cette complémentaire, même lorsque l’organisme n’est pas juridiquement une mutuelle. Le contrat intervient après l’Assurance maladie, dans les limites des garanties souscrites. Il ne rembourse donc pas automatiquement toutes les dépenses restantes.
| Dispositif | Rôle principal | Mode de souscription |
|---|---|---|
| Assurance maladie | Assurer les remboursements du régime obligatoire | Affiliation selon la situation de l’assuré |
| Complémentaire collective | Compléter les remboursements des frais de santé | Contrat souscrit par l’entreprise |
| Complémentaire individuelle | Couvrir les frais de santé selon les garanties choisies | Contrat souscrit personnellement |
| Surcomplémentaire | Renforcer une couverture complémentaire existante | Adhésion généralement facultative |
| Prévoyance | Protéger contre les conséquences financières de l’incapacité, de l’invalidité ou du décès | Dispositif collectif ou individuel |
La participation patronale constitue un avantage concret par rapport à un contrat individuel entièrement payé par l’assuré. La mutualisation peut aussi permettre de négocier des conditions intéressantes, sans garantir que chaque formule collective sera meilleure sur tous les postes.
Financement et conformité : les responsabilités de l’employeur
Une participation minimale de 50 %, à vérifier avec la convention collective
L’employeur finance au moins 50 % de la cotisation correspondant à la couverture collective obligatoire. Il peut aller jusqu’à 100 %. Un accord de branche ou d’entreprise peut imposer une contribution supérieure au minimum légal ou des garanties renforcées.
Le financement des options et des ayants droit doit être vérifié séparément. Une participation de moitié à la couverture du salarié ne signifie pas nécessairement que l’entreprise paie aussi la moitié de toutes les extensions familiales. Le montant restant à la charge du salarié dépend donc du socle obligatoire et des éventuels renforts choisis.
Un régime à formaliser, puis à suivre
La souscription auprès d’un assureur ne suffit pas : le régime doit être instauré selon le cadre applicable, par accord collectif, référendum ou décision unilatérale de l’employeur. Il faut articuler cet acte avec la convention collective, les conditions du contrat et les obligations d’information des salariés.
- Vérifier les exigences de la branche et les bénéficiaires du régime.
- Définir les garanties, la contribution patronale et la couverture familiale.
- Remettre aux salariés la notice d’information et les documents nécessaires.
- Conserver l’acte fondateur, les preuves d’information et les demandes de dispense.
- Actualiser les affiliations lors des embauches, départs et changements de situation.
La contribution patronale peut bénéficier d’un traitement social et fiscal favorable, sous conditions et dans les limites réglementaires. Le caractère collectif et obligatoire du régime ainsi que le respect des règles du contrat responsable font notamment partie des points à sécuriser.
Garanties : distinguer le minimum obligatoire du remboursement réel
Le panier de soins minimal constitue un plancher, pas une couverture intégrale de toutes les factures. Selon la convention collective, l’entreprise peut devoir proposer davantage. Les garanties doivent aussi s’articuler avec les règles du contrat responsable et le dispositif 100 % Santé.
Modèle de dispense de mutuelle collective obligatoire · Retrouvez une fiche de référence et les démarches pour demander à votre employeur une dispense d’adhésion à la mutuelle collective.
- Soins courants : prise en charge intégrale du ticket modérateur pour les consultations, actes et prestations remboursables, sous réserve des exceptions réglementaires.
- Hospitalisation : couverture du forfait journalier hospitalier sans limitation de durée ; la chambre particulière et les dépassements d’honoraires sont à examiner séparément.
- Dentaire : remboursement minimal des prothèses et de l’orthodontie remboursable à hauteur de 125 % du tarif conventionnel, Assurance maladie comprise.
- Optique : forfait minimal de 100 € pour une correction simple, et de 150 € ou 200 € selon la complexité de l’équipement, généralement tous les 2 ans, avec des exceptions notamment pour les enfants ou l’évolution de la vue.
Un pourcentage élevé ne porte pas forcément sur la facture
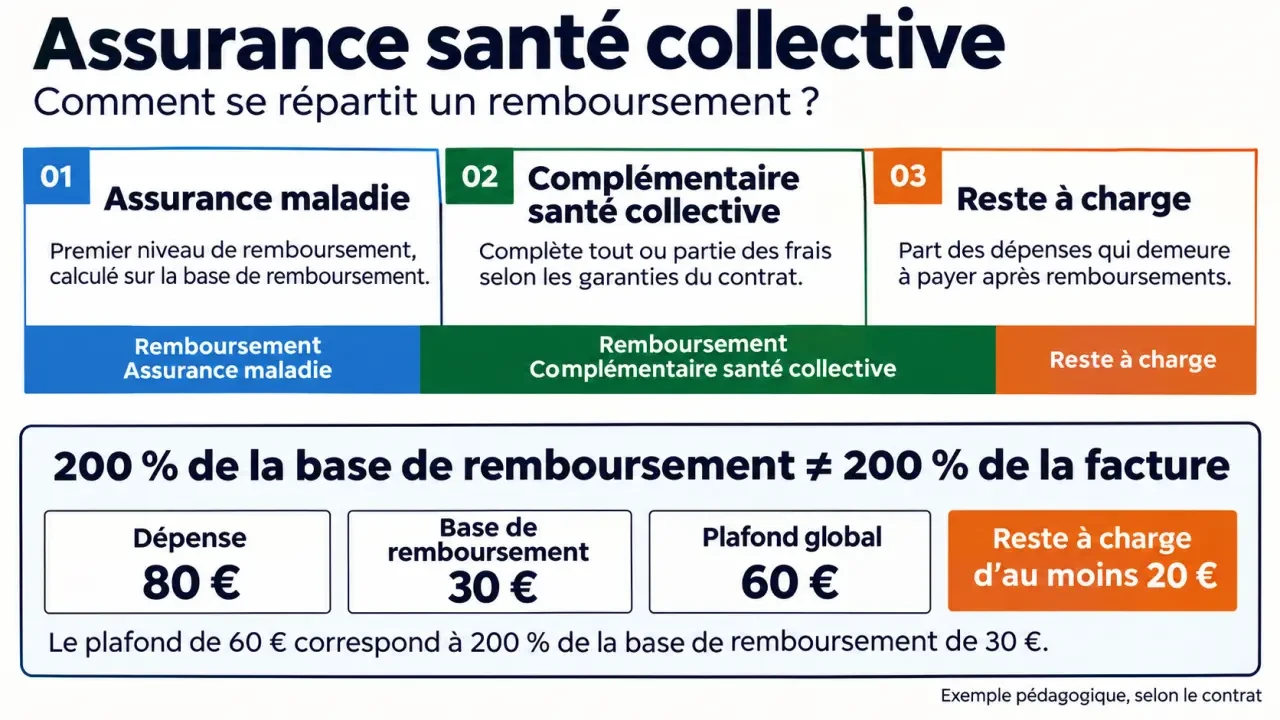
Un remboursement annoncé à 200 % de la base de remboursement ne signifie pas 200 % des frais engagés. Il correspond généralement à un plafond global incluant l’Assurance maladie, calculé sur son tarif de référence. Il faut vérifier cette convention de lecture dans le tableau des garanties.
À titre d’exemple purement pédagogique, pour une dépense de 80 € associée à une base de 30 €, une garantie globale de 200 % fixe un plafond théorique de 60 €. Le reste à charge serait alors d’au moins 20 €, avant prise en compte des règles particulières et participations non remboursables. Cet exemple ne correspond pas au tarif d’un acte précis.
Examinez également les plafonds annuels, les exclusions, les conditions de renouvellement et les actes non remboursés par l’Assurance maladie. Un forfait de médecines douces ou une chambre particulière relève des garanties contractuelles, pas automatiquement du minimum obligatoire.
Adhésion, dispense et départ : les démarches du salarié
L’adhésion est en principe obligatoire pour les salariés concernés. À l’embauche, l’employeur transmet les modalités d’affiliation ; le salarié fournit les renseignements nécessaires et vérifie, le cas échéant, les conditions de rattachement de sa famille.
Une dispense doit correspondre à un cas autorisé
Être déjà assuré ailleurs ne suffit pas toujours pour refuser le contrat collectif. Des dispenses de mutuelle existent notamment pour certains salariés couverts par un autre régime collectif, bénéficiaires de la complémentaire santé solidaire ou titulaires d’un contrat individuel, dans ce dernier cas jusqu’à son échéance. Les conditions diffèrent selon le motif.
Les contrats courts demandent une vigilance particulière : les situations concernant un CDD de moins de 3 mois et certaines dispenses pour un CDD de moins de 12 mois relèvent de mécanismes distincts. Aucun de ces seuils ne constitue une dispense automatique. Le salarié doit formuler sa demande et joindre les justificatifs adaptés ; l’employeur doit vérifier le fondement applicable et conserver les pièces.
La portabilité peut maintenir gratuitement les garanties
Après une rupture du contrat de travail ouvrant droit à l’assurance chômage, hors faute lourde, un ancien salarié précédemment couvert peut bénéficier de la portabilité. Le maintien gratuit dépend notamment de la durée du dernier contrat, ou des contrats consécutifs chez le même employeur, et de la période d’indemnisation, avec un maximum de 12 mois, tandis que le maintien de la couverture peut ensuite relever d’autres règles.
L’employeur signale le maintien des garanties dans le certificat de travail et informe l’assureur du départ. L’ancien salarié doit pouvoir justifier sa prise en charge par l’assurance chômage et signaler les changements mettant fin à ses droits.
Comparer les offres à partir des besoins, pas du nombre de formules
Une comparaison utile met face à face des couvertures équivalentes : hospitalisation, spécialistes, optique, dentaire, audiologie et besoins familiaux. Demandez des exemples de remboursement en euros et distinguez le coût du socle, celui des options et celui des ayants droit.
Le meilleur levier n’est pas toujours d’augmenter tous les plafonds. Repérez plutôt le point de friction : une avance de frais difficile à supporter, des dépassements fréquents ou une couverture familiale trop coûteuse. Le tiers payant peut résoudre un problème de trésorerie qu’un plafond supérieur ne règle pas ; une meilleure garantie dentaire peut être plus utile qu’une accumulation de petits forfaits peu utilisés.
Évaluez enfin les services réellement accessibles : réseau de soins, analyse de devis, assistance, téléconsultation et espaces de gestion. Vérifiez leurs conditions, les délais de traitement et les modalités de remboursement de la téléconsultation. Avant de signer, demandez à l’assureur ou au courtier une proposition détaillée accompagnée du tableau de garanties et des conditions contractuelles : ce sont ces documents qui permettent de juger la protection, au-delà de la présentation commerciale.

- Assurance santé collective : 50 % minimum financés par l’employeur, mais quelles garanties ? - 21 novembre 2026
- Remboursement du déambulateur par la mutuelle : 200 % ne signifie pas zéro reste à charge - 20 novembre 2026
- Mutuelle des profs : adhésion obligatoire, dispenses et coût dès mai 2026 - 19 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Numéro AMC : où le trouver et à quoi il sert pour vos remboursements
 Mobilité Mutuelle : le site officiel, les remboursements et le lien avec Mutuelle Renault
 Le remboursement de l’hypnose dépend du praticien et du contrat de mutuelle
 Comparatif mutuelle santé collective : le prix ne suffit pas, les garanties départagent