Remboursement d’un implant dentaire : l’implant n’est pas remboursé, la couronne peut l’être
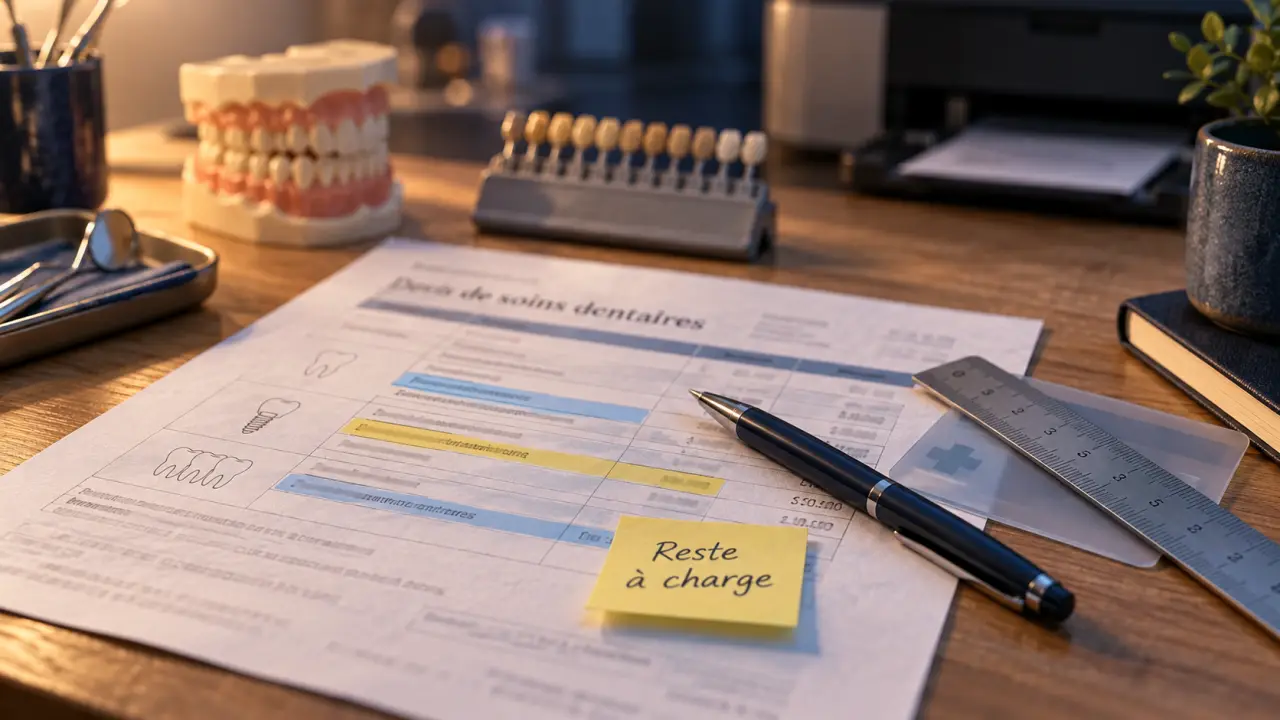
En France, le remboursement d’un implant dentaire reste limité dans la situation la plus courante. La pose de l’implant est généralement un acte hors nomenclature, donc non remboursé par l’Assurance Maladie. Cela ne signifie pas que tout le traitement reste nécessairement à votre charge. La couronne, les soins associés et surtout les garanties de votre complémentaire santé peuvent modifier la facture finale. Pour éviter les mauvaises surprises, analysez chaque ligne du devis avant de commencer les soins.
Ce que rembourse réellement l’Assurance Maladie
Un implant dentaire est une racine artificielle, habituellement fixée dans l’os de la mâchoire, pour remplacer une dent absente. Le traitement comprend souvent trois éléments : l’implant lui-même, le pilier prothétique qui assure la liaison, puis la couronne visible en bouche. Ces composants ne relèvent pas tous des mêmes règles de prise en charge.
Calcul du reste à charge d’un implant dentaire
Estimation indicative à partir des montants renseignés. Saisissez les montants en euros, sans tenir compte d’un éventuel remboursement déjà versé.
Résultat estimatif
- Total du devis
- 0,00 €
- Assurance Maladie confirmée
- 0,00 €
- Forfait mutuelle retenu
- 0,00 €
- Mutuelle couronnes et actes associés
- 0,00 €
- Total des remboursements saisis
- 0,00 €
- Reste à charge estimé
- 0,00 €
Formule vérifiable : reste à charge = coût total du devis − remboursements confirmés. Le remboursement mutuelle retenu pour le forfait implant = min(forfait disponible, plafond annuel restant). Le résultat est plafonné à 0 € et ne peut donc pas être négatif.
Important : cette estimation ne constitue pas une garantie de remboursement. Seul l’accord écrit de votre mutuelle, établi à partir du devis et de votre contrat, fait foi.
Le total du devis correspond à la somme des coûts d’implantologie, des couronnes et piliers, et des soins préparatoires.
| Élément du traitement | Rôle | Prise en charge habituelle |
|---|---|---|
| Implant | Racine artificielle insérée dans la mâchoire | Généralement non remboursé par l’Assurance Maladie |
| Pilier implantaire | Pièce de connexion entre l’implant et la couronne | À vérifier dans le devis et auprès de la mutuelle |
| Couronne sur implant | Partie visible qui remplace la dent | Peut relever d’une prise en charge distincte selon l’acte et le contrat |
| Soins préparatoires | Extraction, imagerie, greffe osseuse ou autres actes nécessaires | Variable selon chaque acte et les garanties souscrites |
Pourquoi l’implant est-il rarement remboursé ?
La pose de l’implant est habituellement considérée comme un acte hors nomenclature. Dans le cas général, elle ne fait donc pas partie des actes donnant lieu à un remboursement par l’Assurance Maladie. C’est la principale raison du reste à charge élevé. Pour remplacer une dent par un implant, le coût global se situe souvent autour de 2 000 €. Une fourchette de 1 500 € à 2 800 € peut être observée selon la situation clinique, le praticien, le matériel utilisé et la région.
La couronne peut suivre une logique différente
Il serait donc inexact de conclure qu’aucun remboursement n’est possible parce que l’implant ne l’est pas. La couronne fixée sur l’implant peut apparaître sur une ligne distincte du devis et faire l’objet d’une prise en charge différente. Son remboursement éventuel dépend de sa base de remboursement, des garanties de votre complémentaire santé et du type de couronne proposé. Demandez au praticien de séparer clairement l’implant, le pilier, la couronne et les actes annexes.
Mutuelle : les garanties qui font vraiment varier le reste à charge
Pour un implant, la mutuelle est généralement le principal levier de remboursement. Les contrats ne fonctionnent pas tous de la même manière. Certains prévoient un forfait en euros par implant, tandis que d’autres proposent une enveloppe annuelle dédiée aux actes implantaires. Un pourcentage calculé sur la base de remboursement est souvent peu utile pour la pose elle-même lorsque celle-ci n’a pas de base remboursable.
Forfait, plafond annuel et délai de carence
Un forfait implant peut être attribué par implant posé, par année ou pour l’ensemble des soins dentaires. Vérifiez donc le montant disponible, le nombre d’implants couverts et la date de renouvellement du plafond. Le contrat peut également prévoir un délai de carence : pendant cette période suivant l’adhésion, la garantie implant peut ne pas encore s’appliquer. Les exclusions demandent la même attention, notamment pour les soins préparatoires, les actes réalisés hors réseau ou certains matériaux.
- Repérez la mention explicite implantologie ou forfait implant dans le tableau de garanties.
- Vérifiez si le plafond est annuel, pluriannuel ou limité à un nombre d’actes.
- Contrôlez séparément la prise en charge de la couronne sur implant.
- Demandez si l’imagerie, l’extraction et une éventuelle greffe osseuse sont couvertes.
- Obtenez une estimation écrite avant toute intervention.
Un remboursement annoncé à « 100 % » ne signifie pas forcément que la totalité de la facture sera payée. Cette formule peut désigner 100 % d’un tarif de référence, parfois très inférieur aux honoraires réels. Pour établir votre budget, recherchez un montant concret en euros et pas seulement un pourcentage.
Lire un devis comme une colonne de coûts, pas comme un prix unique
Un devis implantaire est plus facile à comprendre lorsqu’il détaille les coûts successifs : diagnostic, imagerie, chirurgie, matériel, phase prothétique et contrôles. Cette lecture permet de repérer un point souvent oublié : une économie sur la pose peut être annulée par une couronne, un comblement osseux ou des rendez-vous de suivi non inclus dans l’estimation. Ne comparez pas seulement deux totaux. Examinez les lignes, les matériaux, les étapes cliniques et les prestations prévues après la pose. Vous pourrez ainsi distinguer la part remboursable, celle couverte par le forfait et la dépense qui restera réellement à payer.
Les éléments à exiger avant votre accord
Le devis détaillé est votre document de référence. Il doit permettre de comprendre le traitement proposé et de solliciter la mutuelle avec des informations précises. Si une étape dépend d’un examen complémentaire, demandez qu’elle soit signalée comme telle. Le praticien doit aussi pouvoir présenter les alternatives adaptées à votre situation, leurs limites et leurs conséquences sur les dents voisines.
- Demandez un devis distinguant chaque acte et chaque dispositif.
- Transmettez-le à votre complémentaire santé avant de signer ou de verser un acompte.
- Demandez une réponse écrite précisant le forfait mobilisé, le plafond restant et les exclusions.
- Calculez le reste à charge : total du devis moins les remboursements confirmés de l’Assurance Maladie et de la mutuelle.
- Conservez le devis, l’accord de prise en charge et les factures détaillées.
En cas de revenus modestes, renseignez-vous aussi sur la Complémentaire Santé Solidaire et sur les aides individuelles éventuellement accessibles. Ces dispositifs ne transforment pas automatiquement un implant en soin remboursé. Ils peuvent toutefois orienter vers une solution prothétique compatible avec votre couverture ou contribuer à la prise en charge de certains soins dentaires.
Implant, bridge ou dentier : comparer aussi le remboursement
Le choix ne dépend pas uniquement du prix initial. L’implant peut apporter une solution fixe sans solliciter les dents voisines. Un bridge remplace également une dent absente, mais il peut nécessiter de préparer les dents adjacentes. Une prothèse amovible, souvent appelée dentier, peut convenir lorsque plusieurs dents manquent. Dans certains projets de soins, elle peut aussi être stabilisée par des implants.
| Solution | Point pratique | Logique de remboursement |
|---|---|---|
| Implant avec couronne | Remplacement fixe et indépendant des dents voisines | Implant généralement non remboursé ; couronne et mutuelle à examiner |
| Bridge | Solution fixe pouvant nécessiter la préparation des dents voisines | Peut relever de règles prothétiques plus favorables selon le dispositif choisi |
| Prothèse amovible | Solution retirée pour l’entretien, adaptée à certaines situations | Peut entrer dans le champ des garanties prothétiques et du 100 % Santé selon l’équipement |
Le dispositif 100 % Santé concerne certaines couronnes, certains bridges et certaines prothèses amovibles, sous conditions. Il n’inclut pas l’implant lui-même. Il peut toutefois rendre une alternative mieux couverte financièrement. La décision doit rester médicale et fonctionnelle : la solution la moins coûteuse aujourd’hui n’est pas toujours la plus adaptée à la mastication, à l’état osseux ou aux dents restantes.
Cas particuliers, précautions et suivi à prévoir
Des situations médicales spécifiques peuvent conduire à un examen particulier de la prise en charge. Les agénésies dentaires multiples liées à une maladie rare constituent notamment un cas distinct de la règle générale. La demande doit être étudiée en fonction de la situation individuelle et ne peut pas être déduite d’un simple devis standard. Votre dentiste, chirurgien oral ou stomatologue peut vous guider dans la constitution du dossier.
Anticiper la réussite du traitement, pas seulement son financement
Le remboursement ne doit pas faire oublier le parcours de soins. Le tabagisme, le diabète, l’ostéoporose, le bruxisme ou une maladie parodontale peuvent influencer le projet et le suivi. Une hygiène buccodentaire rigoureuse, avec un nettoyage interdentaire, ainsi que des contrôles réguliers sont essentiels après la pose. Ces rendez-vous peuvent aussi représenter un coût. Intégrez-les à votre décision au lieu de vous limiter au tarif chirurgical initial.
Enfin, une offre de soins à l’étranger peut sembler attractive sur le devis, mais elle pose la question du suivi post-opératoire, de la traçabilité des matériaux, de la gestion d’une complication et des possibilités de recours. Avant de vous engager, vérifiez précisément les conditions de remboursement, les documents remis et l’organisation du suivi une fois de retour en France.

- Dépose de couronne : pourquoi le remboursement diffère de celui d’une nouvelle prothèse - 22 octobre 2026
- Le remboursement de l’hypnose dépend du praticien et du contrat de mutuelle - 21 octobre 2026
- Assurance dépendance : ce que l’UFC-Que Choisir reproche aux contrats censés protéger - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Ayant droit mutuelle : qui peut être rattaché, comment le déclarer et à quel coût ?
 Papiers de mutuelle : 2 ans, 10 ans ou jusqu’à la résiliation ?
 Mutuelle pour concubin : vie commune, justificatifs et refus à anticiper
 Assurance emprunteur pour senior : le prêt reste possible, mais l’âge au terme change tout