Assurance emprunteur pour senior : le prêt reste possible, mais l’âge au terme change tout
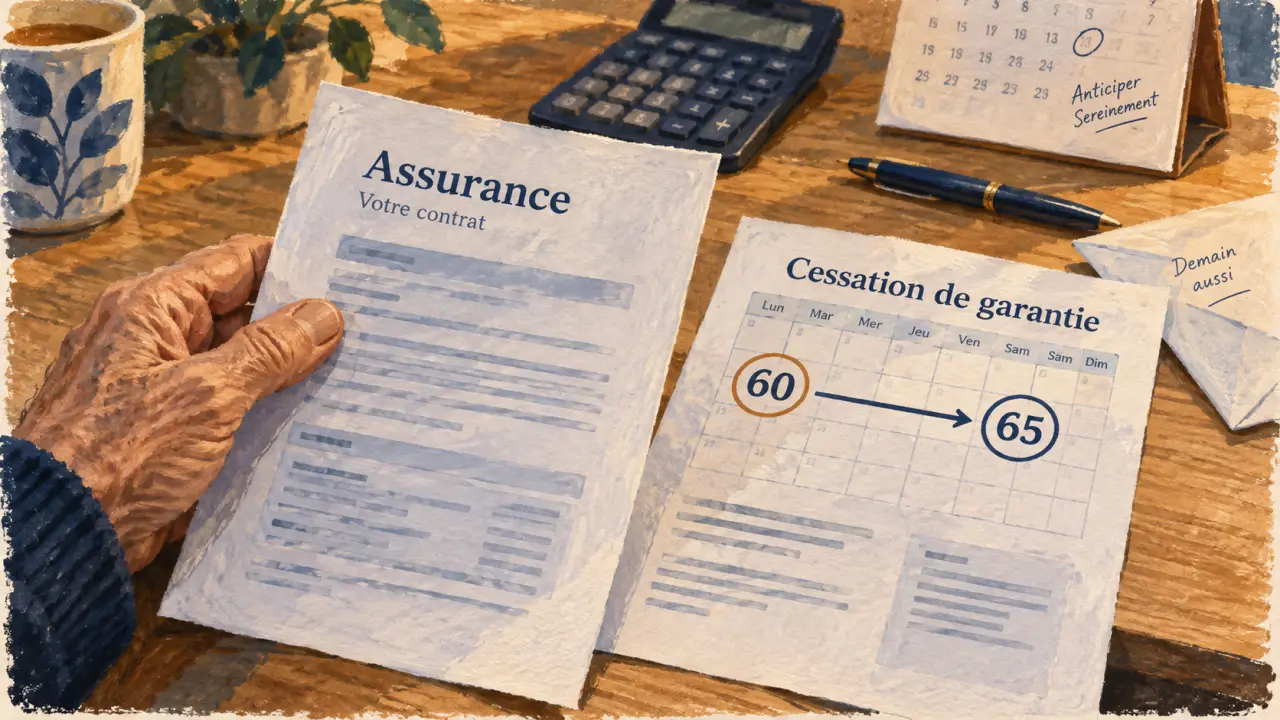
Souscrire une assurance emprunteur après 60, 65 ans ou davantage reste possible. Le point à vérifier n’est pas seulement l’acceptation du dossier : la couverture doit aussi rester valable jusqu’au terme du prêt et correspondre à votre situation, notamment si vous êtes retraité. L’âge, l’état de santé, la durée du financement et les garanties demandées influencent le tarif comme la décision de l’assureur.
Après 60 ans, l’assurance de prêt dépend surtout de l’âge au terme
Une assurance emprunteur pour senior couvre le remboursement de tout ou partie du crédit lorsqu’un événement garanti survient, en premier lieu le décès. Les assureurs ne retiennent pas tous le même seuil pour qualifier un emprunteur de senior, mais 60 ans est fréquemment utilisé. Une souscription après 65 ans reste envisageable : certains contrats acceptent des adhésions jusqu’à 70, 75 ou même 80 ans.
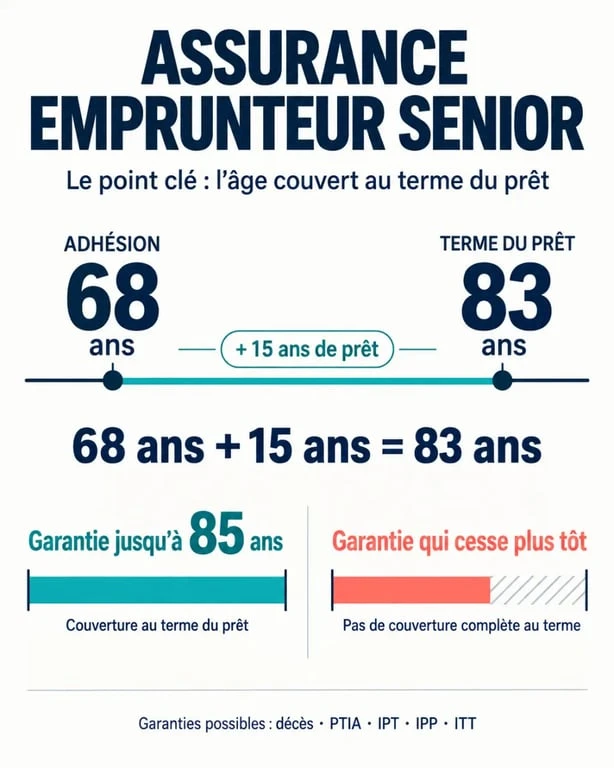
Le critère décisif est double : l’âge à l’adhésion et l’âge de cessation de chaque garantie. Un prêt souscrit à 68 ans sur 15 ans peut se terminer à 83 ans. Si la garantie décès s’arrête à 85 ans, elle peut couvrir toute la durée du crédit. En revanche, une garantie incapacité qui cesse à 65 ou 70 ans ne protégera pas le prêt jusqu’au remboursement final.
Ne pas confondre âge de souscription et âge de couverture
Un contrat accessible à 75 ans ne signifie pas que toutes ses garanties sont actives jusqu’à cet âge, ni qu’elles resteront valables pendant toute la durée du prêt. Avant de signer, vérifiez ligne par ligne les âges limites applicables au décès, à la PTIA et aux garanties d’incapacité. Cette vérification compte particulièrement pour un prêt immobilier long, un prêt relais ou un investissement locatif.
La dette diminue au fil des échéances, mais la couverture suit ses propres règles. Une garantie qui s’arrête trop tôt peut sembler moins préoccupante lorsque le capital restant dû est faible. Elle peut toutefois laisser une période sans protection, notamment si le remboursement est lent ou si la quotité assurée est élevée. Consultez donc le tableau d’amortissement en même temps que les conditions de l’assurance, année après année.
Choisir des garanties adaptées à un retraité ou à un senior actif
La banque exige généralement une garantie décès et peut demander une protection complémentaire selon le projet et le profil de l’emprunteur. Pour un retraité, les garanties liées à l’exercice d’un emploi n’ont pas la même utilité que pour une personne encore en activité. Elles peuvent aussi prendre fin au départ à la retraite ou à un âge prévu au contrat.
| Garantie | Ce qu’elle couvre | Intérêt selon le profil | Point de vigilance |
|---|---|---|---|
| Décès (DC) | Le capital restant dû, selon la quotité assurée | Essentielle pour protéger le conjoint et les héritiers | Âge maximal de fin de garantie |
| PTIA | Perte totale et irréversible d’autonomie | Protection importante, parfois demandée avec le décès | Peut cesser entre 64 et 69 ans selon les contrats |
| IPT / IPP | Invalidité permanente totale ou partielle | Plus pertinente pour un senior encore actif | Définition de l’invalidité et âge de cessation |
| ITT | Incapacité temporaire totale de travail | Utile si les revenus reposent encore sur une activité | Franchise, indemnisation et départ en retraite |
La quotité protège aussi le co-emprunteur
La quotité correspond à la part du prêt assurée pour chaque emprunteur. Avec deux co-emprunteurs, une répartition à 50 % chacun limite la prise en charge à la moitié du capital si l’un d’eux décède. Une couverture à 100 % sur chaque tête peut rembourser la totalité du solde dans cette situation, mais elle augmente généralement le coût. Le choix dépend des revenus, du patrimoine, de la protection souhaitée pour le conjoint et de la capacité de l’autre emprunteur à assumer seul les échéances.
Comprendre le prix sans se limiter à la cotisation mensuelle
Le tarif augmente généralement avec l’âge, car le risque de décès ou d’invalidité est considéré comme plus élevé. Pour un senior à partir de 60 ans, un taux moyen estimé se situe entre 0,60 % et 1,80 %. Ce repère ne remplace pas un devis : le montant emprunté, la durée, le tabagisme, l’état de santé, les garanties et la quotité modifient sensiblement le résultat.
Assurance emprunteur : démarches et questionnaire médical · Découvrez les règles officielles, les démarches et les références légales pour obtenir une assurance emprunteur.
Comparez en priorité le TAEA, ou taux annuel effectif de l’assurance, ainsi que le coût total sur toute la durée du crédit. Chez un emprunteur senior, le TAEA peut représenter jusqu’à 40 % du coût total d’un crédit immobilier. Vérifiez aussi si les cotisations sont calculées sur le capital initial ou sur le capital restant dû. Dans le premier cas, la mensualité reste souvent stable ; dans le second, elle peut diminuer à mesure que la dette baisse.
Une offre très basse peut réduire la protection
Une assurance moins chère n’est intéressante que si elle respecte les exigences de la banque et votre besoin réel. Une franchise longue, un délai de carence, une exclusion liée à une pathologie, un plafond d’indemnisation ou une garantie qui cesse précocement peuvent expliquer un prix attractif. Demandez les conditions précises d’indemnisation : prise en charge forfaitaire ou indemnitaire, durée de franchise et événements exclus comptent autant que le tarif affiché.
Questionnaire de santé, surprime et solutions en cas de risque aggravé
Selon le prêt et le contrat, l’assureur peut demander un questionnaire de santé puis, si nécessaire, des examens médicaux complémentaires. Répondez avec exactitude : une omission ou une fausse déclaration peut compromettre la prise en charge d’un sinistre. Le médecin-conseil peut proposer une acceptation standard, une surprime, des exclusions ciblées, un ajournement ou un refus.
La loi Lemoine permet, dans certaines situations, de ne pas remplir de questionnaire de santé. Cette suppression n’est pas automatique : elle dépend notamment des caractéristiques du prêt et de son terme. Si une formalité médicale reste requise, constituez un dossier précis plutôt que de renoncer d’emblée. Les informations demandées permettent d’étudier les conditions de couverture correspondant au profil présenté.
La convention AERAS ouvre une voie d’examen supplémentaire
La convention AERAS, « S’Assurer et Emprunter avec un Risque Aggravé de Santé », prévoit un réexamen des dossiers qui ne peuvent pas être assurés aux conditions habituelles. Elle concerne les emprunteurs présentant ou ayant présenté un problème de santé important, sous certaines conditions. Les mécanismes AERAS visent notamment les dossiers dont la couverture doit prendre fin avant le 71e anniversaire. Le droit à l’oubli et la grille de référence AERAS peuvent aussi s’appliquer selon la situation médicale concernée.
Comparer la banque et la délégation avant de souscrire
La banque peut proposer son contrat groupe, mais vous pouvez choisir une assurance externe grâce à la délégation d’assurance. Le contrat alternatif doit présenter un niveau de garanties équivalent à celui demandé par le prêteur. Pour comparer utilement, demandez la fiche standardisée d’information (FSI) et alignez les devis sur la même quotité, les mêmes garanties et la même durée.
- Relevez les critères exigés par la banque dans la FSI.
- Demandez plusieurs devis avec des informations identiques : âge, montant, durée, statut d’activité et état de santé.
- Comparez le TAEA, le coût total, les âges de cessation, les exclusions et les franchises.
- Contrôlez que la couverture décès court jusqu’au terme réel du prêt.
- Transmettez le nouveau contrat à la banque pour validation de l’équivalence.
Vous pouvez changer d’assurance emprunteur à tout moment, à condition de respecter l’équivalence des garanties. Une demande de devis personnalisée permet de confronter les propositions de la banque, de Malakoff Humanis, d’Oradéa Vie, du Crédit Agricole, d’Harmonie Mutuelle ou d’autres assureurs sur des bases comparables. Pour un senior, le meilleur contrat n’est pas forcément le moins cher. C’est celui dont les garanties restent cohérentes avec le capital à rembourser, la durée du crédit et la protection souhaitée pour les proches.

- Dépose de couronne : pourquoi le remboursement diffère de celui d’une nouvelle prothèse - 22 octobre 2026
- Le remboursement de l’hypnose dépend du praticien et du contrat de mutuelle - 21 octobre 2026
- Assurance dépendance : ce que l’UFC-Que Choisir reproche aux contrats censés protéger - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Remboursement kiné mutuelle : comment 100 %, 150 % et 200 % changent le reste à charge
 Mutuelle pour concubin : vie commune, justificatifs et refus à anticiper
 Contrat mutuelle labellisé : 3 ans de validité, participation employeur et points à vérifier
 Part AMO et AMC : ce qui reste à votre charge quand on additionne les deux