Base de remboursement d’une anesthésie générale : la facture dépend de l’acte et du contrat
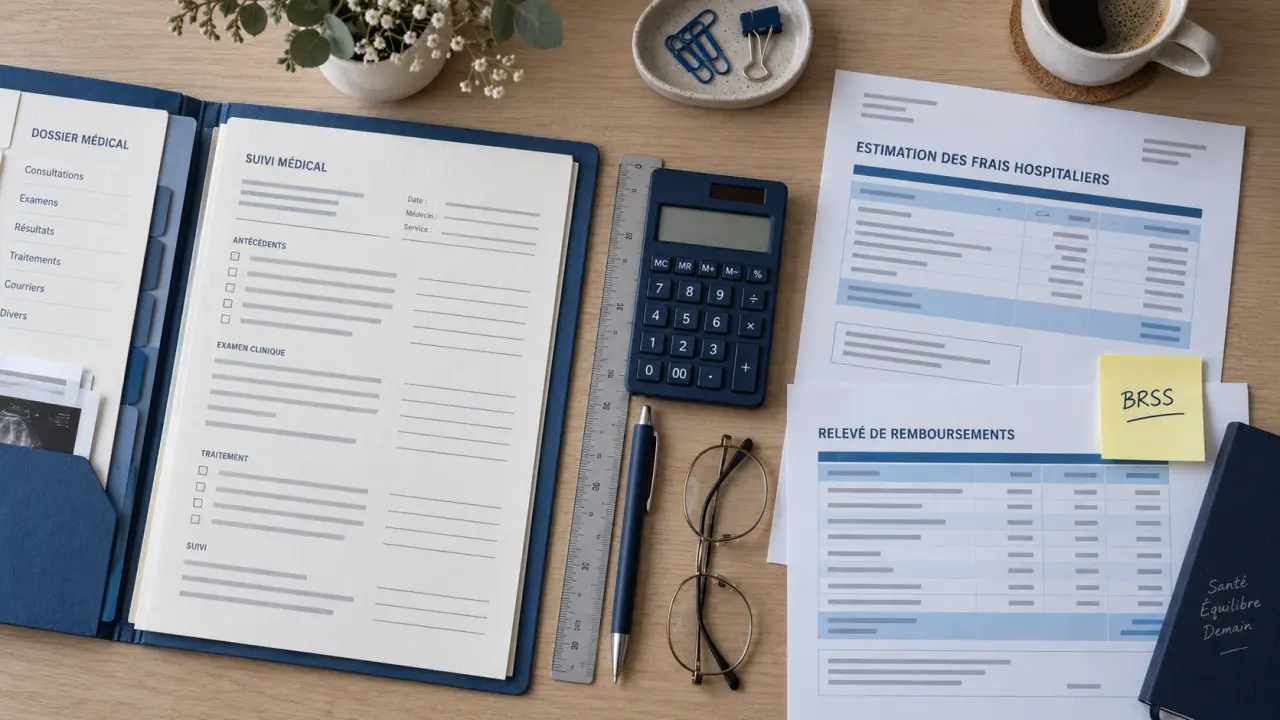
Avant une opération, il est normal de vouloir connaître la part réellement remboursée par l’Assurance Maladie. Une confusion revient souvent : la consultation pré-anesthésique et l’anesthésie générale réalisée pendant l’intervention sont deux actes distincts. Leur prise en charge dépend donc de règles et de montants différents.
La BRSS ne correspond pas au montant facturé
La BRSS, ou base de remboursement de la Sécurité sociale, sert de référence pour calculer la part versée par l’Assurance Maladie. Elle repose généralement sur le tarif conventionnel ou sur la cotation de l’acte dans la nomenclature. Elle ne correspond ni au prix fixé par le praticien ni au montant final à payer.
Estimer le remboursement d’une anesthésie générale
Un calcul par acte, à partir des informations figurant sur votre devis ou votre relevé de garanties.
Informations à renseigner
Estimation du remboursement
Formules utilisées
- Remboursement Assurance Maladie = BRSS × taux de remboursement.
- Plafond total théorique avec garantie = BRSS × taux de garantie.
- Complément mutuelle estimé = plafond total théorique − remboursement Assurance Maladie.
- Reste à charge estimé = montant facturé − remboursement Assurance Maladie − complément mutuelle estimé.
- Les remboursements sont limités à zéro au minimum et au montant facturé au maximum ; le forfait ou la participation saisi est déduit du complément estimé.
Pour une anesthésie générale, il n’existe pas une base de remboursement identique pour tous les patients. L’acte réalisé au bloc dépend notamment de l’intervention chirurgicale, de sa durée et de sa complexité. L’anesthésiste-réanimateur facture un acte codé, habituellement rattaché à la CCAM, la classification commune des actes médicaux. Cette cotation détermine la base applicable.
| Élément facturé | Ce qu’il faut retenir | Prise en charge à vérifier |
|---|---|---|
| Consultation pré-anesthésique | Rendez-vous médical avant l’opération, distinct de l’acte réalisé au bloc | Tarif conventionnel et taux applicable à une consultation spécialisée |
| Acte d’anesthésie générale | Acte réalisé pendant l’intervention, variable selon la chirurgie | Cotation de l’acte, honoraires facturés et éventuel dépassement |
| Honoraires du chirurgien | Facturation séparée de celle de l’anesthésiste | Base de remboursement et dépassements propres au chirurgien |
| Frais d’hospitalisation | Séjour, bloc, chambre et prestations de l’établissement | Règles de l’hospitalisation et garanties du contrat |
Une facture élevée ne signifie donc pas forcément que la base de remboursement est élevée. L’écart peut venir d’un complément d’honoraires. Dans un cas d’intervention ambulatoire, un tarif de nomenclature de 60,85 € était associé à une facturation de 160,85 €. La différence doit être examinée séparément de la part remboursable.
Deux moments du parcours, deux remboursements à distinguer
La consultation pré-anesthésique avant l’intervention
La consultation pré-anesthésique sert à examiner les antécédents, les traitements, les allergies et les risques liés à l’opération. Elle peut avoir lieu plusieurs semaines avant l’intervention, et jusqu’à 48 heures au minimum avant celle-ci. En secteur 1, son tarif indicatif se situe autour de 26 à 30 €.
Comme pour une consultation spécialisée, le taux généralement indiqué est de 70 % de la base de remboursement. Pour une consultation à 30 €, cela représente 21 €, avant la déduction de la participation forfaitaire de 2 €. Les 30 % restants correspondent au ticket modérateur. La mutuelle peut en prendre tout ou partie selon le contrat.
L’acte d’anesthésie générale au bloc opératoire
L’anesthésie réalisée pendant l’opération ne doit pas être confondue avec le rendez-vous préalable. Son montant varie selon la chirurgie concernée. À titre indicatif, une anesthésie générale peut être facturée environ 200 à 500 €, tandis qu’une anesthésie loco-régionale peut se situer autour de 150 à 300 €. Ces fourchettes ne constituent pas une BRSS universelle et ne suffisent pas à calculer un remboursement.
Sur le relevé de remboursement ou la facture, la cotation et la part prise en charge sont parfois moins lisibles que le montant total. Le document le plus utile n’est donc pas seulement le devis global de la clinique. Il faut aussi demander le détail des honoraires de chaque professionnel.
Secteur 1, secteur 2 et clinique privée : pourquoi le reste à charge change
Un anesthésiste de secteur 1 applique en principe le tarif conventionnel, sauf situations particulières. Les dépassements d’honoraires y sont donc inhabituels. En secteur 2, le praticien peut fixer des honoraires différents, dans le respect du tact et de la mesure. L’Assurance Maladie calcule cependant son remboursement à partir de la base prévue, et non sur la totalité du dépassement.
Le lieu de l’intervention compte aussi. Dans un établissement hospitalier public, les conditions tarifaires peuvent différer de celles d’une clinique privée. En chirurgie ambulatoire, le retour à domicile le jour même ne supprime pas la facturation des actes médicaux. L’anesthésiste, le chirurgien et l’établissement peuvent chacun apparaître dans le décompte des frais.
Un devis global qui ne distingue pas les honoraires du chirurgien, ceux de l’anesthésiste et les frais d’établissement ne permet pas de rapprocher chaque ligne de la garantie correspondante. Demander cette ventilation aide à déterminer si le coût vient d’un dépassement médical, d’une chambre particulière ou d’une prestation de confort. Ces postes ne sont pas remboursés de la même manière par l’Assurance Maladie.
Calculer la part de l’Assurance Maladie, de la mutuelle et le reste à payer
Pour estimer le remboursement d’une anesthésie générale, il faut examiner chaque acte séparément. Commencez par identifier sa base de remboursement, puis appliquez le taux de l’Assurance Maladie. Ajoutez l’intervention éventuelle de la complémentaire santé et comparez le total au montant facturé.
- Demandez le devis détaillé de l’anesthésiste, du chirurgien et de l’établissement.
- Repérez le secteur de conventionnement de chaque praticien.
- Vérifiez si votre mutuelle couvre uniquement le ticket modérateur ou aussi les dépassements.
- Contrôlez le niveau de garantie : 100 %, 200 % ou 300 % de la BRSS n’ont pas la même portée.
- Transmettez le devis à la mutuelle pour obtenir une estimation écrite du remboursement.
Une garantie à 100 % de la BRSS couvre habituellement la base de référence, Assurance Maladie comprise. Elle ne signifie donc pas que 100 % de la facture sera remboursé. Une garantie à 200 % ou 300 % de la BRSS peut prendre en charge une part plus importante des dépassements, dans la limite du contrat. Certains contrats prévoient plutôt un forfait en euros. Il faut alors vérifier le plafond consacré aux honoraires hospitaliers.
Les vérifications à faire avant une anesthésie générale programmée
Ne vous fiez pas uniquement au montant annoncé oralement. Demandez un devis écrit lorsque des compléments d’honoraires sont prévus. Un cabinet indique notamment un devis au-delà de 70 € de complément. Ce document doit pouvoir être comparé avec votre tableau de garanties et servir de base à une demande d’estimation auprès de la mutuelle.
Vous pouvez également consulter les tableaux récapitulatifs des taux de remboursement de l’Assurance Maladie pour comprendre les règles générales applicables aux honoraires médicaux. Pour connaître le montant précis de votre anesthésie, le devis détaillant les actes prévus reste indispensable.
Les situations d’exonération peuvent modifier la prise en charge. Les bénéficiaires de la Complémentaire santé solidaire ou de l’AME peuvent relever de règles spécifiques, notamment pour les compléments d’honoraires. En cas de doute, interrogez l’établissement avant l’admission et transmettez-lui votre demande de prise en charge. Vous pourrez ainsi distinguer les frais médicaux, les dépassements et les prestations liées au séjour.

- Dépose de couronne : pourquoi le remboursement diffère de celui d’une nouvelle prothèse - 22 octobre 2026
- Le remboursement de l’hypnose dépend du praticien et du contrat de mutuelle - 21 octobre 2026
- Assurance dépendance : ce que l’UFC-Que Choisir reproche aux contrats censés protéger - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Remboursement kiné mutuelle : comment 100 %, 150 % et 200 % changent le reste à charge
 Numéro AMC : où le trouver et à quoi il sert pour vos remboursements
 Contrat mutuelle labellisé : 3 ans de validité, participation employeur et points à vérifier
 Mobilité Mutuelle : le site officiel, les remboursements et le lien avec Mutuelle Renault